正規近似とは、確率分布が実際のデータに対して正規分布(ガウス分布)であるかのように扱う統計的手法である。保険・リスクマネジメントでは、損失金額や保険料収入などの合計を正規分布とみなすことで、計算を簡略化し、ポートフォリオ全体のリスク評価を行う。
目次
概要
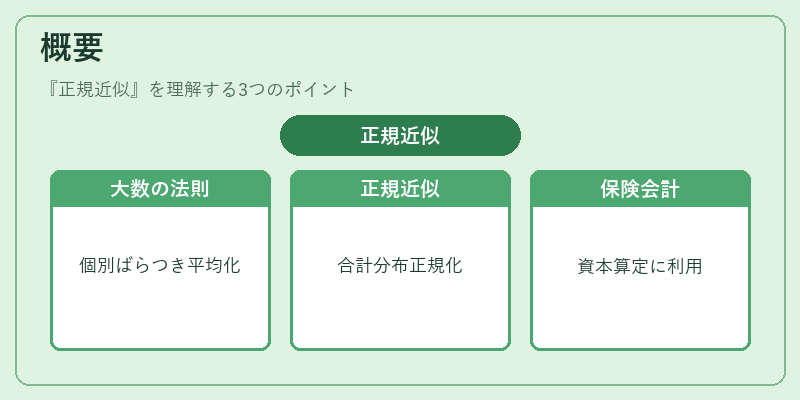
保険業界における損益予測は、多数の個別契約から集まる金額の合計を扱う。個々の保険金支払いやプレミアム収入は、確率変数として表され、分布が不明瞭であることが多い。しかし、大規模なポートフォリオでは大数の法則により、個別項目のばらつきが平均化されるため、合計金額は正規分布に近似できる。これを「正規近似」と呼び、保険会計や資本要求額の算定で広く応用されている。
役割と機能
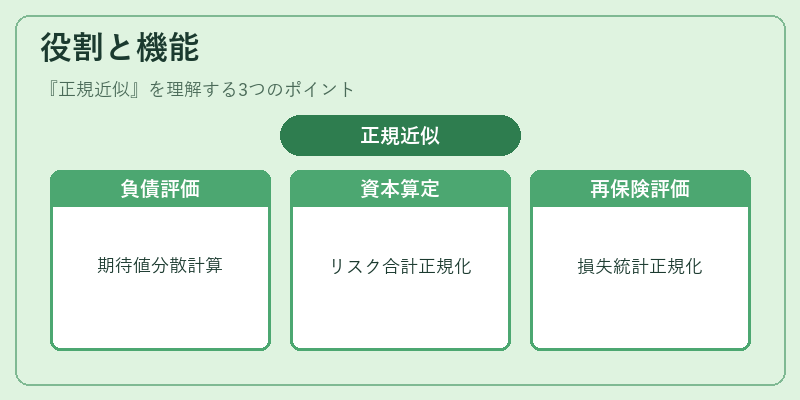
- リザーブ計算:将来支払予定金額(解約返戻金・死亡給付等)の期待値と分散を正規近似により求め、保険会社の負債評価を行う。
- ソルベンシーマージン:資本要件を算定する際、リスクファクター(損害率・投資リスク)の合計分布を正規近似で表し、必要資本額を決定する。
- 再保険プールの評価:複数の被保険者から集めた損失金額を正規近似でまとめ、再保険契約におけるリスク分散効果を定量化する。
- コンバインドレシオ分析:プレミアム収入と支出の差異(残余リスク)を正規近似で評価し、経営指標として利用する。
特徴
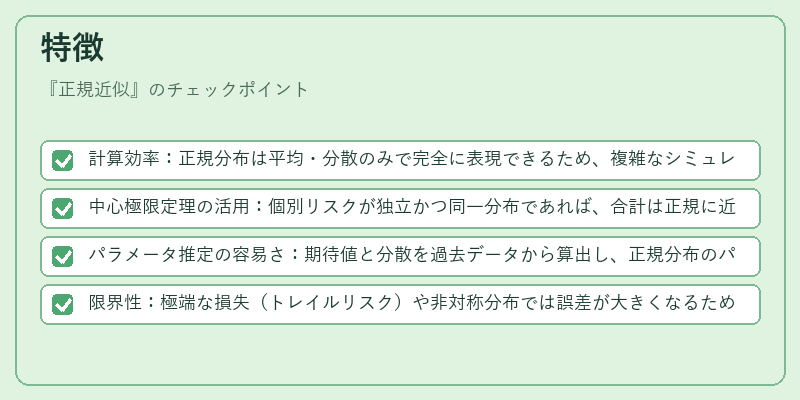
- 計算効率:正規分布は平均・分散のみで完全に表現できるため、複雑なシミュレーションよりも高速に結果が得られる。
- 中心極限定理の活用:個別リスクが独立かつ同一分布であれば、合計は正規に近づくという統計的根拠がある。
- パラメータ推定の容易さ:期待値と分散を過去データから算出し、正規分布のパラメータとして直接使用できる。
- 限界性:極端な損失(トレイルリスク)や非対称分布では誤差が大きくなるため、補完的手法(ベータ・ギャマ分布等)が併用されることもある。
現在の位置づけ
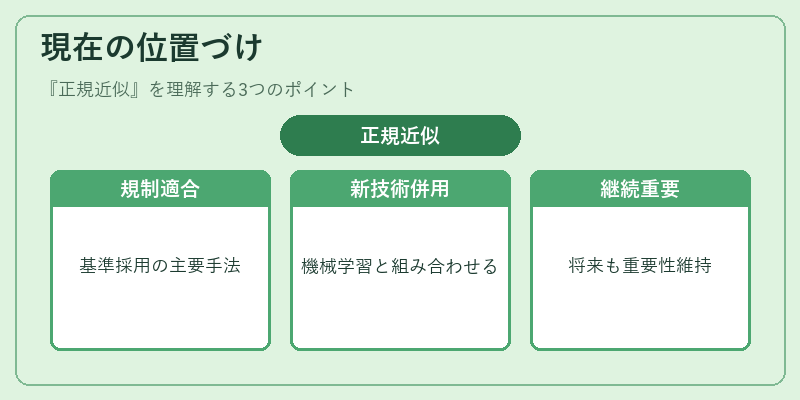
近年、保険業界は規制強化とデジタル技術の進展により、リスク評価手法の精度向上を求められている。その中で正規近似は、計算コストと実務性のバランスから依然として主要なツールである。特にソルベンシーIIや国際会計基準(IFRS 17)では、資本要求額や保険負債評価の標準手法として正規近似が採用されている。また、再保険市場でも大規模プールのリスク分散効果を定量化するために正規近似が頻繁に利用される。
一方で、機械学習やベイズ統計など新興手法の登場により、極端値モデリングや非線形関係の扱いが進展している。これらは正規近似と併用し、リスク評価の精度を高める方向で研究・実務化が進む見込みだ。
総じて、正規近似は保険業界における「基本的かつ普遍的な」統計手法として位置づけられ、将来的にも重要性を維持すると予想される。
×
続きを読むには確認が必要です