優先権付転換劣後債とは、発行体に対し一定の優先順位を持ちつつ、将来株式への転換が可能な、劣後債の一種である。
目次
概要
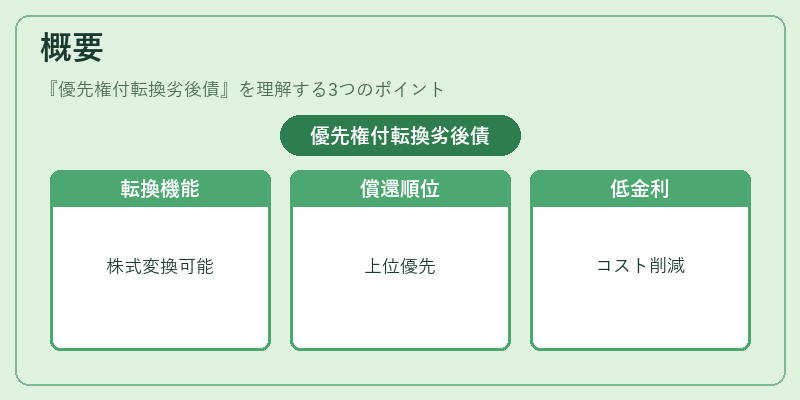
優先権付転換劣後債は、企業や金融機関が資金調達手段として採用するハイブリッド証券である。従来の劣後債と同様に、優先順位はサブオーディネート(既存の上位債務より下位)だが、その上に転換権を付与した点が特徴である。転換権は発行時に設定された転換価格や比率で株式へ変換できるため、投資家は利息収入と将来の株価上昇によるキャピタルゲインの両方を期待できる。また、優先権付という表現は、同一発行体内における他の劣後債や社債よりも高い償還順位を示し、投資家にとってリスク分散の観点から魅力的である。
このような設計は、低金利環境下で企業が低コストかつ柔軟な資本構成を実現するために開発された。転換機能による株式へのシフト可能性は、将来的な株主還元策としても利用され、投資家のリスク許容度や市場動向に応じて調整できる点が評価される。
役割と機能
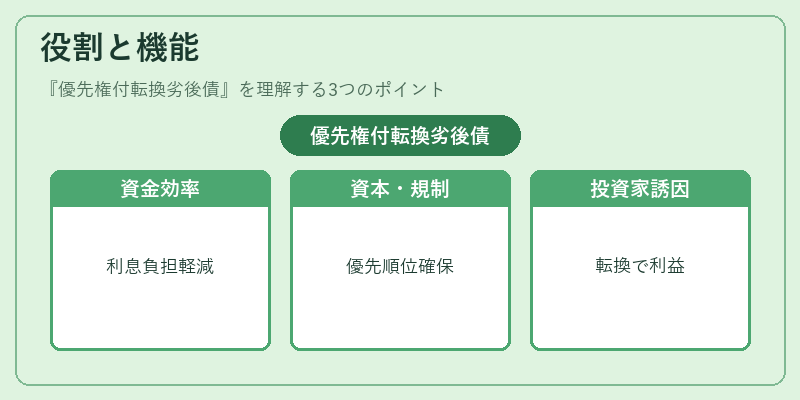
- 資金調達コストの最適化 – 通常の社債より高い利率を設定しつつ、転換によって株式へ置き換われば利息負担を軽減できる。
- 資本構成の柔軟性 – 優先権付であるため、既存の上位債務(サブオーディネート・優先社債)に対しても一定の安全性が確保され、企業は自己資本比率を維持しやすい。
- 投資家へのインセンティブ – 転換権を有することで、株価上昇時にキャピタルゲインを享受できるため、長期的な保有意欲が高まる。
- 規制資本の補完 – 銀行や保険会社はBasel III・Solvency II等の枠組みで優先権付転換劣後債をTier 2資本として計上でき、自己資本比率の向上に寄与する。
- 流動性確保 – 市場で取引される場合、投資家は利息と株式への転換オプションを同時に評価しやすく、流動性が高い。
特徴
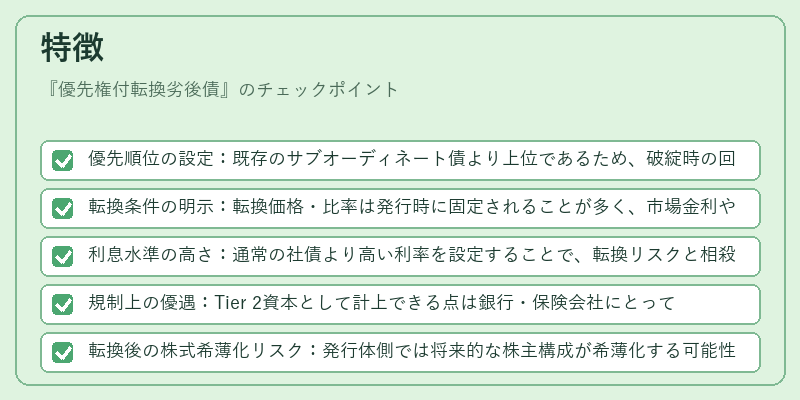
- 優先順位の設定:既存のサブオーディネート債より上位であるため、破綻時の回収確率が相対的に高い。
- 転換条件の明示:転換価格・比率は発行時に固定されることが多く、市場金利や株価変動を反映した柔軟な設計が可能。
- 利息水準の高さ:通常の社債より高い利率を設定することで、転換リスクと相殺しつつ投資家に魅力的なリターンを提供。
- 規制上の優遇:Tier 2資本として計上できる点は銀行・保険会社にとって大きなメリットであり、追加資本調達コストを低減する。
- 転換後の株式希薄化リスク:発行体側では将来的な株主構成が希薄化する可能性があるため、転換時期や条件に慎重な設計が求められる。
現在の位置づけ
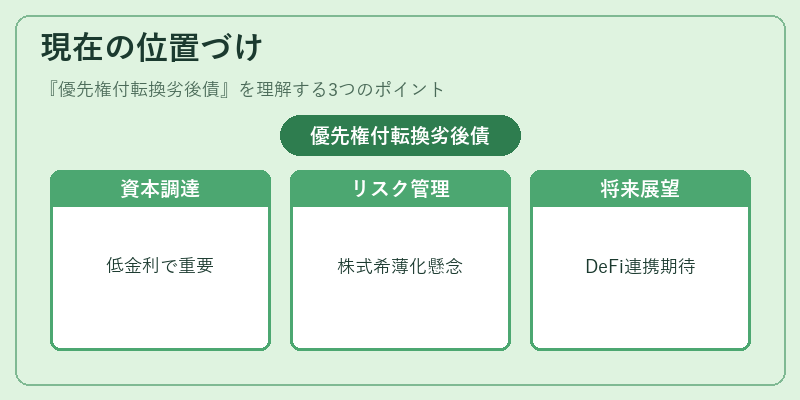
近年の低金利環境と規制強化の中で、優先権付転換劣後債は特に金融機関にとって重要な資本調達手段となっている。Basel III・Solvency II等の枠組みではTier 2資本として認められ、自己資本比率を向上させるために活用されている。また、企業が株式市場での資金調達コストを抑えつつ、投資家へのリターンを確保する手段としても増加傾向にある。
一方で、転換機能による株式希薄化や市場変動時の価格不安定性が懸念され、規制当局は発行条件の透明性と投資家保護を重視している。今後はデジタル資産との連携や分散型金融(DeFi)における類似証券の登場も期待され、従来の優先権付転換劣後債の設計が再検討される可能性がある。
×
続きを読むには確認が必要です