死亡保障額表とは、保険契約者が死亡した際に支払われる予定の死亡給付金額を示す表である。
目次
概要
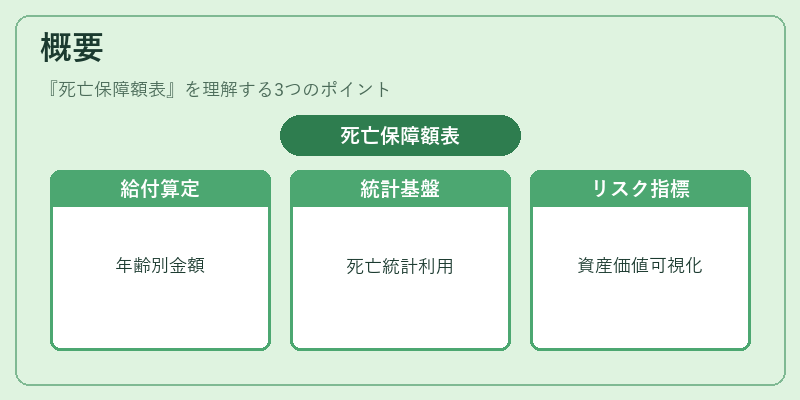
死亡保障額表は、終身保険・養老保険・収入保障保険など各種生命保険商品において、死亡時に受け取る給付金額を定量化するためのツールである。保険会社は過去の死亡統計と将来予測(大数の法則)を基に、年齢・性別・契約期間等の変数ごとに給付水準を算出し、表形式で提示する。このプロセスには、予定利率や告知義務に関わる情報も組み込まれ、保険料計算の根拠となる。死亡保障額表は、契約者が将来受け取る金銭的価値を可視化し、リスクマネジメント上の重要な指標として機能する。
役割と機能
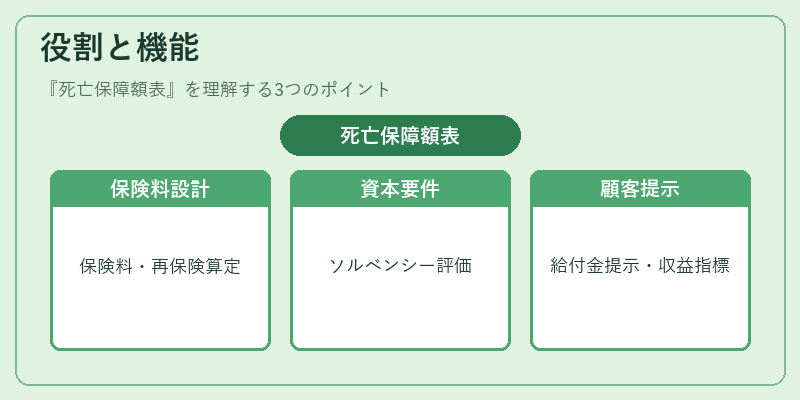
- 保険料設定:死亡給付水準を明示することで、保険会社は適切な保険料率(損害率)を算出できる。
- 再保険プールへの入力:再保険契約では、被保険者ごとのリスク分散のために死亡保障額表が参照され、保険金支払義務の見積もりに使用される。
- ソルベンシーマージン計算:規制当局は、死亡給付の将来負債を評価し、資本要件(ソルベンシーマージン)を決定する際に表データを活用する。
- 顧客説明・契約選択支援:保険代理店や金融アドバイザーは、死亡保障額表を利用して顧客に対し将来の給付金額とそのリスクを分かりやすく提示できる。
- コンバインドレシオ算定:収益性評価では、保険料収入と死亡給付支出(表から計算)との比率が重要指標となる。
特徴
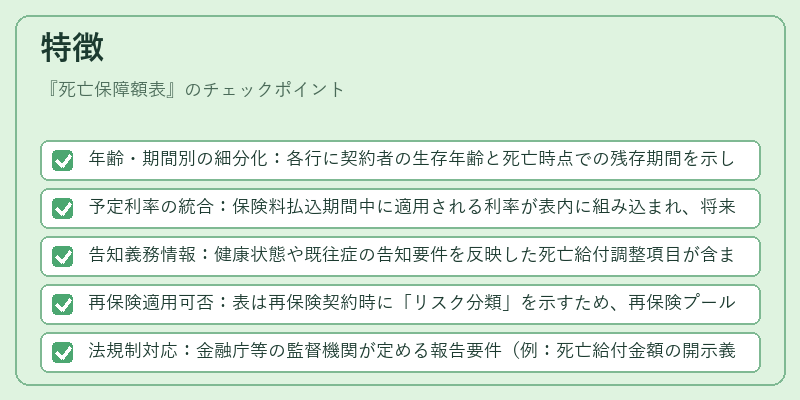
- 年齢・期間別の細分化:各行に契約者の生存年齢と死亡時点での残存期間を示し、個別リスクを反映する。
- 予定利率の統合:保険料払込期間中に適用される利率が表内に組み込まれ、将来価値計算に直結する。
- 告知義務情報:健康状態や既往症の告知要件を反映した死亡給付調整項目が含まれる場合がある。
- 再保険適用可否:表は再保険契約時に「リスク分類」を示すため、再保険プールへの割り当て判断材料となる。
- 法規制対応:金融庁等の監督機関が定める報告要件(例:死亡給付金額の開示義務)に準拠した形式で提供される。
現在の位置づけ
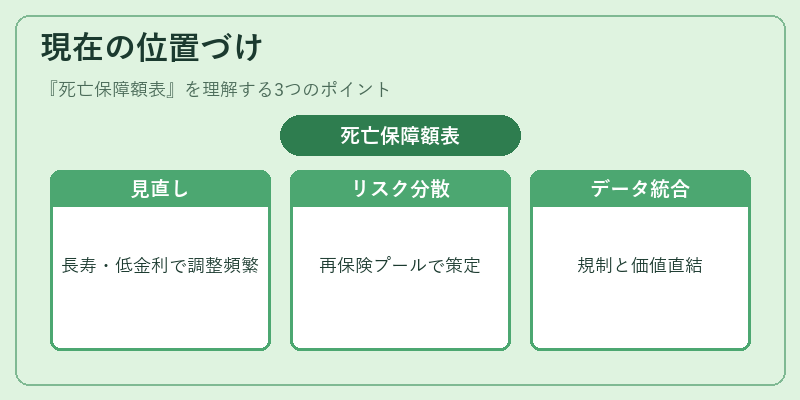
近年、長寿化と低金利環境の影響で保険会社は死亡保障額表を定期的に見直している。特に終身保険では、予定利率が実際の投資リターンと乖離するケースが増え、給付水準の調整が頻繁に行われている。また、再保険市場では、複数の保険会社が共同で設ける再保険プールにおいて、死亡保障額表を基にリスク分散戦略が策定される。さらに、ソルベンシーII等規制枠組みの下で、死亡給付負債は資本計算の中心項目となり、表データの正確性と透明性が企業価値に直結している。加えて、自賠責保険や地震保険など非生命保険商品でも、類似した「給付額表」が活用されるケースが増え、金融業界全体で統一的なデータ管理手法への移行が進んでいる。
×
続きを読むには確認が必要です