リスクベース資本バッファとは、保険会社が市場変動や予期せぬ損失に対抗するために設定する追加的な資本要件である。
目次
概要
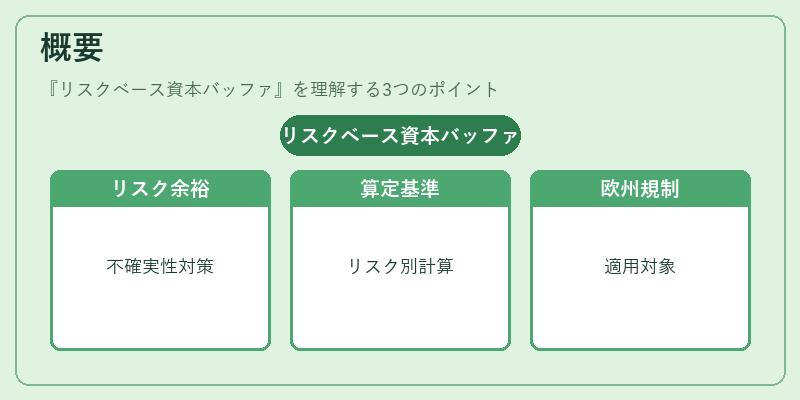
リスクベース資本バッファは、保険業界の規制枠組み(特に欧州連合のSolvency IIや類似規制)において導入された。従来のソルベンシーマージンが最低限度を満たすことを保証する一方で、バッファは「予期しないリスク」に対する余裕を持たせる役割を果たす。これにより、終身保険・養老保険・収入保障保険などの長期商品に伴うキャッシュフロー不確実性や再保険プールの損害率変動に対しても、保険会社が健全な財務体制を維持できるよう設計されている。リスクベース資本バッファは、企業固有のリスクプロファイル(投資リスク・保険負債リスク・再保険リスクなど)に応じて算定され、総合的なソルベンシー評価を補完する。
役割と機能
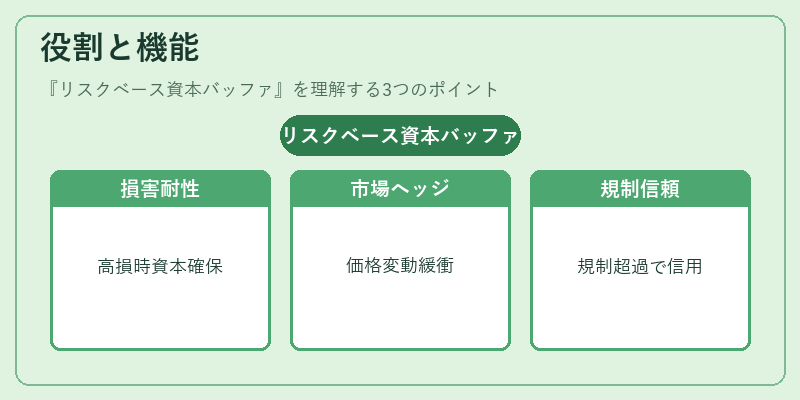
- 損害率変動への耐性強化:予想外の高い損害率が発生した際に、バッファが追加資本として機能し、保険金支払いや再保険引受けを継続できる。
- 市場リスクヘッジ:投資ポートフォリオの価格変動や利回り変化に対して、資本の余剰が緩衝材となる。
- 規制遵守と市場信頼:監督当局が設定する基準を超える資本水準を維持し、投資家・保険契約者からの信用を確保する。
- 再保険プールとの連動:再保険契約における損害率の変動を吸収し、原則的に自社負担リスクが増大した場合でもバッファが調整される。
特徴
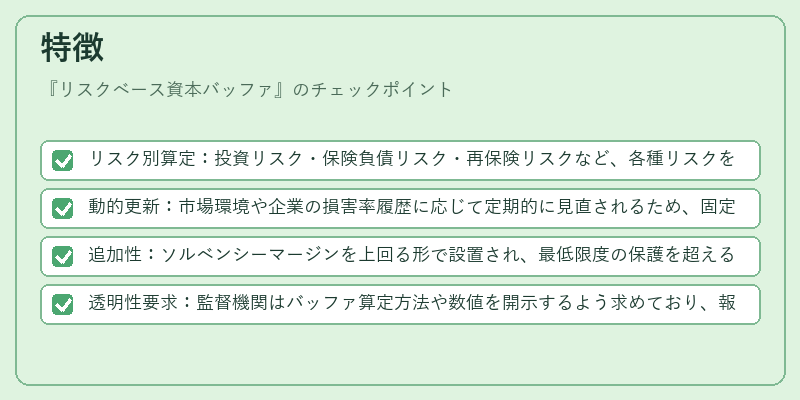
- リスク別算定:投資リスク・保険負債リスク・再保険リスクなど、各種リスクを個別に評価し合計する。
- 動的更新:市場環境や企業の損害率履歴に応じて定期的に見直されるため、固定資本ではない。
- 追加性:ソルベンシーマージンを上回る形で設置され、最低限度の保護を超える余裕が確保される。
- 透明性要求:監督機関はバッファ算定方法や数値を開示するよう求めており、報告義務が強化されている。
現在の位置づけ
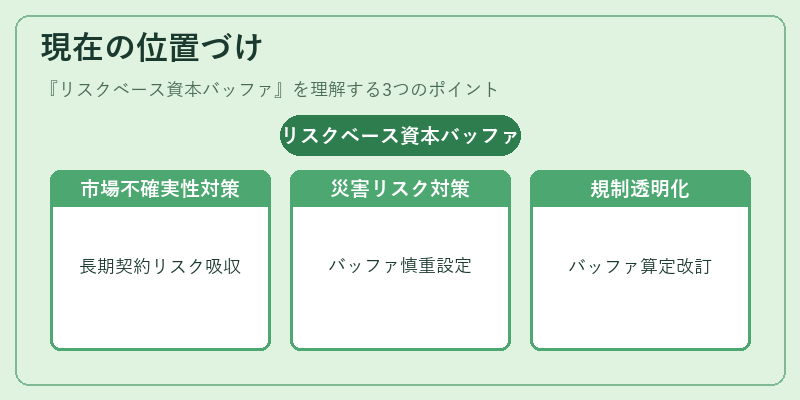
近年、低金利環境と高い市場不確実性により、保険会社は従来のソルベンシーマージンだけでは十分なリスク吸収力を持たないケースが増えている。そこでリスクベース資本バッファは、特に終身保険・養老保険など長期契約で発生するキャッシュフロー不確実性に対して重要な役割を果たすようになっている。また、地震保険や大数の法則に基づく損害率変動が顕著になる環境下では、バッファ設定がより慎重に行われる傾向にある。規制当局は、企業固有リスクを適切に反映した資本要件とするため、バッファ算定基準の見直しや透明性強化を進めている。結果として、リスクベース資本バッファは保険業界における財務健全性評価の中心的指標となっている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事