予定利率リスクモデリング手法とは、保険会社が将来にわたって保証する利率(予定利率)に伴う不確実性を定量化し、資産・負債の評価やリスク管理に活用する一連の統計的・数理的方法である。
目次
概要
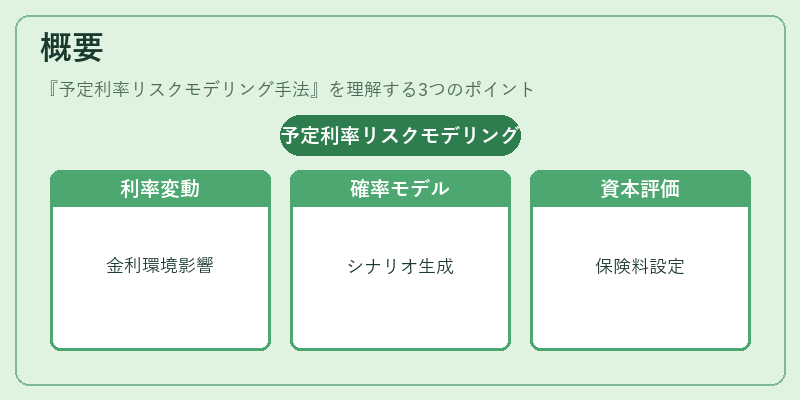
終身保険や養老保険では契約時点で一定の利率が保証されることが多い。この予定利率は、将来の金利環境の変動により実際の投資収益と乖離するリスクを内包している。
そのため、過去の金利データや市場予測では不十分であり、確率論的手法によるシナリオ生成が必要になった。
また、再保険プールやソルベンシーマージン計算においても、予定利率リスクを正しく評価することは、保険料設定と資本要求額の適切性を保証する上で不可欠である。
役割と機能
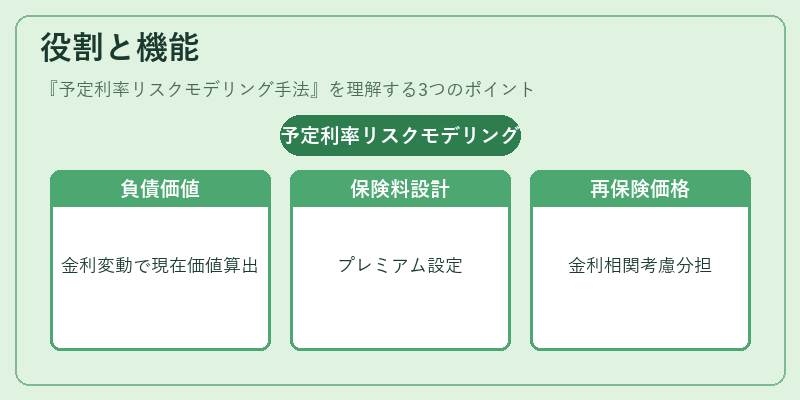
- 負債価値の再現:将来キャッシュフローに対し、金利変動シナリオを掛け合わせて現在価値を算出。
- 保険料設計:予定利率不確実性を反映したプレミアム設定や解約返戻金の見積もりに利用。
- ソルベンシーマージン評価:金利リスクが資本要件に与える影響を定量化し、規制基準への適合性を検証。
- 再保険価格設定:リスクプール内での金利相関を考慮した分担比率やプレミアム計算に応用。
特徴
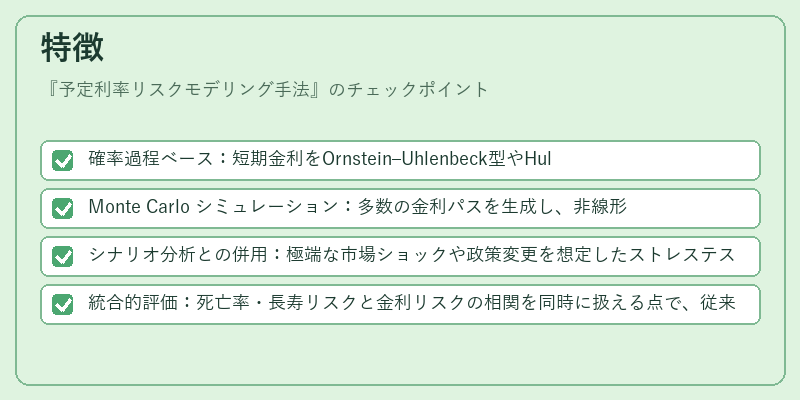
- 確率過程ベース:短期金利をOrnstein–Uhlenbeck型やHull–Whiteモデル等で表現し、長期金利曲線の動態を再現。
- Monte Carlo シミュレーション:多数の金利パスを生成し、非線形な負債構造に対する分布を取得。
- シナリオ分析との併用:極端な市場ショックや政策変更を想定したストレステストが容易。
- 統合的評価:死亡率・長寿リスクと金利リスクの相関を同時に扱える点で、従来の単一リスクモデルよりも総合的な視点を提供。
現在の位置づけ
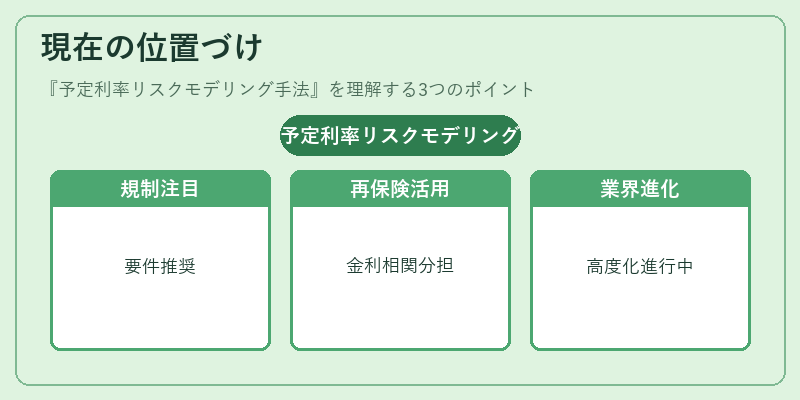
近年の金利変動の大きさや金融市場の不安定化に伴い、予定利率リスクモデリングは規制当局からの注目対象となっている。
Solvency IIやIFRS 17では、資産・負債の評価において金利リスクを考慮したモデル使用が推奨されており、多くの保険会社が内部統制の一環として本手法を導入している。
再保険市場でも、金利相関リスクを分担するためのプール設計や価格設定に活用されるケースが増加し、業界全体で高度化が進行中である。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事