非比例再保険とは、被保険者の損害額が一定限度を超えた際に、再保険会社がその超過分のみを負担する仕組みである。
目次
概要
従来の比例再保険は保険料と損失を比例配分する方式だが、極端な大規模損害に備えるために発展した。自然災害や重大事故など、予測困難かつ高額なリスクを対象とし、被保険者の資本圧迫を緩和する目的で設立された。
役割と機能
非比例再保険は、損失限度(サブリーン)を設定し、その上限を超える部分のみをカバーする。被保険者は自己負担分と超過分の二重構造でリスク管理でき、資本コストを削減するとともに、再保険プールやソルベンシーマージンの安定化にも寄与する。
特徴
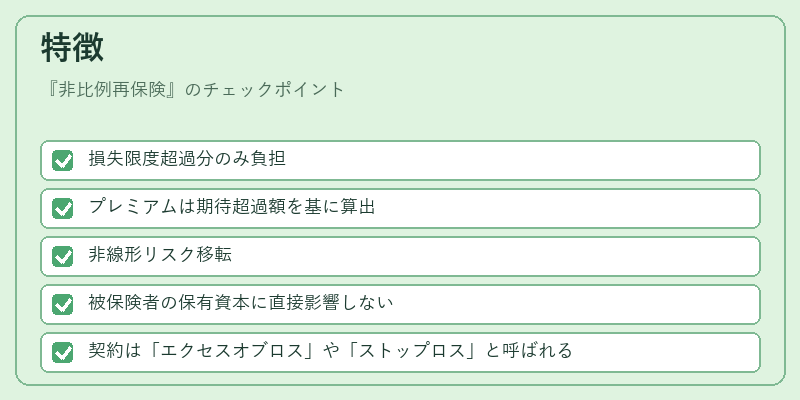
- 損失限度超過分のみ負担
- プレミアムは期待超過額を基に算出
- 非線形リスク移転
- 被保険者の保有資本に直接影響しない
- 契約は「エクセスオブロス」や「ストップロス」と呼ばれる
この構造により、個別事案の損失分布が偏っても全体リスクを抑制できる。
現在の位置づけ
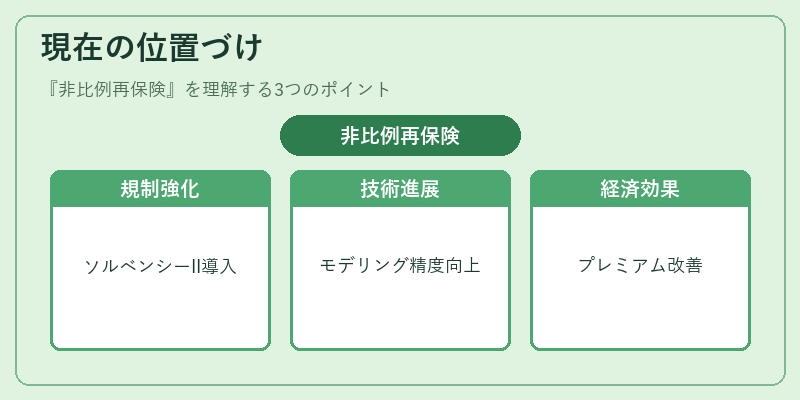
近年の気候変動や規制強化(例:ソルベンシーII)に伴い、非比例再保険は重要性を増している。再保険プールが拡大し、モデリング技術の進展でプレミアム算定精度が向上。また、コンバインドレシオ改善や解約返戻金圧力緩和に寄与するケースも多い。
×
続きを読むには確認が必要です