自賠責保険法とは、車両を運転する者が第三者に対して負う損害の補償義務を定めた日本国の法律である。
目次
概要
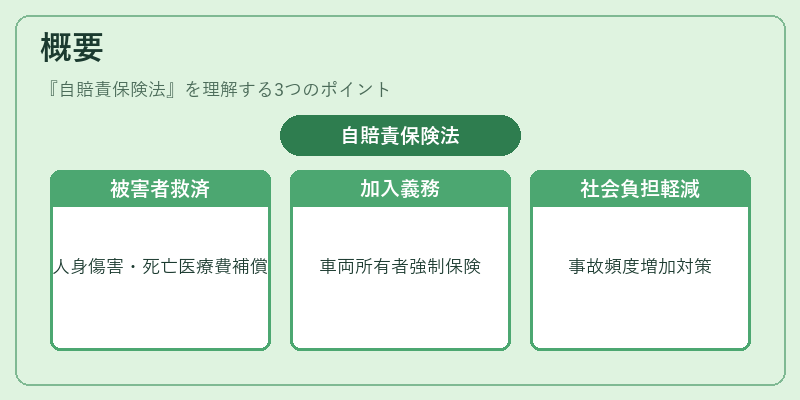
自賠責保険法は、自動車事故による人身傷害・死亡・医療費等を対象とし、被害者が適切な救済を受けられるように設計された強制保険制度である。法律の成立背景には、交通事故発生頻度の増加と社会的負担の拡大への対処が挙げられ、車両所有者・運転者に対し一定額の保険加入を義務付けることで、個々人のリスク管理能力不足を補完する役割を果たす。
役割と機能
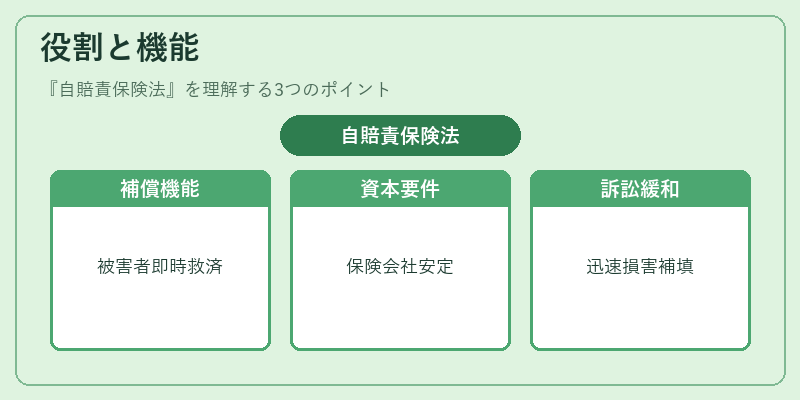
自賠責保険は、事故発生時に被害者が損害賠償請求を行う際の初期的な経済救済手段として機能する。具体的には、死亡・重傷・軽傷等各種負傷区分ごとに定められた上限額で医療費・慰謝料等を支払う。また、保険金は被害者本人や遺族が直接受取ることができ、訴訟手続きの前段階として迅速な損害補填を可能にする。さらに、自賠責保険法は保険会社に対し、一定の資本要件・運用規制を課すことで、保険金支払い能力(ソルベンシーマージン)を確保している。
特徴
- 義務加入:車両登録時に必ず加入が求められ、未加入の場合は罰則が科せられる。
- 人身傷害のみ対象:物損や第三者の財産損害は対象外であり、別途任意保険(自賠責以外)を検討する必要がある。
- 上限額固定:死亡・重傷・軽傷ごとに定められた補償金額が上限となり、過剰損害に対しては追加の保険(任意保険)が不可欠。
- 再保険機構:大規模事故時のリスク分散を図るため、国内外の再保険会社と連携し、リスクプール化が実施されている。
現在の位置づけ
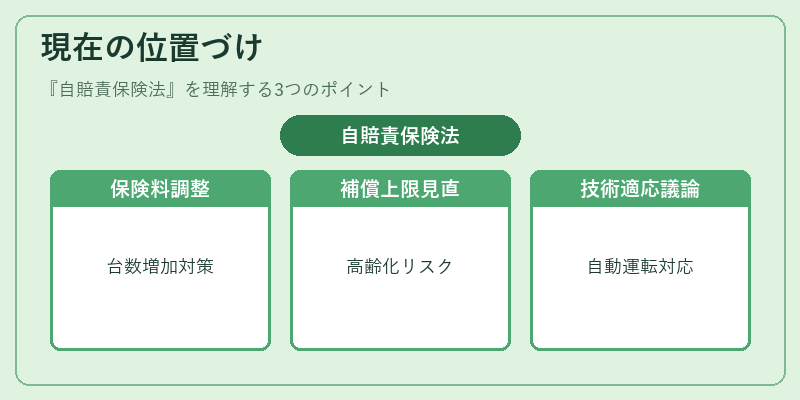
自賠責保険法は、日本における交通安全・損害救済システムの中核を成す制度であり、国民全体の社会保障網として機能している。近年では車両台数増加と高齢化による事故リスク上昇が課題となり、保険料率や補償上限額の見直し検討が継続的に行われている。また、自動運転技術の普及・共有経済車両(カーシェア)拡大に伴い、法制度の適応性を高めるための議論も活発化している。国際比較では、欧米諸国の自賠責相当制度と同等の補償範囲・金額が維持されつつ、国内特有の交通事情に合わせた微調整が進められている。
×
続きを読むには確認が必要です