滞納処分とは、税務署や社会保険事務所が未払の税金・社会保険料等に対して行う法的措置である。
概要
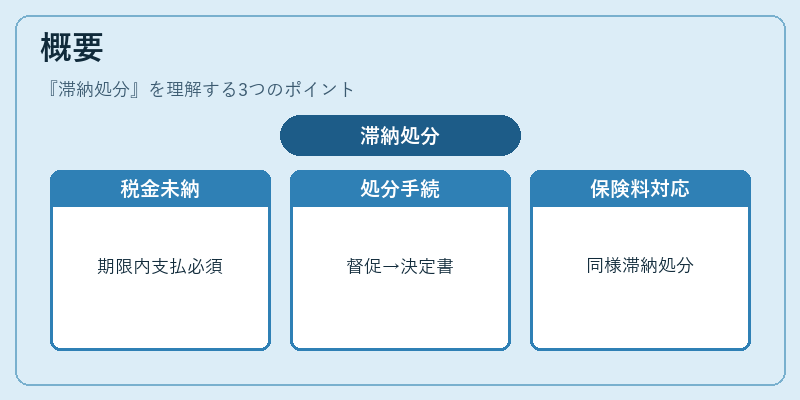
税法上、納税義務者は期限内に税金を支払わなければならないと定められている。しかし、経済的困難や管理不足などから納付が遅れた場合、行政機関は「滞納処分」を実施し、未払い額の回収を図る。
この手続きは、税務署における「督促」から始まり、一定期間経過すると「滞納処分決定書」が交付されることで正式化する。社会保険料についても同様に、被保険者や事業主が未払いとなった場合には「保険料滞納処分」として取り扱われる。
役割と機能
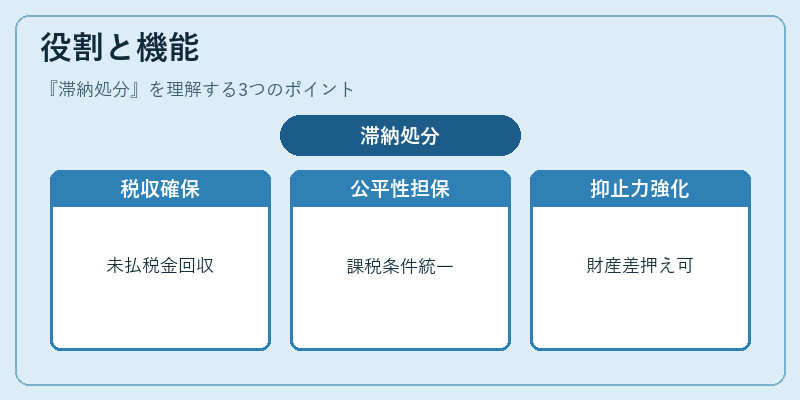
滞納処分は、以下のような場面で重要な機能を果たす。
- 税収確保:国や地方自治体が公共サービスに必要な財源を維持するため、未払税金を回収する手段となる。
- 公平性の担保:納税義務者全員が同一条件で課税されるという原則を守り、不正行為や逃税を抑制する。
- 社会保障制度の安定化:社会保険料の滞納は、年金・医療費等の給付基盤に直接影響するため、回収措置が制度全体の持続可能性を支える。
- 法的手段としての抑止力:未払者に対して強制執行(財産差押え・給与天引き等)を適用できる権限を有し、違反行為へのリスクを高める。
特徴
-
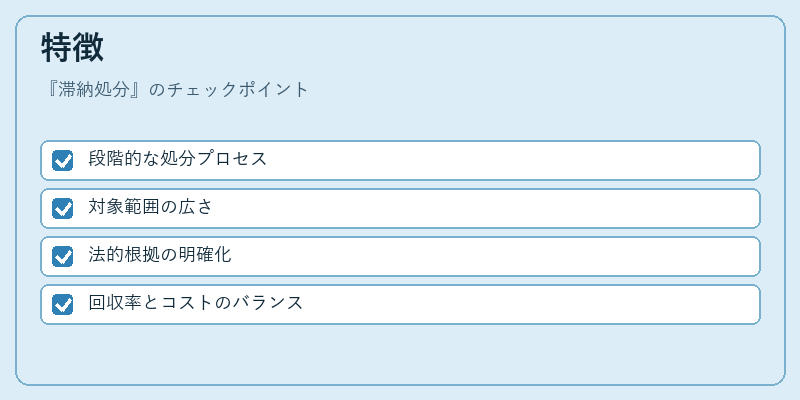
段階的な処分プロセス
1. 督促書送付:未払額と支払期限を明示。
2. 滞納処分決定:期日経過後、正式に処分が確定。
3. 強制執行の実施:必要に応じて財産差押えや給与天引き等を行う。 -
対象範囲の広さ
税金(所得税・法人税・消費税など)だけでなく、社会保険料(健康保険・厚生年金・雇用保険)も同一枠組みで処理される。 -
法的根拠の明確化
税務署長の権限に基づく行政手続きとして、裁判所への訴えが不要な点が特徴である。ただし、納税者は異議申立てや再審請求を行うことができる。 -
回収率とコストのバランス
滞納処分は行政コスト(督促・調査・執行)と回収額とのトレードオフを考慮しながら実施され、効率的な資源配分が求められる。
現在の位置づけ
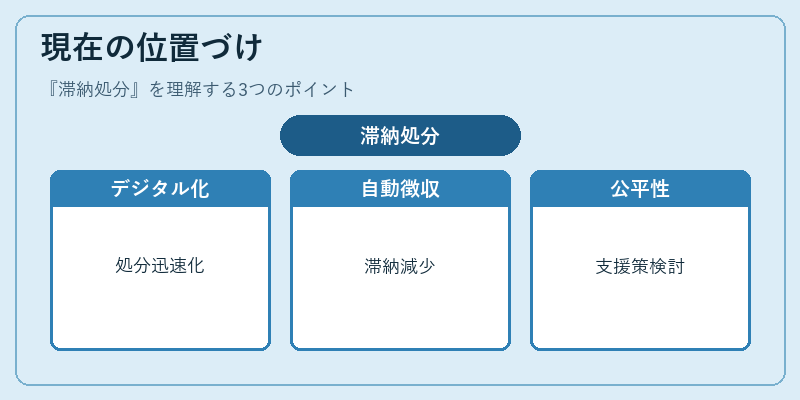
近年、国や地方自治体はデジタル化による徴税システムの強化とともに、滞納処分の迅速化を進めている。電子申告・納付の普及により、未払情報の把握が容易になり、督促から処分決定までの期間短縮が実現している。また、社会保険料については、事業所への自動引落しや給与天引きシステムの整備が進み、滞納件数の減少傾向にある。
一方で、経済的格差拡大や個人負担増加の影響を受けて、一部では滞納処分による強制執行が社会的課題として注目されている。そのため、行政は「滞納者支援制度」や「分割払いや延長措置」の導入を検討しつつ、法の厳格な適用と公平性の両立を図っている。
続きを読むには確認が必要です