分配金非課税枠変更手続き時期とは、企業が株主に対して支払う分配金のうち、税法上非課税となる限度額を変更する際に必要な申請・届出を行う期間である。
目次
概要
分配金非課税枠は、法人税法や所得税法に基づき株主への配当が一定額まで税務上免除される制度である。企業は経営方針の変更や資本政策の見直しに伴い、この枠を増減させることがある。手続き時期は、通常、決算期末から数か月以内に税務署へ届出する必要があり、未申請の場合は追徴課税対象となるため、適切なタイミングで処理することが求められる。
役割と機能
分配金非課税枠変更手続き時期の設定は、企業が株主還元策を柔軟に調整できる一方で、税務当局が公正な課税を維持するための監視ポイントとなっている。具体的には、以下の場面で活用される。
- 事業再編やM&A後の資本構成変更時
- 株主総会で配当方針が大幅に見直された場合
- 法人税法改正による非課税枠上限の変更
特徴
- タイムリーな届出:決算期末から一定期間内に完了する必要がある。
- 申請主体:株主構成や配当方針を決定した取締役会・株主総会の議事録とともに税務署へ提出。
- 追徴リスク:届出遅延は課税対象となり、追加納付が生じる可能性がある。
現在の位置づけ
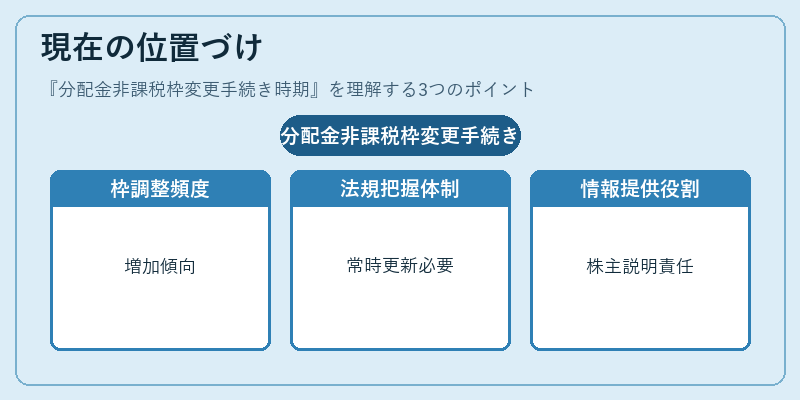
近年、企業の株主還元意識が高まる中で分配金非課税枠の調整頻度が増えている。税制改正により非課税上限額が見直されることもあるため、企業は常に最新の法規を把握し、適時手続きを行う体制を整える必要がある。また、金融機関や証券会社は株主への情報提供を通じて、分配金非課税枠変更のタイミングと影響を説明する役割も担っている。
×
続きを読むには確認が必要です