死亡リスク評価とは、個人または集団が将来にわたって死亡する確率を定量的に測定し、保険料設定や資本配分の基礎となるプロセスである。
目次
概要
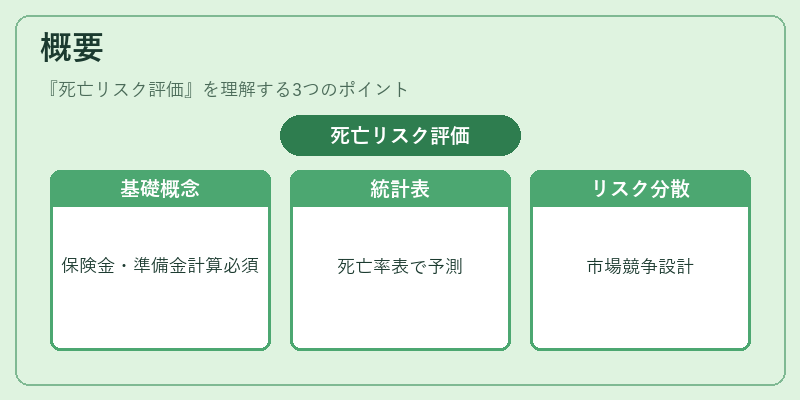
死亡リスク評価は、生命保険業務の根幹を成す概念であり、保険金支払いや準備金計算に不可欠である。過去数世紀にわたり蓄積された死亡統計データを基に作られた死亡率表(アクチュアル・テーブル)が主な情報源となる。このプロセスは、法定の大数の法則に従い、個別の契約者ではなく集団レベルで確率的予測を行うことでリスク分散を図っている。死亡リスク評価は、保険会社が市場で競争力ある商品設計を行うための前提条件ともなる。
役割と機能
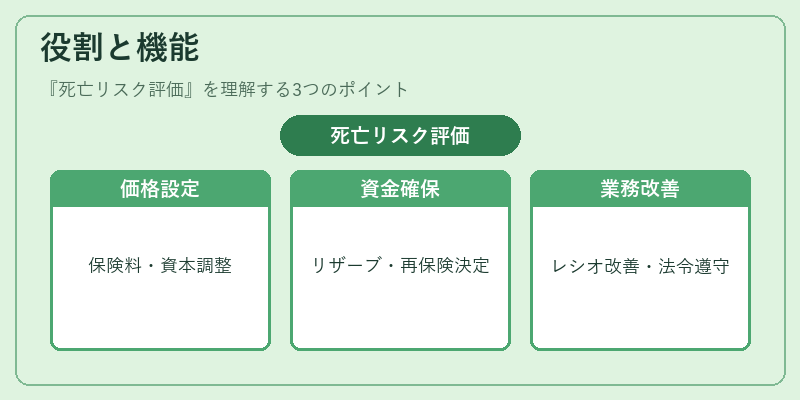
- 保険料算定 – 死亡確率に応じた期待損失額を算出し、プレミアム設定に反映する。
- 準備金計算 – 将来の死亡給付支払を賄うために必要なリザーブを決定する。
- ソルベンシーマージン評価 – 資本充足性を確保するため、予測される死亡リスクと実際の損害率を比較し、追加資本要件を算出する。
- 再保険プール選定 – リスク分散の一環として、死亡リスクが高い契約群を再保険者に移転するか否かを判断する。
- コンバインドレシオ管理 – 死亡リスクと経費・投資損益を統合した指標であるコンバインドレシオの改善策を立案する際、死亡リスク評価は重要な入力データとなる。
- 告知義務遵守 – 契約者から提供された健康情報を反映し、適切に死亡リスクを再評価することで、保険会社は法的要件を満たす。
特徴
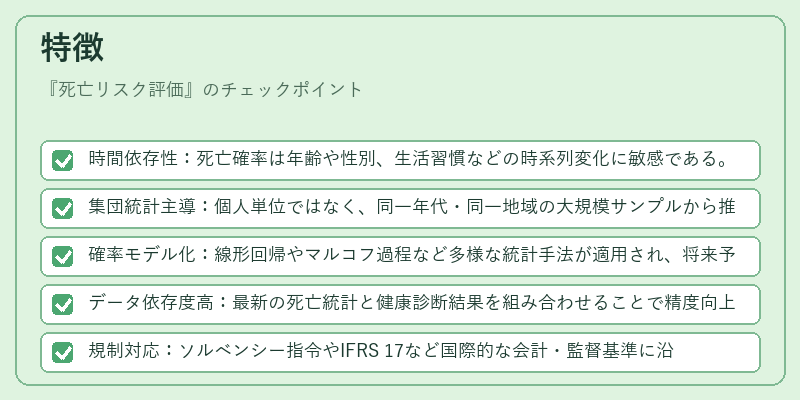
- 時間依存性:死亡確率は年齢や性別、生活習慣などの時系列変化に敏感である。
- 集団統計主導:個人単位ではなく、同一年代・同一地域の大規模サンプルから推定されるため、偶発的な死亡イベントの影響を緩和する。
- 確率モデル化:線形回帰やマルコフ過程など多様な統計手法が適用され、将来予測の不確実性を数値化できる。
- データ依存度高:最新の死亡統計と健康診断結果を組み合わせることで精度向上が図られる。
- 規制対応:ソルベンシー指令やIFRS 17など国際的な会計・監督基準に沿った評価方法が求められる。
現在の位置づけ
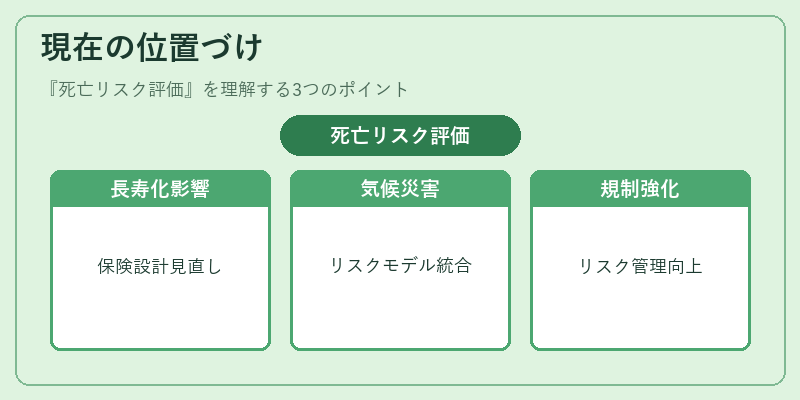
近年、長寿化と医療技術の進展により死亡リスクは低下傾向にあり、保険会社はこれを踏まえた商品設計や再保険戦略を見直している。さらに、気候変動による自然災害が間接的に死亡率に影響を与えるケースも増加し、リスク評価モデルへの統合が進められている。テクノロジー面では、機械学習やビッグデータ解析を用いた個別化死亡リスク推定が実験段階から本格運用へと移行しており、保険料の透明性向上と契約者への説明責任強化に寄与する。規制面では、ソルベンシーIIや新たな国際基準が死亡リスク評価をより厳密かつ一貫した方法で行うことを求めており、業界全体のリスク管理水準は高まっている。
×
続きを読むには確認が必要です