自己株式普通株とは、企業が自ら保有する普通株式である。
目次
概要
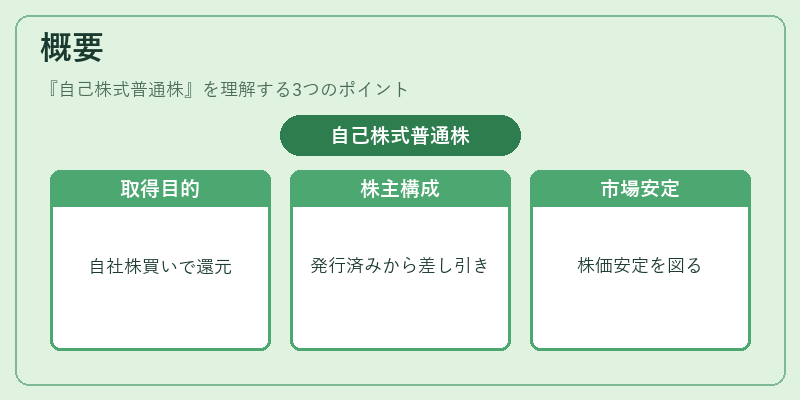
自己株式は、発行済み株式のうち、会社が自社の資本として取得したものを指す。普通株式として発行された株式が対象であり、優先株や転換社債等は除外される。自己株式は、株式発行時に発行済み株式総数から差し引かれ、株主構成に影響を与える。企業は、株式の市場価格を安定させる目的や、株主還元策として自社株買いを実施する際に自己株式を保有する。
役割と機能
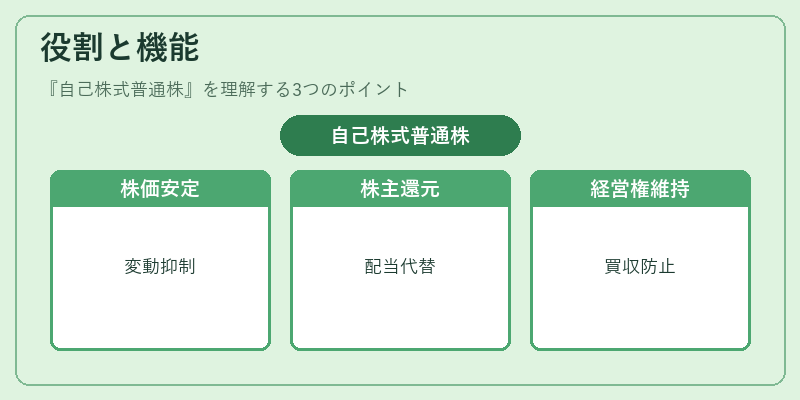
自己株式普通株は、以下のような場面で機能する。
- 株価安定化:市場での株価変動を抑えるため、買い戻しを行い余剰株を自己株式として保有。
- 株主還元:配当や株式分割の代替手段として、自己株式を再発行し株主に還元。
- 経営権維持:株主構成をコントロールし、敵対的買収を防止。
- 資本政策:資本構成を調整し、自己資本比率を最適化。
- 取締役会の議決:自己株式に関する取締役会の決議や株主総会の承認が必要。
特徴
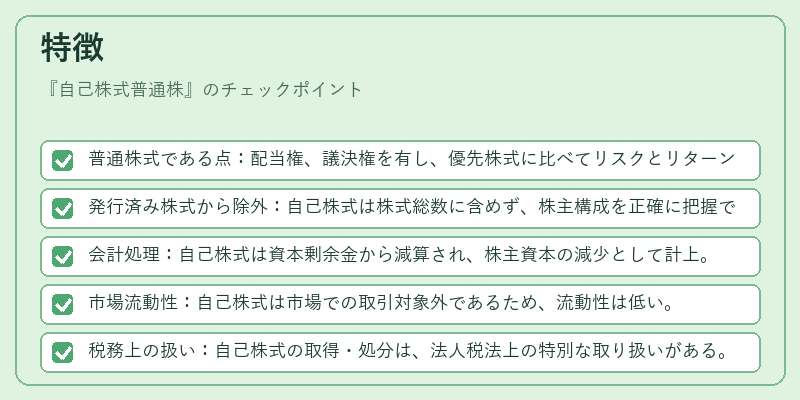
- 普通株式である点:配当権、議決権を有し、優先株式に比べてリスクとリターンのバランスが異なる。
- 発行済み株式から除外:自己株式は株式総数に含めず、株主構成を正確に把握できる。
- 会計処理:自己株式は資本剰余金から減算され、株主資本の減少として計上。
- 市場流動性:自己株式は市場での取引対象外であるため、流動性は低い。
- 税務上の扱い:自己株式の取得・処分は、法人税法上の特別な取り扱いがある。
現在の位置づけ
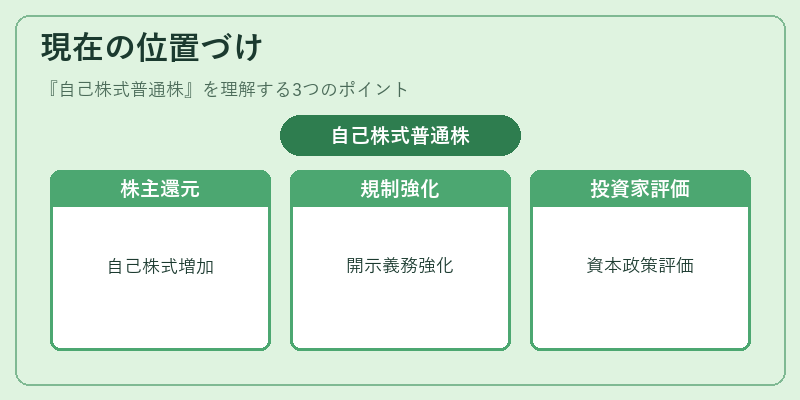
近年、企業の株主還元策として自社株買いが増加し、自己株式普通株の保有比率は上昇傾向にある。規制面では、株式市場制度により、自己株式の取得・保有に関する開示義務が強化されている。投資家は、自己株式の保有状況を株主総会資料や有価証券報告書で確認し、企業の資本政策や株価安定化策を評価する重要な指標として利用している。
×
続きを読むには確認が必要です