自己資本比率の外部評価指標とは、企業の自己資本(株主資本)と負債の構成を外部から定量的に測るための指標である。
概要
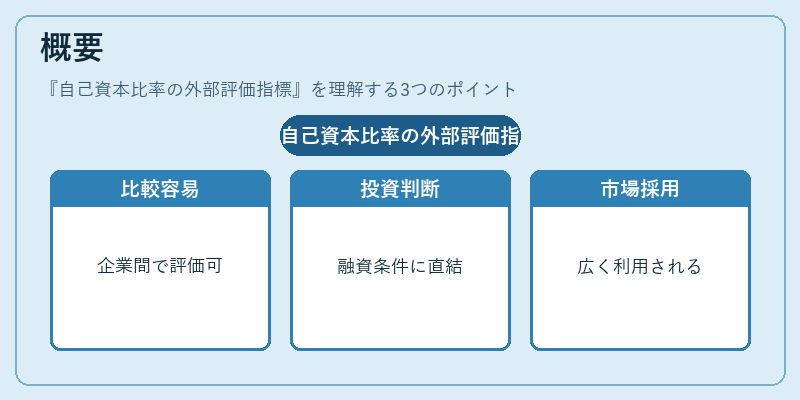
外部評価指標は、投資家や信用格付機関、規制当局が企業の財務健全性を客観的に比較する際に用いられる。自己資本比率自体は貸借対照表上で計算される内部指標だが、外部評価指標としては「負債比率」「資本適正率」などが代表例となる。これらの指標は、企業間や業界全体との比較を容易にし、投資判断や融資条件設定に直接影響するため、金融市場で広く採用されている。
役割と機能
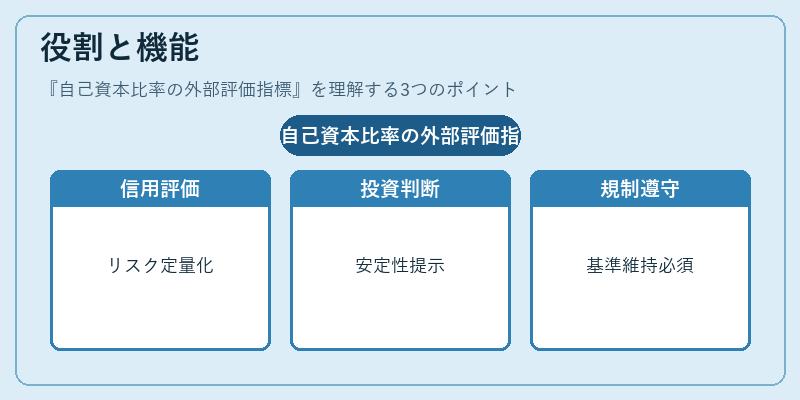
外部評価指標は、以下のような場面で重要な役割を果たす。
- 信用リスク評価:貸付先の資本構成を把握し、デフォルトリスクを定量化する。
- 投資判断:株主に対して企業の財務安定性を示し、投資意思決定の根拠となる。
- 規制遵守:金融機関は Basel III 等の国際基準に従い、最低限の自己資本比率を維持する必要がある。
- 市場比較:同業他社と比較して過剰な負債や過度のレバレッジを検出し、競争力評価に寄与する。
特徴
| 項目 | 内容 |
|---|---|
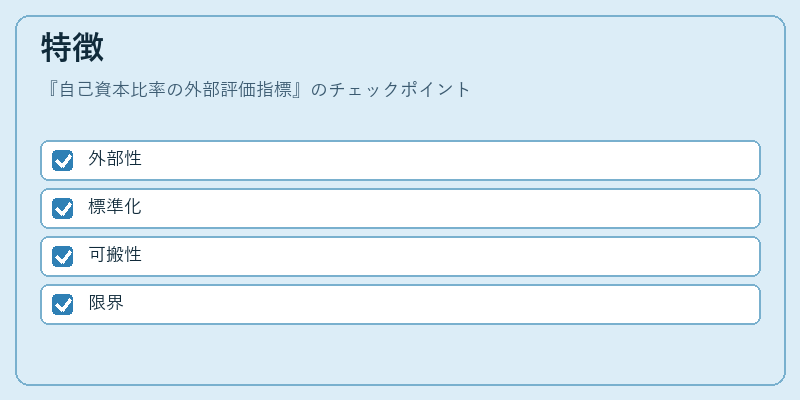
| 外部性 | 投資家・規制当局が独自に算定し、第三者視点で比較可能。 |
| 標準化 | 国際会計基準(IFRS)や国内の監督指針に沿って統一された計算式を採用。 |
| 可搬性 | 異なる業種・規模でも同一フォーマットで比較できるため、横断的分析が容易。 |
| 限界 | 企業の内部留保や非現金資産を過小評価する場合がある。 |
外部評価指標は、自己資本比率という基本的な財務構造を客観化し、投資・融資判断に不可欠な情報源となっている。
現在の位置づけ
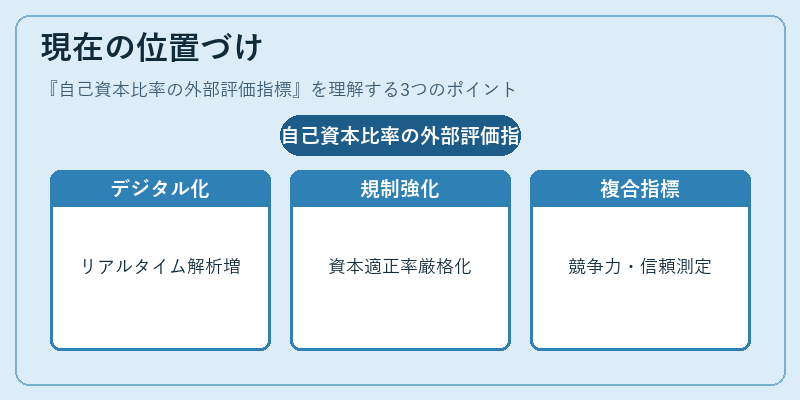
近年ではデジタル金融の拡大とともに、AIによるリアルタイムデータ解析が進展しており、外部評価指標はより頻繁かつ詳細に算出されている。規制面では、金融機関の資本適正率を厳格化する動きが継続し、特に低金利環境下でのレバレッジ管理が注目される。また、企業価値評価においては、自己資本比率とROIC(投下資本利益率)を組み合わせた複合指標が採用されるケースも増えている。これらの動向は、外部評価指標が単なる数値以上に、企業の持続的な競争力や市場信頼性を測る重要なツールとして位置づけられていることを示している。
続きを読むには確認が必要です