投資キャッシュフロー調整項目とは、企業のキャッシュ・フロー計算書において投資活動による現金収支を正確に把握するために、会計上の変動と実際の現金取引との差異を補正する項目です。
概要
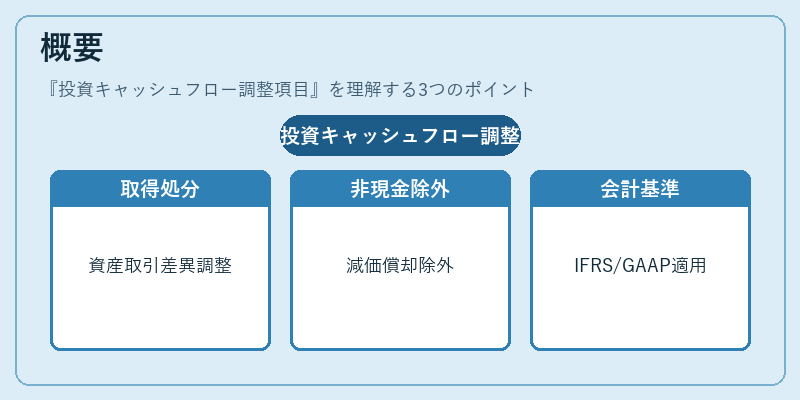
投資キャッシュフロー調整項目は、主に固定資産や無形資産の取得・処分、長期投資の増減など、会計上では利益計算に組み込まれるが、実際には現金の流入または流出を伴う取引から生じる差異を調整するために設けられます。
この概念は、IFRSや米国GAAPなど主要な会計基準でキャッシュ・フロー計算書の「投資活動による現金収支」を明示化する際に不可欠です。特に、減価償却費や引当金の変動といった非現金項目は投資CFには直接影響しないため、これらを除外し、実際のキャッシュ取引のみを反映させる必要があります。
役割と機能
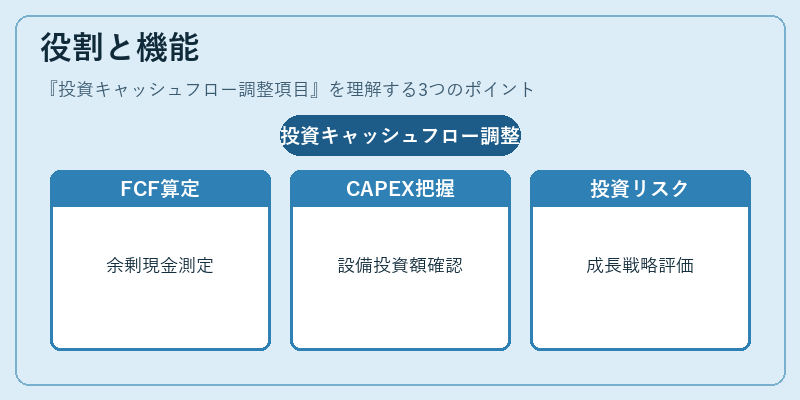
投資キャッシュフロー調整項目は、企業の資本支出計画や投資戦略を評価する上で重要な指標となります。具体的には、以下のような場面で活用されます。
-
自由キャッシュフロー(Free Cash Flow)の算定
投資CFから営業CFを差し引いた値は、企業が投資活動に必要な現金を除外した後に残る余剰キャッシュを示すため、投資調整項目の正確性が不可欠です。 -
資本支出(CAPEX)と売却収益の把握
設備投資や無形資産取得は会計上の費用として扱われますが、キャッシュフローでは実際に現金を支払うタイミングで反映されるため、調整項目を通じて正確な投資額を確認できます。 -
投資判断とリスク評価
企業の長期的な成長戦略や買収・合併活動に伴うキャッシュフロー変動は、投資CF調整項目を通じて定量化され、投資家や債権者がリスクプロファイルを評価する際に用いられます。
特徴
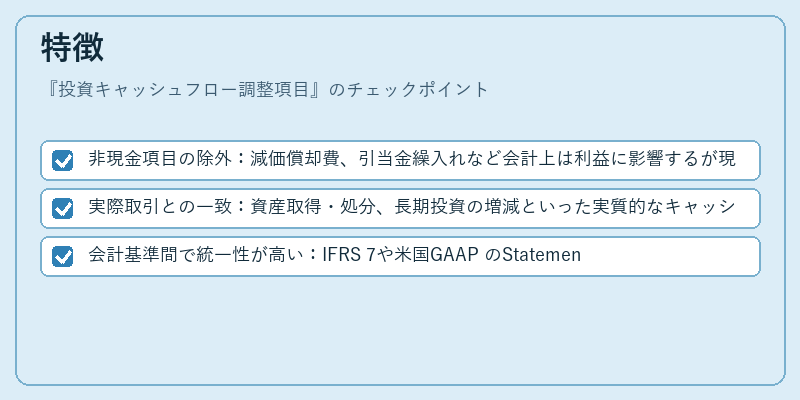
- 非現金項目の除外:減価償却費、引当金繰入れなど会計上は利益に影響するが現金流動には寄与しないものを除外。
- 実際取引との一致:資産取得・処分、長期投資の増減といった実質的なキャッシュアウトフロー/インフローを正確に反映。
- 会計基準間で統一性が高い:IFRS 7や米国GAAP のStatement of Cash Flows では同様の調整手順が示され、比較可能性を担保。
投資キャッシュフロー調整項目は、上記特徴により企業の実際の投資活動と会計処理とのギャップを埋める役割を果たし、財務諸表全体の透明性向上に寄与します。
現在の位置づけ
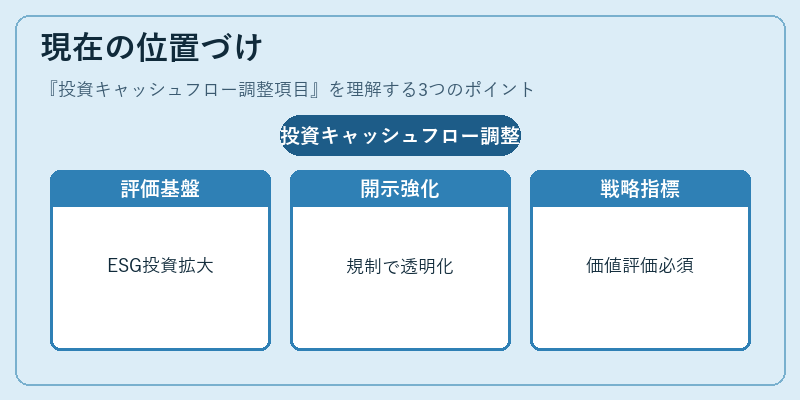
近年の資本市場では、企業価値評価の基盤としてキャッシュフローが重視されており、投資CF調整項目はその核心を成しています。特にESG(環境・社会・ガバナンス)への関心が高まる中で、持続可能な投資活動や再生可能エネルギー設備への支出など、新たな投資カテゴリが増加しているため、調整項目の範囲も拡大傾向にあります。
また、金融庁や米国SEC など監督機関は、キャッシュフロー計算書の開示品質を高める指針を提示し、投資CF調整項目の詳細な開示を求めるケースが増加しています。これにより、企業は投資活動に伴う現金流動を透明化し、投資家や債権者への情報提供を強化する必要があります。
総じて、投資キャッシュフロー調整項目は、財務分析の基盤として不可欠であり、企業価値評価や資本構成戦略における重要指標として位置づけられています。
続きを読むには確認が必要です