営業利益率内部取引調整とは、企業の連結財務諸表において、親会社と子会社間などの内部取引によって生じる売上高や費用を調整し、実際の外部取引に近い営業利益率を算出する会計処理である。
目次
概要
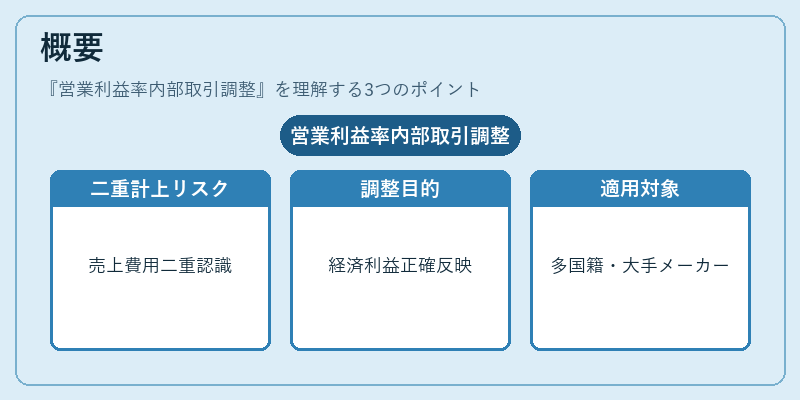
連結財務諸表は、複数の事業体を一つの企業単位としてまとめるため、内部取引が売上や費用として二重に認識されるリスクがある。営業利益率内部取引調整は、このような内部取引による過剰計上を除外し、親会社と子会社間で実際に発生した経済的利益を正確に反映させるために導入された。特に多国籍企業や複数事業部門を持つ大手メーカーでは、内部取引の頻度が高くなるため、調整は不可欠となっている。
役割と機能
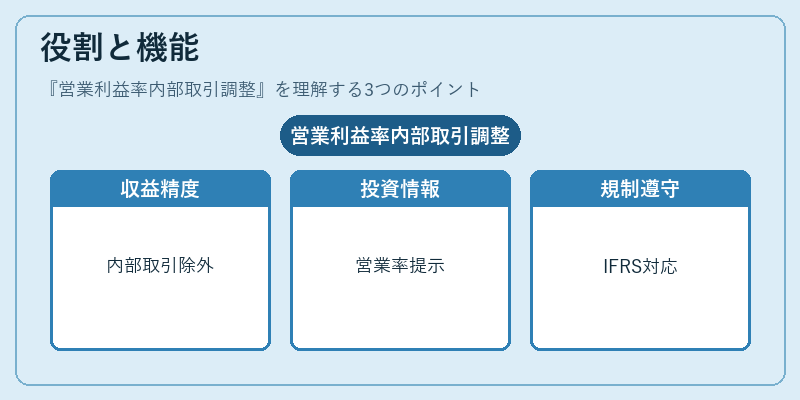
- 収益性分析の精度向上:外部市場での競争力を測る際に、内部取引による歪みを除去できる。
- 投資家への情報提供:営業利益率は経営効率を示す指標として広く利用されており、調整後の数値が投資判断の根拠となる。
- 規制対応:IFRSや各国会計基準では、連結に際し内部取引を除外することが原則とされているため、コンプライアンス上必須である。
特徴
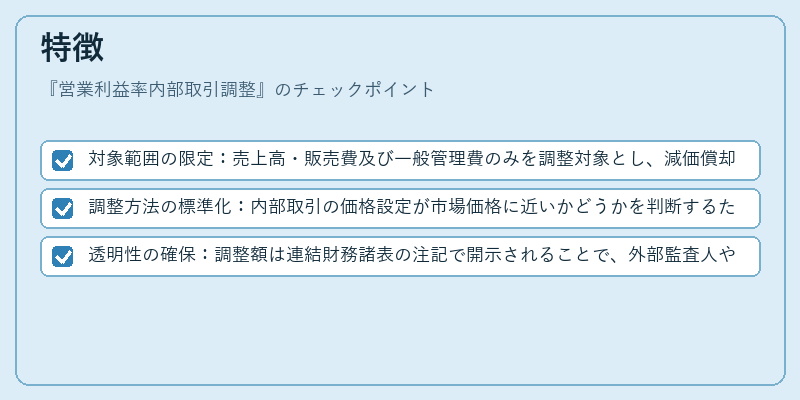
- 対象範囲の限定:売上高・販売費及び一般管理費のみを調整対象とし、減価償却や税金は除外される。
- 調整方法の標準化:内部取引の価格設定が市場価格に近いかどうかを判断するため、取引先別・商品別に「実際販売価格」への差異を計算し、営業利益から相殺する。
- 透明性の確保:調整額は連結財務諸表の注記で開示されることで、外部監査人や投資家が検証可能となっている。
現在の位置づけ
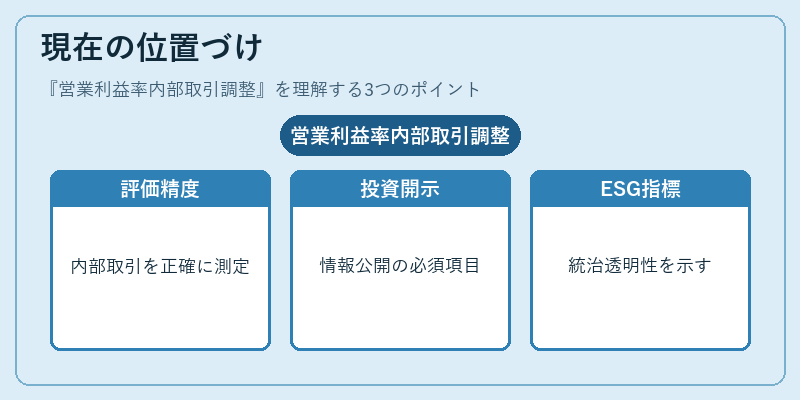
近年のグローバル化とデジタルトランスフォーメーションに伴い、企業間取引は複雑化している。営業利益率内部取引調整は、こうした環境下で経営効率を正確に評価するための重要なツールとして位置づけられており、投資家向け情報開示の一部としても強く求められるようになっている。さらに、ESG(環境・社会・ガバナンス)評価が重視される中で、内部取引を透明に処理することで企業統治の健全性を示す指標ともなりつつある。
×
続きを読むには確認が必要です