VaR信頼水準とは、リスク測定指標 VaR(Value at Risk)における確率的境界を設定するパラメータである。
目次
概要
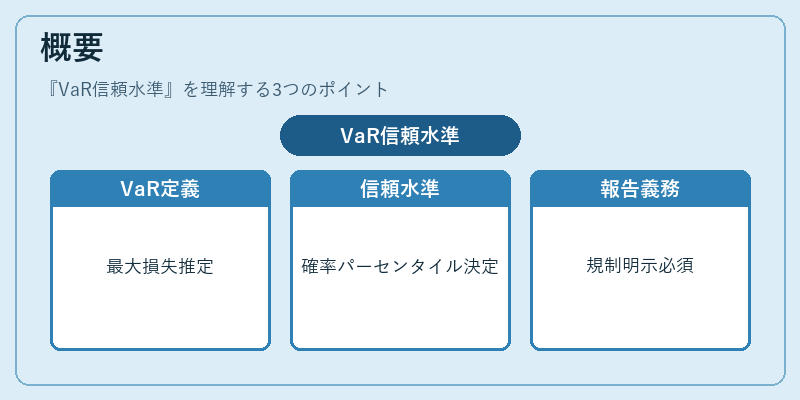
VaR は一定期間内に発生しうる最大損失額を統計的に推定する手法であり、投資ポートフォリオやデリバティブ取引の市場リスク管理に広く採用されている。信頼水準は、VaR の算出時に使用する確率分布上のパーセンタイルを決定し、測定結果の「確実性」を数値化する役割を果たす。金融機関が内部リスク管理や規制当局への報告で VaR を提示するときは、この信頼水準を明示することが義務付けられている。
役割と機能
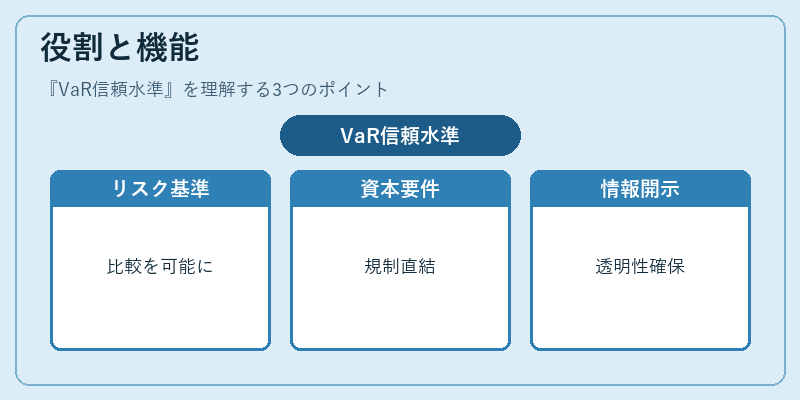
- リスク評価の基準化:同一市場環境下で異なるポートフォリオ間の比較を可能にし、リスク管理方針の策定に統一感を与える。
- 資本調整の指標:バスケットオプションや金利・通貨スワップなど複雑なデリバティブ取引では、VaR 信頼水準が資本要件(例えば Basel 規制下のコスト計算)に直結する。
- 監査と報告:規制当局や投資家への情報開示で、信頼水準を明記することでリスク測定手法の透明性が確保される。
特徴
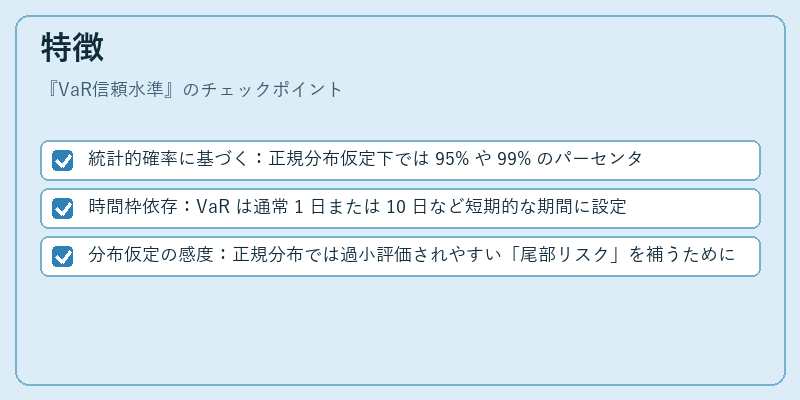
- 統計的確率に基づく:正規分布仮定下では 95% や 99% のパーセンタイルを用いることが多いが、実際には市場データのヘッドスクリーニングやモンテカルロ法で非対称性・厚い裾を考慮する。
- 時間枠依存:VaR は通常 1 日または 10 日など短期的な期間に設定されるが、デリバティブの行使価格やスワップ期間と合わせて調整されることもある。
- 分布仮定の感度:正規分布では過小評価されやすい「尾部リスク」を補うために、t 分布やコピュラモデルを併用するケースが増えている。
現在の位置づけ
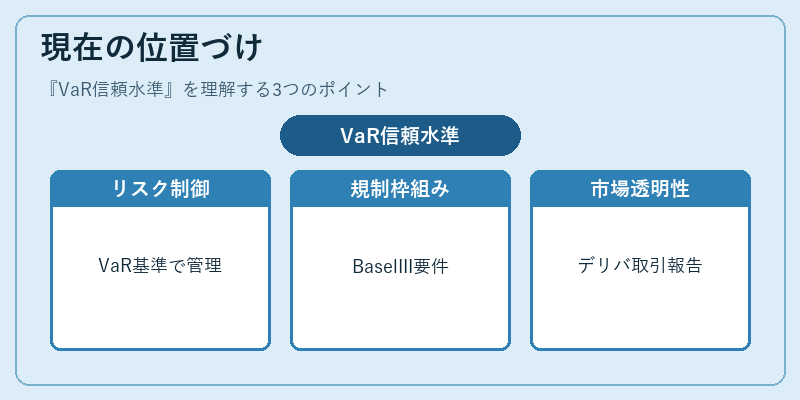
近年の金融市場は高頻度取引・アルゴリズム投資の拡大により、短期的な価格変動が従来の正規分布仮定を破る事例が増えている。その結果、信頼水準の設定は単なる統計上の選択ではなく、実務上のリスク制御戦略として不可欠となっている。
規制当局は Basel III 以降、VaR をベースとした資本要件に加えてストレステストやシナリオ分析を義務付けており、信頼水準はそれらの枠組みで「安全マージン」として位置づけられる。さらに、デリバティブ取引に特化した規制(例:金利スワップ・通貨スワップの取引報告)では、信頼水準を明示することで市場の透明性と安定性が強化される。
×
続きを読むには確認が必要です