コールオプションのクレジットデフォルトスワップヘッジとは、特定の信用リスクを回避するために、コールオプションと連動したクレジットデフォルトスワップ(CDS)を組み合わせて行うヘッジ手法である。
目次
概要
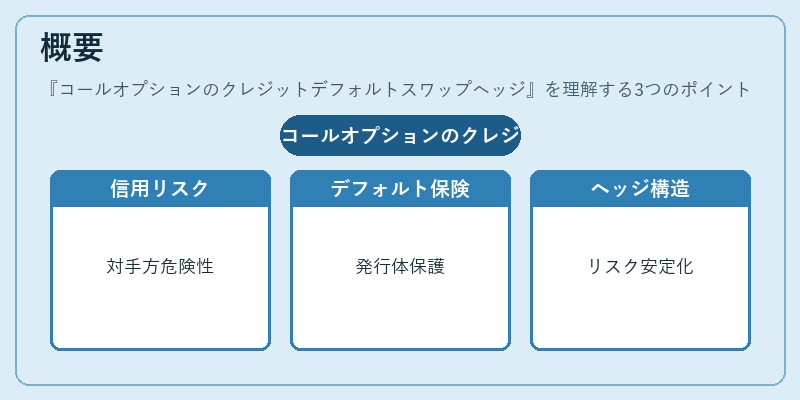
金融市場では、オプション取引においては対手方の信用リスクが重要なマネジメント課題となる。特に、企業債券やその他のクレジットデリバティブを基礎資産とするコールオプションの場合、発行体の信用状態の変化がオプション価値に直接影響し得る。また、取引相手が破綻した際には、ポジションの決済や損失計上が遅延・不確実になる。こうしたリスクを低減するため、CDSは発行体のデフォルトに対して保険的役割を果たす金融商品として設計されている。コールオプションとCDSを組み合わせるヘッジ構造は、オプション取引全体の信用リスクプロファイルを安定化させる手段として発展した。
役割と機能
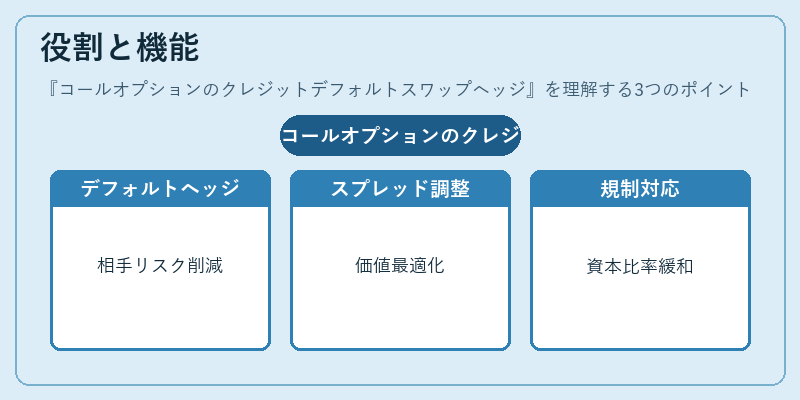
- 対手方デフォルト防御 – コールオプションの売り手(または買い手)が、相手がデフォルトした場合に備え、CDSで同一発行体を保護することで損失リスクを削減。
- 信用スプレッド調整 – CDSのマージンや支払条件をオプションの期限・行使価格に合わせることで、オプション価値と信用スプレッドの相関を最小化。
- 規制コンプライアンス – Basel III 等の規制下で、取引先の信用リスクを担保化し、自己資本比率への影響を緩和。
- ポジション管理 – 大口投資家やヘッジファンドが、オプションポジションと同時にCDSを持つことで、総合的なリスクパラメータ(VaR・CVaR)を一定範囲内に維持。
特徴
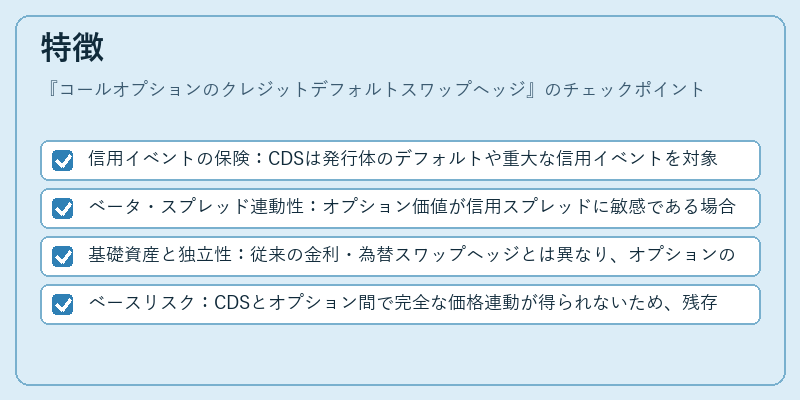
- 信用イベントの保険:CDSは発行体のデフォルトや重大な信用イベントを対象とし、オプション取引の対手方リスクを直接カバー。
- ベータ・スプレッド連動性:オプション価値が信用スプレッドに敏感である場合、CDSヘッジはその変動を吸収しやすい。
- 基礎資産と独立性:従来の金利・為替スワップヘッジとは異なり、オプションの基礎資産(株式・商品等)ではなく、発行体自体の信用状態に焦点を当てる。
- ベースリスク:CDSとオプション間で完全な価格連動が得られないため、残存するヘッジ効果は「ベースリスク」に依存。
現在の位置づけ
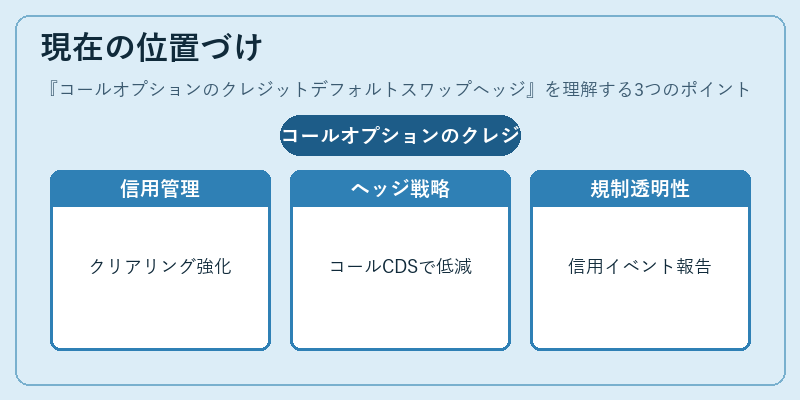
近年、OTCデリバティブ市場では中央集権的クリアリングやマージン要件が強化され、信用リスク管理の重要性が増している。コールオプションとCDSを組み合わせたヘッジは、特に企業債券を対象としたストラクチャードプロダクトや、レバレッジドファンドのポジショニングで採用されるケースが多い。また、規制当局はデリバティブ取引に対する「信用イベント」報告義務を強化しており、CDSヘッジの透明性と監査性が評価対象となっている。市場環境としては、デジタル資産やESG関連商品への拡張も進行中であり、これらに対する信用保護手段としてのCDS利用が期待される。さらに、近年の金利・為替変動リスクと同時に、クレジットスプレッドの急激な変化を想定したヘッジ設計は、投資家やアセットマネージャーにとって不可欠となっている。
×
続きを読むには確認が必要です