ベガ感応度とは、金融派生商品におけるインプット変数であるボラティリティの変化に対する価格感応度を示す指標である。
概要
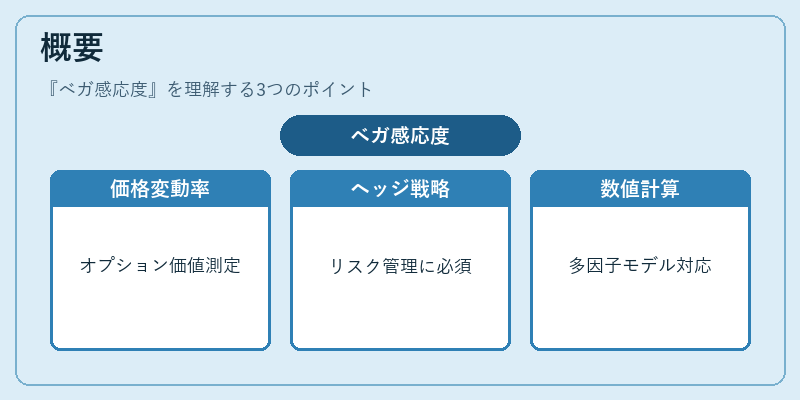
オプションやスワップなどのデリバティブは、基礎資産の価格だけではなく、その価格変動率(ボラティリティ)にも大きく影響される。ベガ感応度は、このボラティリティが1%上昇したときにオプション価格がどれほど変化するかを定量的に測るため、ヘッジ戦略やリスク管理で不可欠なパラメータとなった。金融工学の発展とともに、ブラック・ショールズモデル等の解析手法から数値計算へと移行し、複雑な多因子モデルでもベガを算出する技術が確立された。
役割と機能
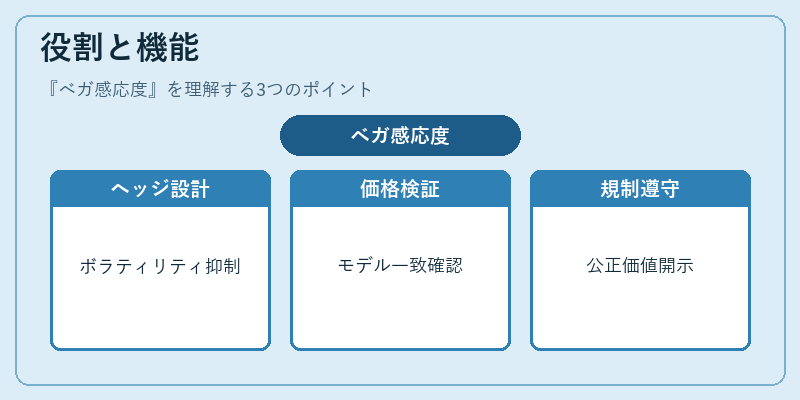
ベガ感応度は主に以下の場面で活用される。
1. ヘッジ設計:ボラティリティリスクを抑えるため、ベガヘッジ(Vega Hedge)を行い、ポートフォリオ全体のボラティリティ感応度をゼロに近づける。
2. 価格検証:市場で取引されるデリバティブ価格がモデルと一致しているかを確認する際、ベガが過大または過小でないかをチェックする。
3. ポートフォリオ最適化:リスク・リターンのトレードオフを考慮し、ボラティリティに対する感応度を制御して期待収益率を最大化する。
4. 規制遵守:金融庁や国際的な会計基準(IFRS 9等)では、デリバティブの公正価値評価においてベガが重要視されるため、適切な測定と開示が求められる。
特徴
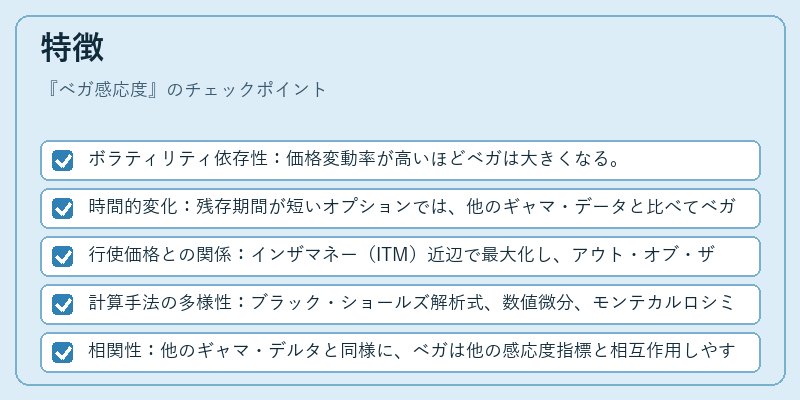
- ボラティリティ依存性:価格変動率が高いほどベガは大きくなる。
- 時間的変化:残存期間が短いオプションでは、他のギャマ・データと比べてベガが急速に減少する傾向がある。
- 行使価格との関係:インザマネー(ITM)近辺で最大化し、アウト・オブ・ザ・マネー(OTM)では低下する。
- 計算手法の多様性:ブラック・ショールズ解析式、数値微分、モンテカルロシミュレーションなど複数の方法で求められる。
- 相関性:他のギャマ・デルタと同様に、ベガは他の感応度指標と相互作用しやすく、ヘッジ戦略では総合的なリスクパラメータとして扱われる。
具体例
- コールオプション:ベガが正であるため、ボラティリティ上昇により価格は増加。
- プットオプション:同様にベガは正だが、行使価格の位置によって感応度は変動。
- ストラドル・ストラングル:両方のポジションを組み合わせることで、総合ベガが高くなるためボラティリティ上昇時に利益が大きい。
現在の位置づけ
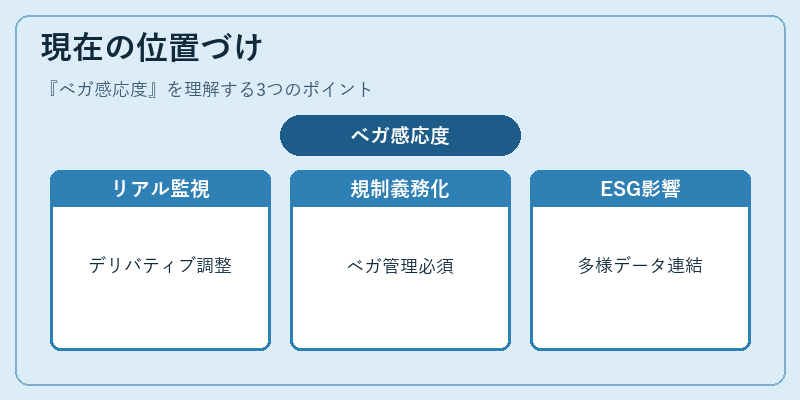
近年、金融市場は高頻度取引やアルゴリズムトレーディングの普及により、ボラティリティ自体が変動しやすくなっている。これに伴い、ベガ感応度をリアルタイムでモニタリングし、デリバティブポジションを適切に調整する技術が重要視されている。また、規制当局は市場の安定性確保のため、金融機関に対してボラティリティリスク管理(Vega Risk Management)の実施を義務付けるケースが増えている。さらに、環境・社会・ガバナンス(ESG)投資やサステナビリティファイナンスの拡大により、非金属的要因もボラティリティに影響を与えるため、ベガ感応度は多様な市場データと結びつけて解析されるようになった。
総じて、ベガ感応度はデリバティブ取引のリスク管理・ヘッジ設計に欠かせない指標であり、その正確な算出と適切な運用が金融機関の競争力を左右する重要要素となっている。
続きを読むには確認が必要です