行使価格リスクマネジメントとは、デリバティブ取引における行使価格の変動がポートフォリオ価値や損益に与える影響を評価・制御する手法である。
目次
概要
行使価格はオプション等の権利行使時点で決定される価格であり、将来の市場価格と比較してインザマネー(ITM)、アウトオブマネー(OTM)を判定する基準となる。行使価格リスクは、金利スワップや通貨スワップにおける固定金利部門の設定値、またストラドル・バリアオプション等で複数の行使価格が設計される際に発生する不確実性を指す。
このリスクは、デルタ・ガンマ・ベガといった希少なリスク要因(価格変動・ボラティリティ・金利変動)とは別の次元であり、行使価格設定ミスや市場環境変化により不適切なヘッジが生じる可能性を示す。行使価格リスクマネジメントは、その評価と対策を体系的に行うことで、デリバティブ取引の安定性を確保する。
役割と機能
- ポートフォリオ価値の安定化:行使価格が不適切な場合、ヘッジ効果が低減し損失拡大につながるため、行使価格設定を最適化して価値変動を抑制する。
- ヘッジ戦略の設計支援:金利スワップや通貨スワップにおいて固定金利部分を決定する際、将来の市場金利予測と行使価格の整合性を検証し、適切なヘッジ比率を算出する。
- リスク報告・監査:金融機関内部統制や規制当局への報告において、行使価格設定プロセスの透明性と妥当性を示す指標として使用される。
- シナリオ分析:モンテカルロ法等で市場変動シナリオを生成し、各シナリオ下での行使価格がポートフォリオに与える影響を定量化する。
特徴
| 特色 | 説明 |
|---|---|
| 非線形性 | 行使価格はオプション価値の非線形関数であり、金利変動やボラティリティと組み合わせた多次元的評価が必要。 |
| 時間依存性 | 取引開始時点から満期までの期間に応じて行使価格設定が変化し得るため、タイムラインを考慮した動的管理が求められる。 |
| 相関性 | 金利スワップ・通貨スワップ等で複数の行使価格が連携している場合、個別リスクだけでなく相互作用リスクも評価対象となる。 |
| 規制枠組みとの整合性 | バリュエーションガイドラインやCAPMベースのリスク管理方針に沿って行使価格設定を検証し、監査対応力を強化する。 |
現在の位置づけ
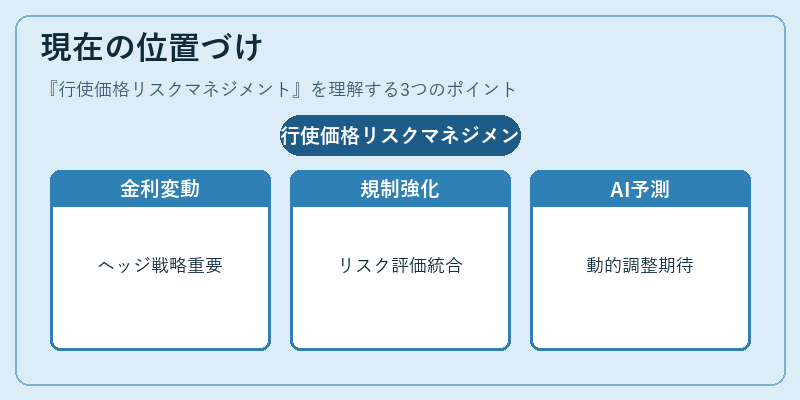
近年の金融市場は金利変動が頻繁かつ大きくなり、デリバティブ取引のヘッジ戦略において行使価格設定の重要性が増している。規制当局はリスク管理体制を強化し、行使価格リスクマネジメントを含む総合的リスク評価フレームワークへの組み込みを推進している。また、AI・機械学習による価格予測モデルの発展により、行使価格設定の精度向上が期待されており、将来的にはリアルタイムでの動的調整が可能になる見通しだ。
デリバティブ取引を行う金融機関は、行使価格リスクマネジメントを組織内の主要なリスク管理プロセスとして位置付け、定期的なシナリオ検証と内部統制強化を継続していく必要がある。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事