可処分所得調整とは、個人や家庭が税金・社会保険料等の必須支出を差し引いた後に実際に自由に使える金額を算定し、その結果を生活設計や貯蓄・投資戦略へ反映させるための手法である。
概要
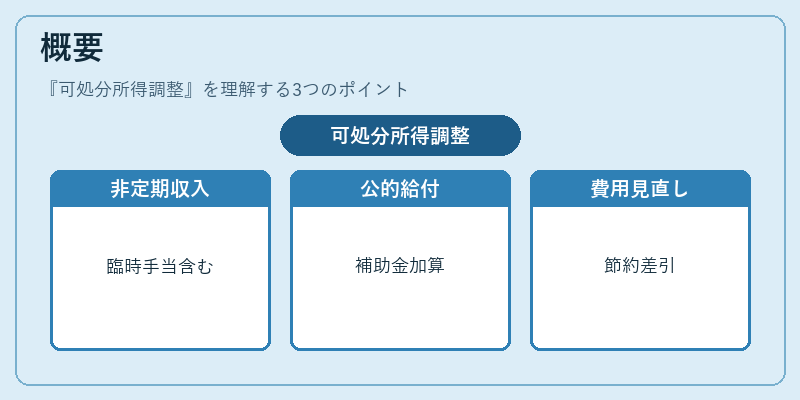
可処分所得は、給与所得者が通常受け取る総収入から所得税・住民税・社会保険料等の法定控除を差し引いた残額であり、個人財務計画の基礎指標となっている。可処分所得調整は、この基本値に対して次のような補正を加えることで実際に利用可能な資金量をより精緻に把握する。
- 非定期収入・臨時手当:年末調整やボーナス、フリーランスの報酬などを含める。
- 公的給付・補助金:児童手当、住宅ローン控除分の還付、生活保護等の受給額を加算。
- 変動費用の見直し:光熱費や通信費の節約効果を差し引く。
こうした調整は、所得水準が季節的に変動する世帯や副業収入を持つ個人にとって、より実態に即した財務指標となる。
役割と機能
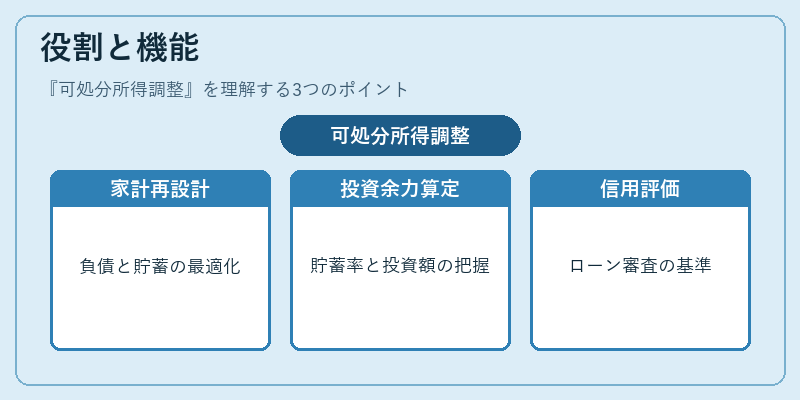
可処分所得調整は、以下のような場面で重要な役割を果たす。
-
家計バランスの再設計
可処分所得が増減すると、固定費(住宅ローン・車両ローンなど)に対する返済比率や貯蓄目標額も変わる。調整後の数値を用いて生活レベルと負債管理のバランスを最適化できる。 -
FIRE(Financial Independence, Retire Early)計画
退職時点で必要な資産規模を算定する際に、可処分所得がどれだけ貯蓄や投資に回せるかは重要指標となる。調整によって実質的な投資余力を正確に把握できる。 -
ローン審査・返済シミュレーション
金融機関は可処分所得の水準から返済可能性を判断するため、調整後の金額が信用評価に直結する。特に住宅ローン控除や繰上げ返済計画を立てる際に有効。 -
税務・補助金最適化
収入構成と支出項目を調整した上で、各種控除の最大化策(医療費控除、住宅ローン控除等)を検討できる。
特徴
- 動的更新性:収入や支出が変わるたびに可処分所得を再計算し、リアルタイムで家計状況を反映する。
- 多元データ統合:給与明細・税務申告書・公的給付情報・カードローン残高など複数の情報源から自動取得し、一括管理できる。
- シナリオ分析機能:将来の収入増減や支出削減策を想定した「もしも」シミュレーションが可能。
- ユーザーインタフェースの親和性:家計簿アプリや自動積立サービスと連携し、入力負担を最小化する設計が多い。
現在の位置づけ
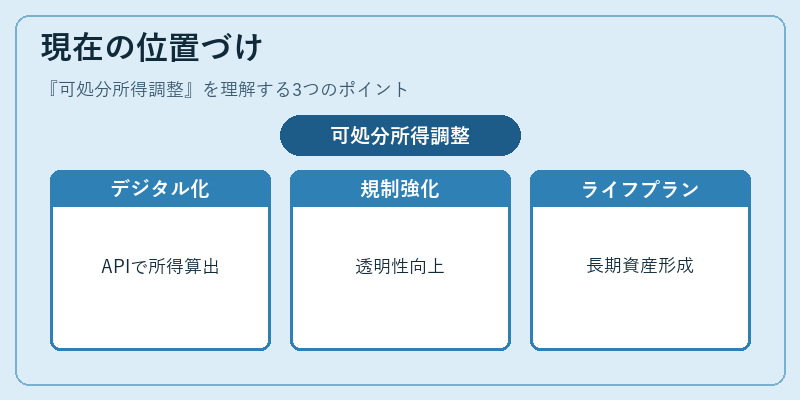
近年の経済環境では、低金利・高インフレーションといったマクロ的要因に加え、デジタル金融サービスの普及が個人財務管理を変容させている。可処分所得調整はその中核として位置づけられ、以下のトレンドが顕著である。
- FinTech 連携:銀行・カード会社が提供するAPIにより、給与明細やクレジット利用情報を自動取得し、可処分所得をリアルタイムで算出できるサービスが拡充。
- 規制の強化:金融庁等が消費者保護を目的に「適正な負債管理」や「投資指導」に関するガイドラインを発表し、可処分所得調整の透明性と精度向上が求められる。
- ライフプラン重視:高齢化社会に伴い、退職後の生活設計(医療費・介護費等)が重要視される中、可処分所得を基にした長期資産形成モデルが普及。
- 教育費・住宅ローンとの連携:子育て世帯や若年層では、学費負担と住宅取得の両立を図るため、可処分所得調整を用いた総合的なキャッシュフロー計画が採用されるケースが増加。
以上から、可処分所得調整は個人財務管理における不可欠な指標であり、デジタル化と規制の進展によってその重要性はさらに高まっている。
続きを読むには確認が必要です
関連記事