遺留分調整基準とは、相続人が遺留分を確保するために、遺産の分割時に適用される金額や割合の算定基準である。
概要
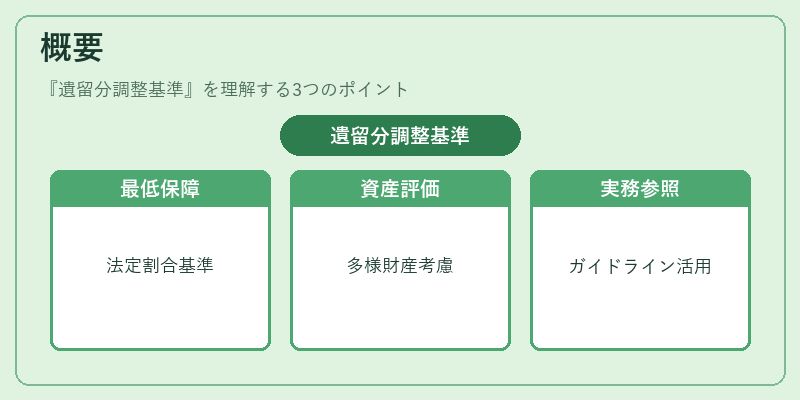
遺留分は、民法上で定められた最低保障分であり、被相続人が遺言を残していても、配偶者・直系尊属・子などに対して差し止められることのない部分を指す。遺留分調整基準は、この最低保障分を算定する際に参照される具体的な数値や計算方法を規定したものである。
民法が成立した当初から相続人間の不公平を防止する目的で設けられた遺留分制度は、社会構造の変化とともに調整基準も改訂されてきた。例えば、子供や配偶者以外の親族が増加したことや、相続財産の多様化(不動産・株式・知的財産など)を受け、遺留分計算においては各種資産の評価方法や負債調整も考慮されるようになった。こうした背景から、遺留分調整基準は単なる法定割合ではなく、実務上で頻繁に参照されるガイドラインとして機能している。
役割と機能
-
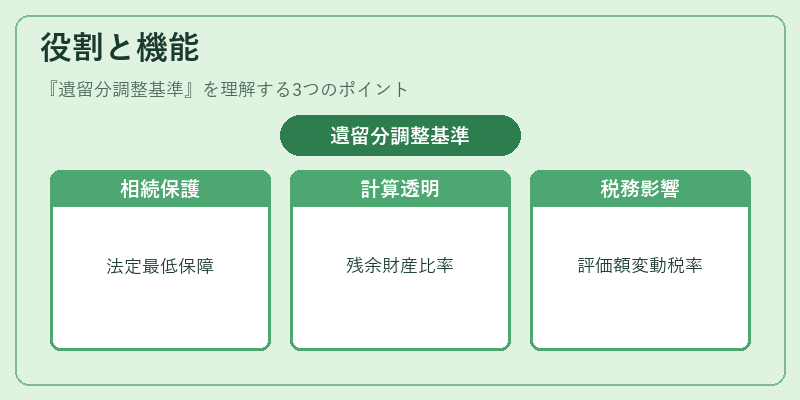
相続人保護
遺留分調整基準は、被相続人が遺言で自由に財産を配分しようとする際でも、法定の最低保障分を侵害しないためのチェックポイントとなる。裁判所や専門家は、この基準に従って遺留分額を算出し、不当に低い相続分が設定されていないか検証する。 -
計算の透明化
遺産全体の評価から負債、税金等を差し引いた残余財産に対して、遺留分比率(通常は1/3または1/6)を掛けることで具体的な金額が決定される。基準が明確であれば、相続人間の争いを未然に防ぎやすくなる。 -
税務・会計処理への影響
遺留分調整基準は、相続税評価や贈与税申告時にも参照される。遺産の評価額が変動すると、相続税率や控除額に直接影響を及ぼすため、正確な算定は財務計画全体に不可欠である。
特徴
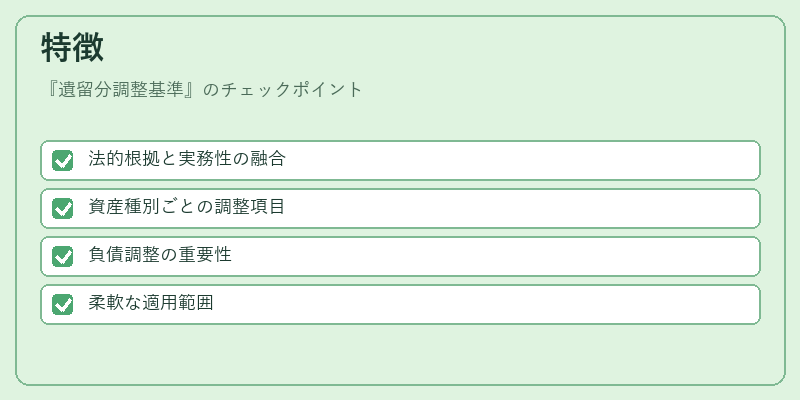
- 法的根拠と実務性の融合
民法上の遺留分規定(第931条)と、税務・司法手続きで用いられる具体算定方法が結合されている。 - 資産種別ごとの調整項目
不動産は評価額から固定資産税等を差し引く一方、株式や知的財産は時価評価と負債の相殺が必要である。 - 負債調整の重要性
遺留分計算では、被相続人が抱える借金や未払い税金を差し引くことで、実際に受け取れる遺産額が減少する点が特徴的である。 - 柔軟な適用範囲
相続人の構成が変われば基準割合も変動(例:子供がいない場合は1/3、配偶者のみの場合は1/6)。このように、家族構造の変化に応じて調整できる点が実務上重要である。
現在の位置づけ
近年、相続税法改正や遺言執行規制の強化に伴い、遺留分調整基準はより精緻化されつつある。
- 税制との連携:相続税評価額が変動すると、遺留分金額も再計算されるため、税務顧問や司法書士の活用が不可欠となっている。
- 企業承継への応用:事業承継税制を利用する際には、株式の評価と遺留分調整が同時に行われ、相続人間での公平性と税負担軽減を両立させるケースが増加している。
- 司法判例の影響:裁判所は遺留分調整基準を踏まえつつ、個別事情(被相続人の生活状況や相続人の経済力)を考慮した判断を行うため、実務者は最新判例に目を光らせる必要がある。
遺留分調整基準は、単なる法定割合ではなく、相続財産全体を公平かつ透明に分配するための不可欠な枠組みであり、現代の多様化した家族構造と資産形態に対応しつつ、税務・司法手続きの安定化に寄与している。
続きを読むには確認が必要です