事業承継税制の適用株式評価額算定方法とは、事業承継に際して譲渡される株式の公正な市場価値を計算し、その評価額を基に相続税や贈与税の課税対象金額を決定するための手続きを指す。
概要
事業承継税制は、家族経営企業等が円滑に次世代へ引き継がれるよう、税負担を軽減することを目的とした制度である。適用株式評価額算定方法は、その枠組み内で「株式の価値」を客観的かつ公正に測るために設けられた規定である。
従来、株式の評価は市場価格や過去取引を参照するケースが多かったが、事業承継税制では譲渡人と受贈人双方の利益を保護しつつ、公平性を担保するために厳格な算定基準が求められる。これにより、相続や贈与時に不当に高い評価額が課税されるリスクを低減できる。
役割と機能
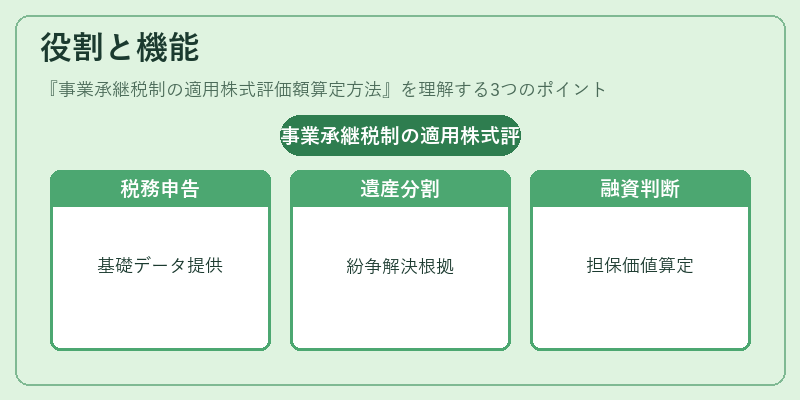
適用株式評価額算定方法は、以下のような場面で活躍する。
1. 税務署への申告:相続税・贈与税の計算に必要不可欠な基礎データを提供する。
2. 遺産分割協議:評価額が争点となる場合、客観的根拠として機能し、紛争解決に寄与する。
3. 金融機関の融資判断:株式担保価値を算定する際に参照され、事業承継時の資金調達条件に影響を与える。
4. 税制改正へのフィードバック:実務で発生した課題や評価手法の改善点を政策立案者へ示す役割も担う。
特徴
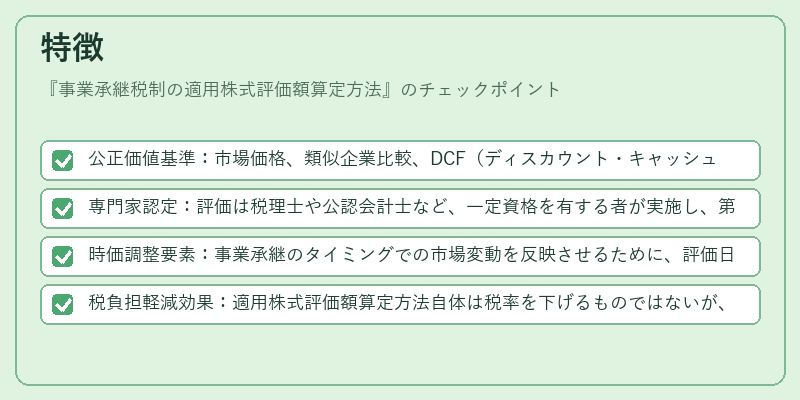
- 公正価値基準:市場価格、類似企業比較、DCF(ディスカウント・キャッシュフロー)等複数の手段を組み合わせて算定する。
- 専門家認定:評価は税理士や公認会計士など、一定資格を有する者が実施し、第三者機関による監査も行われる。
- 時価調整要素:事業承継のタイミングでの市場変動を反映させるために、評価日から遺産分割日までの期間差調整が組み込まれる。
- 税負担軽減効果:適用株式評価額算定方法自体は税率を下げるものではないが、正確な評価により課税対象額を最小化できる点が大きい。
現在の位置づけ
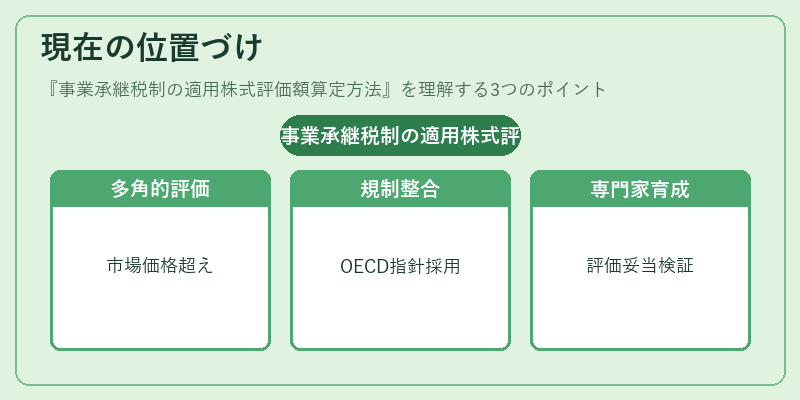
近年、グローバル化やデジタル経済の進展に伴い企業価値の測定方法は多様化している。事業承継税制においても、評価手法の透明性と信頼性が求められ、国際的なベンチマーク(OECDガイドライン等)との整合性が重視されている。
さらに、地方自治体や中小企業庁は、税務調査における評価額の妥当性を検証するため、専門家育成プログラムを拡充している。これにより、従来の「市場価格のみ」から「多角的評価モデル」へと移行が進んでいる。
総じて、事業承継税制の適用株式評価額算定方法は、家族企業の持続性を支える重要な枠組みとして位置づけられ、制度改正や実務指針の更新に伴いその役割が拡大している。
続きを読むには確認が必要です
関連記事