退職金分割受取税務上の適用除外対象とは、退職金を一定期間にわたり分割して受け取る際に、所得税や住民税の課税計算から一部または全部が除外されることを指す。
目次
概要
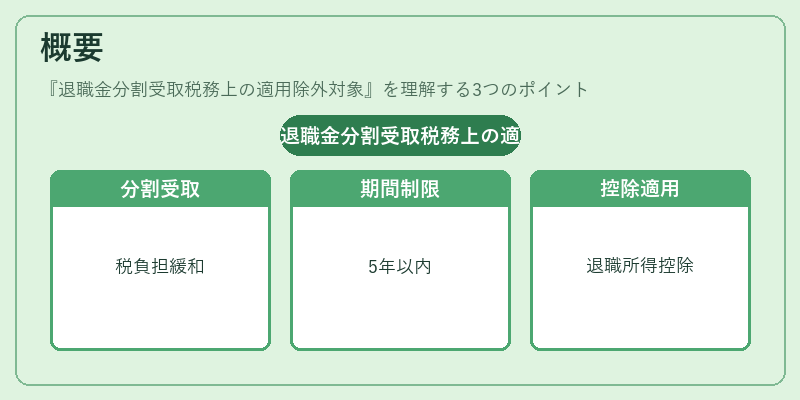
退職金分割受取税務上の適用除外対象は、主に退職金を即時に全額受け取らず、一定期間(一般的には5年以内)にわたり分割して受領する制度に関連して設けられた税制優遇措置である。従来の一括課税では、退職所得控除後の金額がそのまま所得として計上されるため、所得税率が高くなるケースが多かった。分割受取制度は、退職者の生活設計や資産運用に柔軟性を持たせつつ、税負担を緩和する目的で導入された。
役割と機能
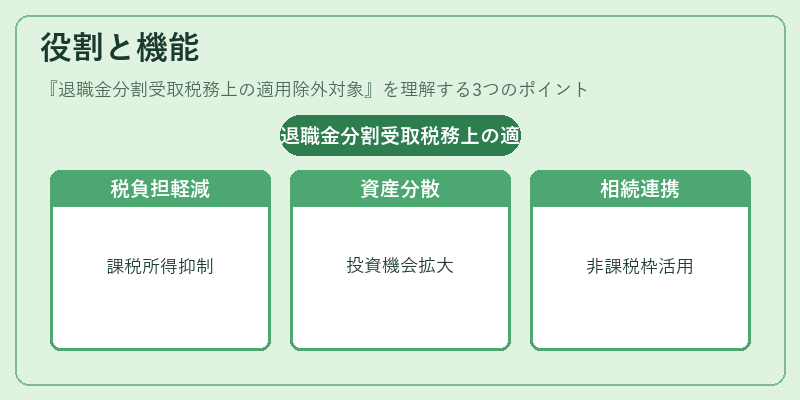
- 所得税・住民税の課税軽減:分割受取時には、一定比率が非課税枠として除外されるため、各期における課税所得が抑えられる。
- 資産運用の選択肢拡大:退職金を一括で受け取ると投資機会損失やリスク集中につながる場合があるが、分割受取により分散して資産形成が可能となる。
- 相続税対策との連携:分割受取の非課税枠は、遺贈時における相続税計算上も一定の影響を与えるため、相続設計と組み合わせて利用されることがある。
- 社会保険料との調整:退職金分割受取額が年収に加算されることで、健康保険・厚生年金等の保険料負担が変動するため、保険料計算上も重要な役割を果たす。
特徴
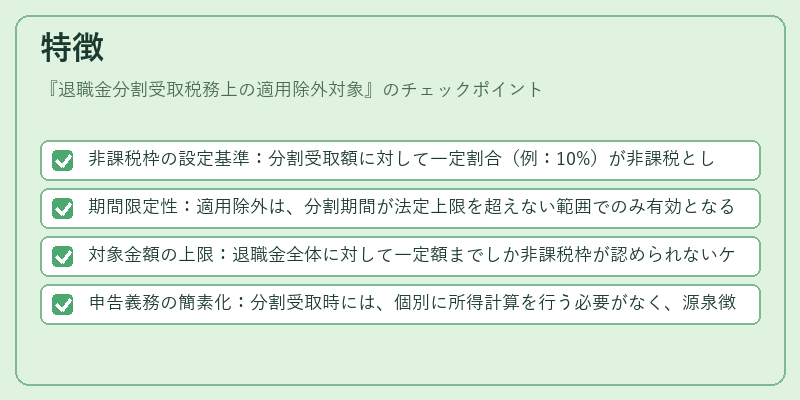
- 非課税枠の設定基準:分割受取額に対して一定割合(例:10%)が非課税として除外される。
- 期間限定性:適用除外は、分割期間が法定上限を超えない範囲でのみ有効となる。
- 対象金額の上限:退職金全体に対して一定額までしか非課税枠が認められないケースが多い。
- 申告義務の簡素化:分割受取時には、個別に所得計算を行う必要がなく、源泉徴収票等で自動的に処理される仕組みが整備されている。
これらの特徴は、一括課税と比較して税負担を軽減する一方で、制度設計上の制限や期間・金額の上限という条件付き優遇策として位置づけられる。
現在の位置づけ
近年の金融市場では、退職者の資産運用ニーズが多様化している。分割受取税務上の適用除外対象は、投資信託や個人年金などと組み合わせたポートフォリオ構築において重要な要素となっている。また、少子高齢化による社会保障費増大を背景に、退職金制度自体の見直しが進む中で、税制優遇措置としての位置づけは維持・強化されつつある。
規制面では、所得税法や住民税法の改正に伴い非課税枠の算定方法や適用条件が見直されることもあり、最新の法令動向を注視する必要がある。さらに、相続税対策として分割受取と遺産分割の連携が推奨されるケースが増えており、退職金分割受取税務上の適用除外対象は、個人財務計画に不可欠な概念となっている。
×
続きを読むには確認が必要です