退職金退職所得分割金額計算とは、退職金等の受取額を課税対象となる退職所得部分と非課税部分に分けて算出する手続きである。
目次
概要
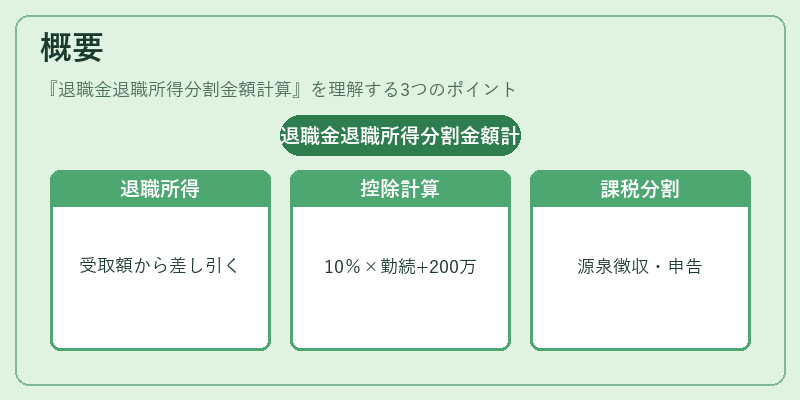
退職金が発生した際には、日本国税法上「退職所得」として扱われる。退職所得は、受取額から定められた控除(10%×勤続年数+200万円)を差し引いた残額が課税対象となる。本計算では、その控除額と課税部分を明確に分割し、源泉徴収や確定申告で正しい税負担を把握するための基礎データを作成する。
役割と機能
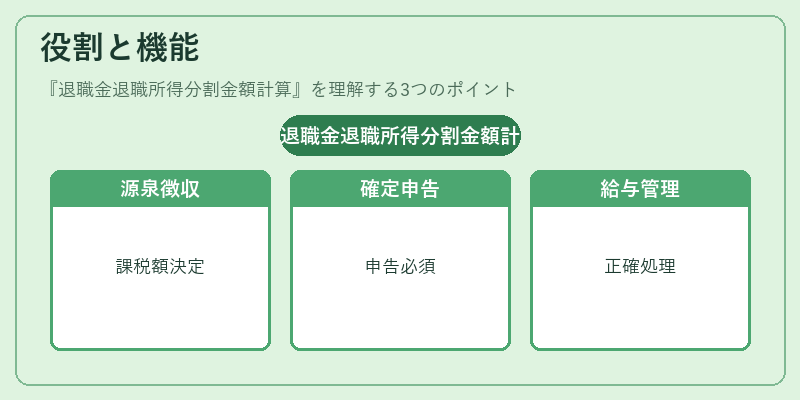
- 源泉徴収:給与支払者は退職金の一部を課税対象として源泉徴収を行う。分割計算により、正確な源泉額が決定される。
- 確定申告:受取人は退職所得控除後の課税額を申告書に記載するため、この計算結果が必要不可欠である。
- 給与管理:企業の給与システムや外部業務委託者は、退職金支払時に分割金額を入力し、税務処理を正確に行う。
特徴
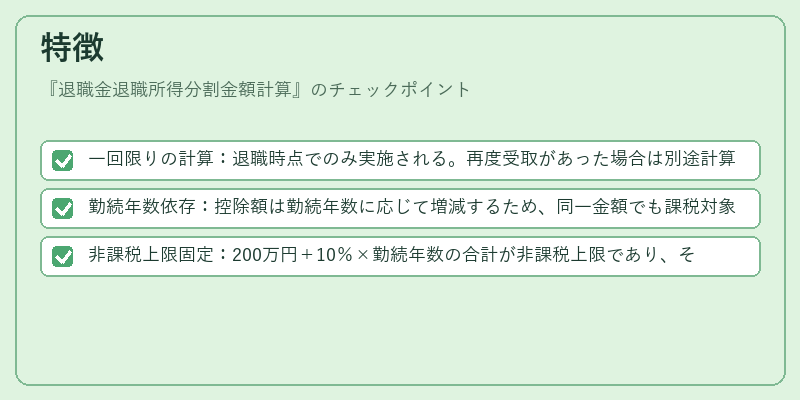
- 一回限りの計算:退職時点でのみ実施される。再度受取があった場合は別途計算が必要。
- 勤続年数依存:控除額は勤続年数に応じて増減するため、同一金額でも課税対象は変動する。
- 非課税上限固定:200万円+10%×勤続年数の合計が非課税上限であり、それを超える部分のみ課税される。
現在の位置づけ
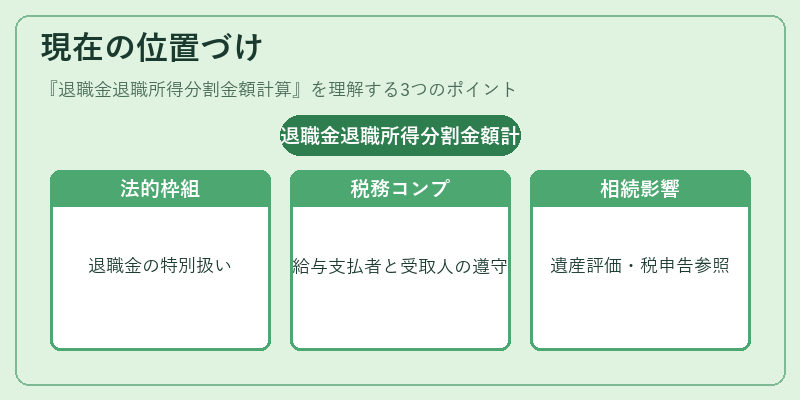
現行の所得税法において退職金は「退職所得」として特別扱いされ、控除制度は継続的に見直しが行われている。確定拠出年金や企業型DCへの移行が進む中でも、退職金分割計算は給与支払者と受取人双方の税務コンプライアンスを担保する重要な手続きである。また、相続時における遺産評価にも影響を与えるため、相続税申告や遺言信託設計時にはこの計算結果が参照されることが多い。
×
続きを読むには確認が必要です