相続放棄の相続財産評価とは、相続人が遺産を受け取る権利を放棄した際に、その放棄対象となる遺産の価値を算定する手続きを指す。
この評価は、相続税計算や遺産分割の根拠として用いられる。
目次
概要
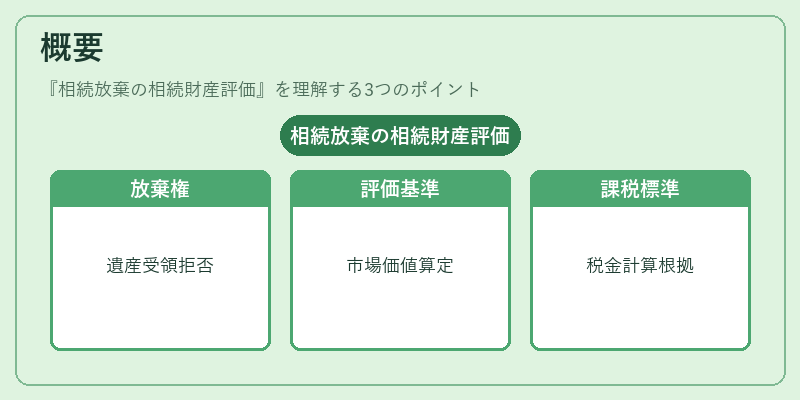
相続放棄は民法上認められた権利で、遺産を受け取る義務と同時に負担する債務も回避できる。
しかし、放棄が行われても遺産の価値は税務署や裁判所で正確に把握されなければならないため、評価方法の整備が必要となった。
相続財産評価は、放棄対象遺産を市場価値や公示価格等に基づき算定し、相続税計算上の課税標準を確定させる。これにより、放棄した相続人が負担すべき税金を明確化するとともに、遺産分割協議時の公平性を保つ役割を果たす。
役割と機能
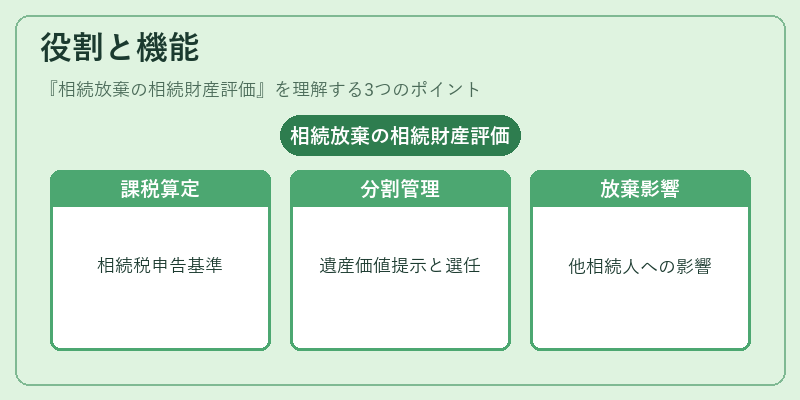
評価は主に以下の場面で用いられる。
- 相続税申告書作成時の課税標準算定
- 遺産分割協議・調停での資産価値提示
- 裁判所が遺産管理人を選任する際の基礎資料
さらに、放棄した財産は相続人に帰属しないため、他の相続人への影響評価も必要となる。
特徴
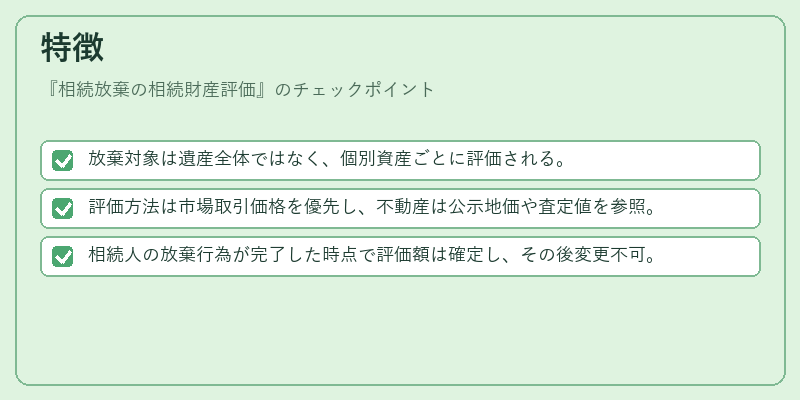
- 放棄対象は遺産全体ではなく、個別資産ごとに評価される。
- 評価方法は市場取引価格を優先し、不動産は公示地価や査定値を参照。
- 相続人の放棄行為が完了した時点で評価額は確定し、その後変更不可。
これらにより、税務上の透明性と相続手続きのスムーズ化が実現される。
現在の位置づけ
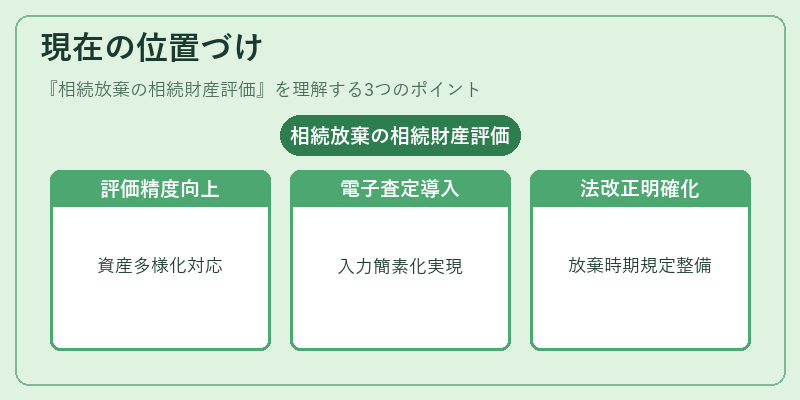
近年では個人資産の多様化や不動産価格高騰を背景に、評価方法の精度向上が求められている。
税務署は電子申告システムで自動査定機能を導入し、評価額入力の簡素化を図っている。また、相続税法改正により、放棄時期と評価基準の明確化が進められ、遺産管理手続きを迅速化する方向へ移行している。
×
続きを読むには確認が必要です