利益相反コンフリクト・オブ・インタレストとは、個人や組織が複数の利害関係を有し、それらが互いに矛盾する状況を指す。金融機関では、従業員や取引先が自社利益と顧客利益の間で選択を迫られるケースが典型的である。
概要
金融市場は信頼性を前提として機能するため、利害衝突は市場全体の信用に直結する。過去数十年にわたり、投資銀行や証券会社で発覚した不適切な勧誘・情報開示問題が顕在化し、規制当局はコンフリクト対策を強化してきた。日本では金融庁の「適合性原則」や第二種金融商品取引業者への内部統制指導、さらにSOX法(米国)に代表される企業ガバナンス基準が、利害衝突管理の枠組みを形成する。信託銀行・ネット銀行・地銀・信用金庫といった各種金融機関は、自社のビジネスモデルや顧客構造に応じて独自のリスク評価手法を採用している。
役割と機能
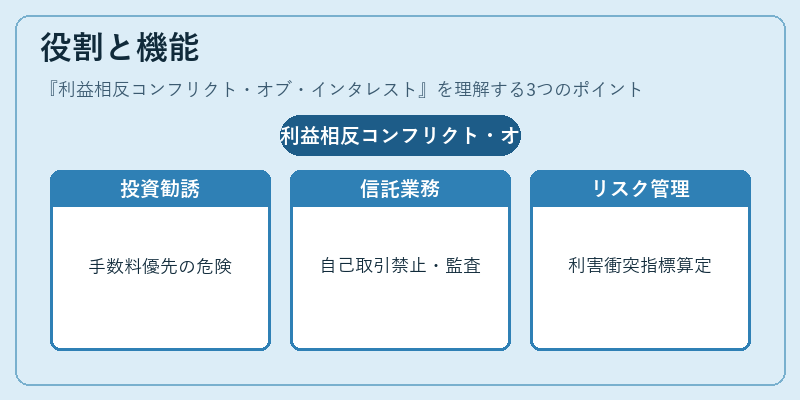
利害衝突管理は、企業が顧客資産を適切に扱い、持続可能な信頼関係を維持するためのコア機能である。具体的には以下のような場面で活用される。
- 投資勧誘:証券会社は自身の販売手数料が高い商品を優先的に紹介するリスクがある。適合性原則では、顧客の投資目的・リスク許容度と一致した商品のみを推奨する義務が課せられる。
- 信託業務:トラスト銀行は遺産管理やファンド設計において、自社の手数料構造と顧客利益との調整が必要となる。内部統制で「自己取引(self‑dealing)」を禁止し、第三者評価委員会の監査を行うケースが多い。
- 融資・信用供与:ネット銀行や地銀は、自社の貸出枠内で優遇金利を提供できる一方、外部顧客への競争的な条件設定が求められる。内部リスク管理システムにより、顧客別の利益相反指標を算定し、上位者に対しては監督を強化する。
- 規制遵守:FATCA(米国)やバーゼル合意下での資本適正率管理では、利害衝突がリスク評価に与える影響を定量的に測定し、必要に応じて追加自己資本を計上する指針が設けられている。
特徴
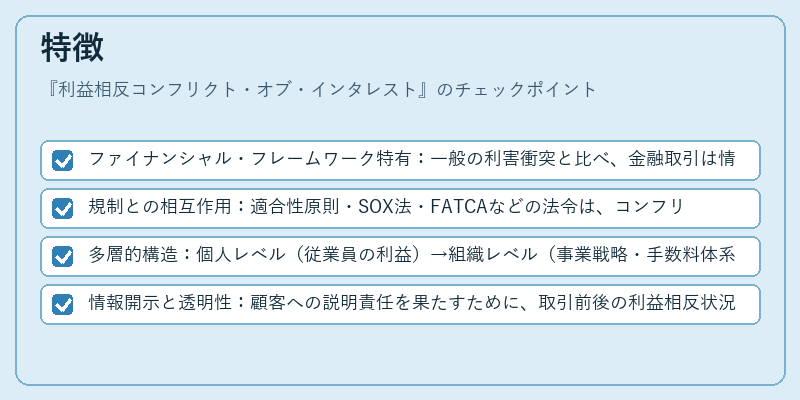
- ファイナンシャル・フレームワーク特有:一般の利害衝突と比べ、金融取引は情報非対称性や市場メカニズムに大きく依存するため、潜在的リスクが拡大しやすい。
- 規制との相互作用:適合性原則・SOX法・FATCAなどの法令は、コンフリクト管理を義務化している点で他業種と一線を画す。これにより、内部統制が外部監査対象となり、透明性が高まる。
- 多層的構造:個人レベル(従業員の利益)→組織レベル(事業戦略・手数料体系)→市場レベル(競争環境・規制枠組み)の三重階層で衝突が発生し、対策もそれぞれに応じて設計される。
- 情報開示と透明性:顧客への説明責任を果たすために、取引前後の利益相反状況を明確化する義務がある。これにより、投資家保護と市場効率性が両立される。
現在の位置づけ
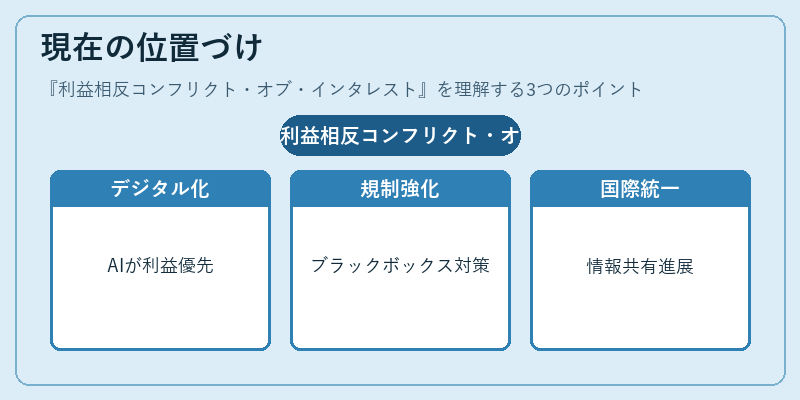
近年のデジタル金融拡大に伴い、ネット銀行やフィンテック企業は従来型の利害衝突モデルを再構築している。AIによる顧客行動分析が進む一方で、アルゴリズム自体が内部利益を優先する可能性が指摘されており、規制当局は「ブラックボックス」対策を強化している。また、バーゼル合意の最新バージョンでは、資本適正率計算にコンフリクト要因を組み込む試みが進められ、金融機関は内部統制と外部監査を一体化した体制へ移行している。FATCAやSOX法の改定も継続的に行われており、国際的な情報共有とコンプライアンスの標準化が進展している。
利益相反コンフリクト・オブ・インタレストは、金融機関の健全性を保ち、市場参加者の信頼を確保するために不可欠な概念である。規制環境とテクノロジーの変化に応じて、その管理手法も進化し続けている。
続きを読むには確認が必要です