特別寄与料相続税還付手続きとは、退職金や確定拠出年金等の個人型年金制度に係る特別寄与料を遺産分割時に相続税から控除または返還するために行う行政手続きである。
目次
概要
特別寄与料は、企業や団体が従業員の退職給付を確実に支払うために設ける追加的な拠出金であり、一般的には個人型年金制度(確定拠出年金等)と連動している。これらの寄与料は、税制上「特別寄与」として扱われ、所得税・相続税において控除対象となることがある。
相続税還付手続きは、被相続人が死亡した際に、その遺産に含まれる特別寄与料の金額を正確に算定し、相続税申告書に反映させることで、過払いとなった税負担を回収するプロセスである。
制度は、個人が退職後に受け取る給付と遺産分割の際に生じる税金との整合性を保つために設計されている。
役割と機能
- 税負担の調整 – 特別寄与料は所得税で一部控除対象となるが、相続時には再度課税される可能性がある。還付手続きを行うことで、重複課税を防ぎ、税負担を適正化する。
- 遺産評価の透明化 – 退職金や年金資産は評価が難しい場合が多い。本手続きにより、特別寄与料の実際価値を算定し、相続税計算に反映させることで、評価過程の不確実性を低減する。
- 遺族負担軽減 – 適切な還付が行われないと、遺族は余分な税金を負担しなければならない。本手続きは遺族に対して経済的な保護策となる。
特徴
- 対象の限定性:特別寄与料相続税還付手続きは、個人型年金制度に関連する特別寄与料のみを対象とし、企業年金や公的年金には適用されない。
- 申告義務の明確化:被相続人が死亡した時点で、遺産管理者は特別寄与料の額を証明書類(給与支払報告書・年金受給証明等)に基づき算定し、相続税申告書に記載する義務がある。
- 還付の条件:還付対象となるためには、特別寄与料が被相続人の退職所得として既に課税済みであり、かつ遺産分割時に再度課税されることが前提である。
- 手続き期間の短縮:近年は電子申告システム(e-Tax等)の普及により、還付手続きの処理時間が大幅に短縮された。
現在の位置づけ
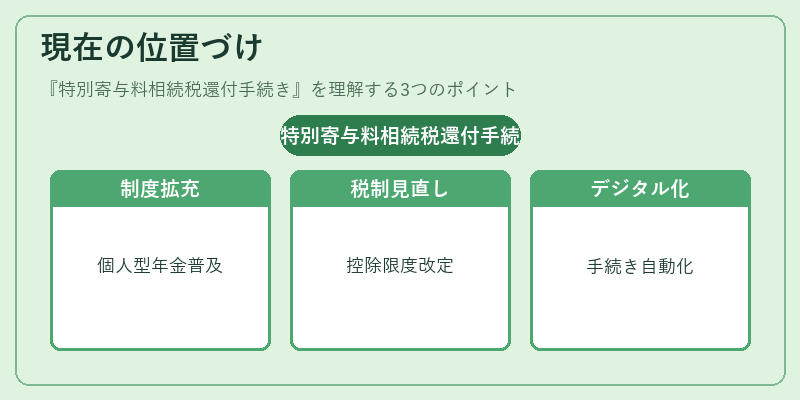
特別寄与料相続税還付手続きは、個人型年金制度の普及とともに重要性を増している。退職後の資産形成を支援するために設置された制度であり、その税制優遇措置が相続時にも継承されることで、長期的な財務計画の一環として位置づけられている。
近年の税制改正では、特別寄与料の控除限度額や還付条件に関する条項が見直され、より公平かつ透明性の高い運用が求められるようになっている。また、相続人の所得水準や遺産規模によっては、還付手続きを経て税負担を大幅に軽減できるケースも多く、専門家(税理士・司法書士)への相談が一般的となっている。
今後はデジタル化の進展とともに、還付手続きの自動化や情報共有プラットフォームの整備が期待され、制度全体の効率性向上が図られる見込みである。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事