確定給付年金の給付金額算定方法とは、従業員が退職時に受け取る年金額を決定するために用いられる計算手法である。
目次
概要
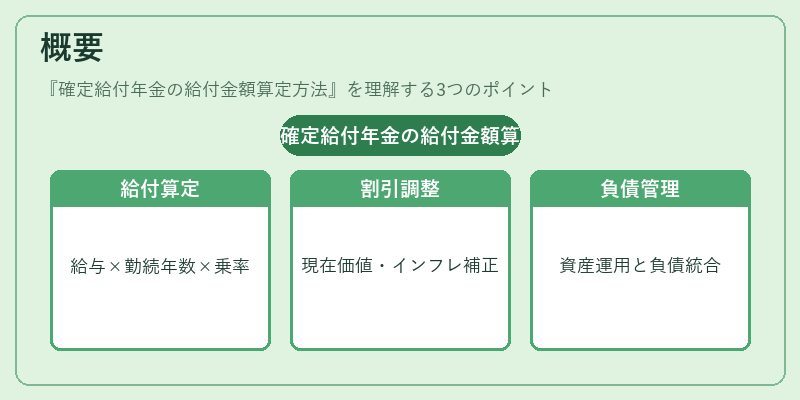
確定給付年金は、雇用主が将来支払うべき年金額を事前に設定し、その負担を企業や従業員が共同で賄う制度である。この給付金額算定方法は、退職時の給与水準と勤続年数を基礎として、一定の乗率(累積係数)を掛け合わせた「サービスベース」方式に代表される。計算には、将来支払う年金の現在価値を求めるための割引率やインフレ調整が組み込まれ、企業は資産運用と負債管理を同時に行う必要がある。
役割と機能
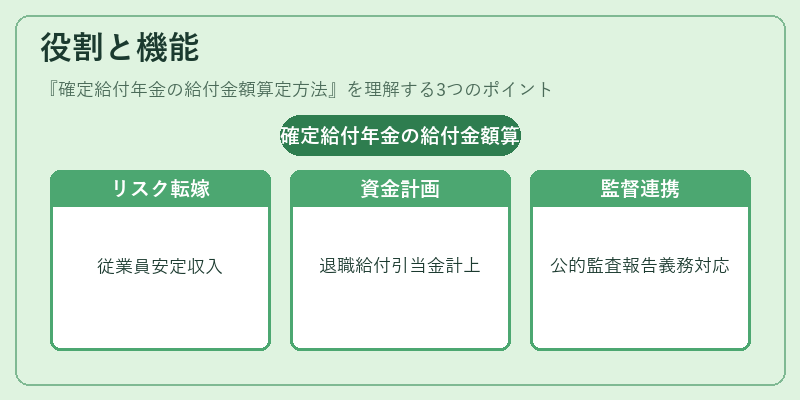
- リスク転嫁:従業員は退職後も安定した収入を得られる一方、雇用主は将来の支払義務を予測しやすくなる。
- 資金計画:算定方法により求められた負債額は、企業の財務諸表上で「退職給付引当金」として計上され、資産・負債管理の指標となる。
- 監督機関との連携:公的監査や報告義務に対応するため、算定結果は年次財務諸表や開示資料で詳細に記載される。
特徴
- サービスベース計算:給与と勤続年数の積に累積係数を乗じて基礎額を決定。
- 割引率依存性:将来支払額の現在価値は市場金利や企業リスクプレミアムに敏感で、金利変動が負債額に直結する。
- インフレ調整:物価指数連動型年金を採用している場合、実質的な購買力維持のために追加計算が必要。
- 長期性・非可逆性:一度設定された給付額は退職後には変更されにくく、企業は長期的資金需要を確保しなければならない。
現在の位置づけ
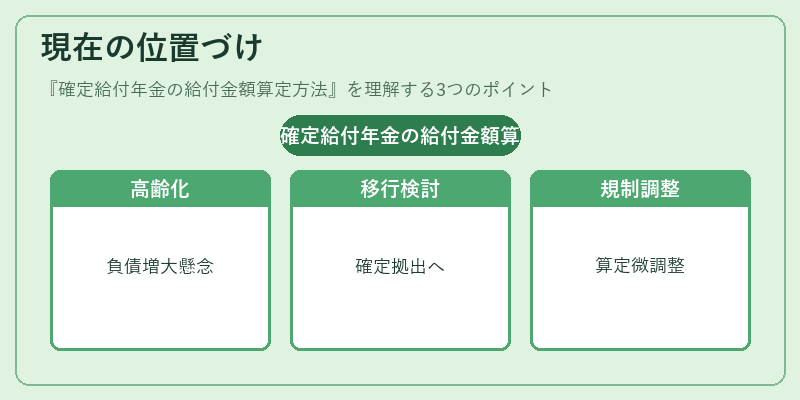
近年の高齢化と低金利環境が続く中で、多くの企業が負債過大化を懸念して確定給付から確定拠出型への移行を検討している。とはいえ、特に大型企業や公務員組合では依然として確定給付年金が主要な退職福利制度であり、税制優遇や法的保護の枠内で運用されている。また、監督当局は割引率設定や負債計上基準を見直す動きも進めており、算定方法自体が時代とともに微調整されつづけている。
×
続きを読むには確認が必要です