事業承継税制の適用除外とは、事業承継に係る資産移転が、税法上の優遇措置(課税所得の減免等)を受けられない状態である。
概要
日本では、家族経営企業や中小企業の事業承継を円滑化するために「事業承継税制」が設けられている。対象となる資産は、株式・持分・不動産等であり、譲渡時に課税所得が減免されることで、相続税や贈与税の負担を軽減できる。この制度は、承継者が事業を継続しやすい環境を整備することを目的としている。
しかし、税制上には「適用除外」の規定が存在し、一定の条件下では優遇措置が認められないケースがある。これにより、実際に税負担が軽減される範囲は限定的となり、承継計画を立案する際には除外項目を正確に把握しておく必要がある。
役割と機能
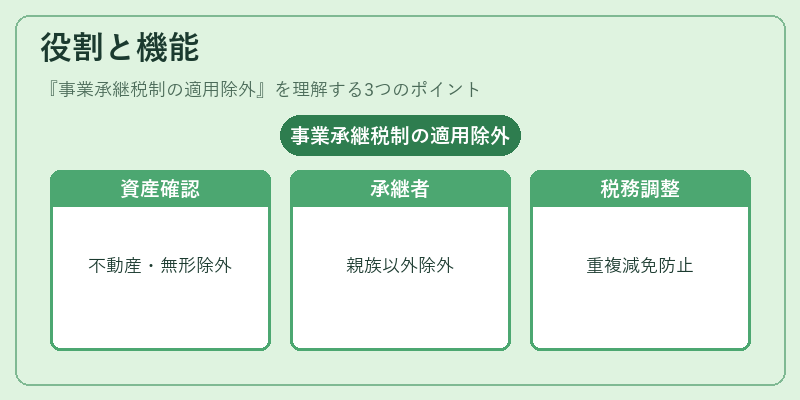
事業承継税制の適用除外は、税法上の公平性や財政健全化を図るための調整手段として機能する。具体的には以下のような場面で重要となる。
-
資産構成の確認
資産が事業に直接関連しない不動産や、評価額が高い無形固定資産(ブランド価値・顧客リスト等)が含まれる場合、除外対象とされることが多い。 -
承継者の関係性
親族以外への譲渡や、非居住者への譲渡は除外となり得る。 -
税務調整
過度な税負担軽減を防ぐために、一定額以上の資産移転が除外対象とされ、課税所得の計算上で優遇措置を受けられないよう設計されている。 -
相続・贈与との連携
相続税や贈与税に併用する際に、適用除外があると両制度間での重複減免が発生しないよう調整される。
このように、適用除外は事業承継税制を利用した資産移転計画において、実質的な税負担を正確に算定するための重要指標となっている。
特徴
-
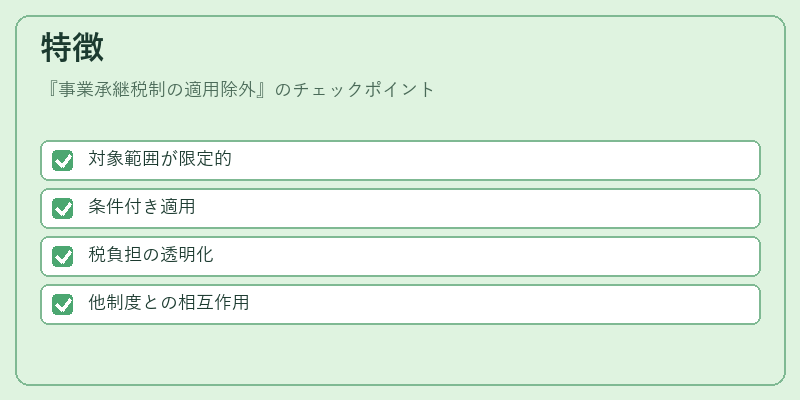
対象範囲が限定的
具体的には、事業用不動産以外の不動産や、評価額が高い無形資産(特許権・商標等)が除外の主要対象である。 -
条件付き適用
資産の種類だけでなく、譲渡先の関係性や居住状況、承継者の事業継続意思などが判断基準となる。 -
税負担の透明化
除外対象を明示することで、税務署と納税者間で課税所得の算定に関して争いが生じにくくなる。 -
他制度との相互作用
相続税や贈与税の基礎控除額、特別寄与料等と連動しつつ、総合的な税負担を調整する仕組みである。
これらの特徴は、単なる税制優遇ではなく、事業承継に伴う資産構成や家族関係を踏まえたバランスの取れた制度設計を示している。
現在の位置づけ
近年、少子高齢化と中小企業経営者世代交代の進展が相まって、事業承継税制は重要性を増している。政府は定期的に制度改正を行い、除外対象となる資産や条件を見直すことで、税負担の公平性と中小企業支援の両立を図っている。
-
法改正の動向
税制改正では、評価額の上限設定や無形固定資産の扱いに関して調整が行われることが多く、適用除外の範囲は時期によって変化する。 -
市場への影響
事業承継税制を利用した株式・持分譲渡が活発になる一方で、除外対象資産に対しては課税所得計算が厳格になり、投資家や経営者はリスク管理を徹底する必要がある。 -
規制の強化
税務調査の精度向上とともに、除外対象に該当しないケースで優遇措置を受ける試みが見られ、税務署は事実確認を厳格化している。 -
相続・贈与との統合
相続税の基礎控除額や特別寄与料と連動した計算方法が導入されることで、全体的な税負担の最適化が図られている。
以上から、事業承継税制の適用除外は、中小企業の経営継続を支援する一方で、税務上の公平性と財政健全化を両立させるために不可欠な要素となっている。
続きを読むには確認が必要です