退職金退職所得計算方法とは、退職者が受け取る退職金や退職一時金等に対して課税対象となる所得額を算出するために適用される法定の計算手続きである。
目次
概要
退職所得は「給与所得」と「退職所得」に分類され、税務上は別個に扱われる。退職金退職所得計算方法は、退職時点で受領した金銭を基準とし、所定の控除額(退職所得控除)を差し引くことで課税対象となる金額を決定する。法令上では、退職金等の総額に対して一定率または固定額が設定されており、その適用範囲や計算手順は年々改正されてきた。退職所得計算方法は、個人税制を簡素化しつつ、退職者への公正な課税を実現するために設けられた。
役割と機能
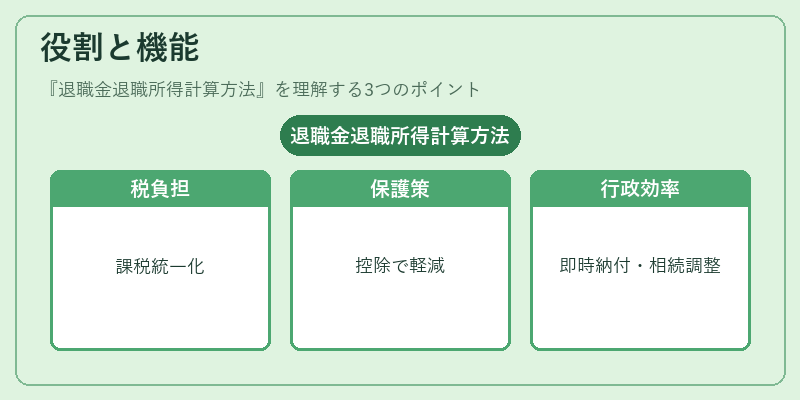
- 税負担の均衡:給与所得に比べて退職金等は一括で受領されるため、課税方法を統一して所得税・住民税の計算基準を安定化させる。
- 退職者保護:退職所得控除により、一時的な大きな収入増加による過度な税負担を軽減し、生活再建を支援する。
- 行政手続の効率化:源泉徴収制度と連動しているため、事業主や金融機関は退職金支払時に即座に税額計算・納付が可能となる。
- 相続・遺産分割との調整:退職所得の課税方法は相続税計算に影響を与えるため、退職者とその家族の財務計画に不可欠である。
特徴
- 一括控除方式:退職金総額から定められた控除額(退職所得控除)を差し引く。
- 段階的減税:退職所得控除は受給年数や退職時の年齢に応じて増加する設計が多い。
- 給与所得との分離:同一者であっても、給与所得と退職所得は別々に課税されるため、税率適用が異なる。
- 法改正の影響:社会保障費増大や経済環境変化に応じて控除額や計算基準が調整される。
現在の位置づけ
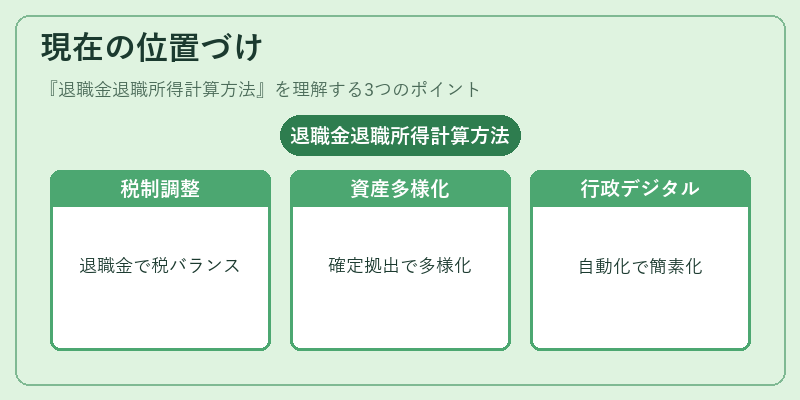
近年では高齢化社会の進展とともに退職金支給件数が増加し、退職所得計算方法は税制全体のバランスを保つ重要な役割を果たしている。さらに、個人型確定拠出年金(iDeCo)や企業型確定拠出年金(401(k)相当)の普及により、退職所得として計上される資産の構成が多様化。これに伴い、税務署は退職所得計算方法をデジタル化・自動化し、源泉徴収票発行や申告手続きの簡素化を進めている。また、相続税対策として退職金の分割受領や遺言信託との連携が注目され、退職所得計算方法は個人財務設計において不可欠な要素となっている。
×
続きを読むには確認が必要です