ユーロ・金利スワップ取引戦略とは、欧州通貨圏における固定金利と変動金利を交換するデリバティブであるスワップ契約を利用し、金利差や市場期待値の変動から利益を得るための体系的な投資手法である。
目次
概要
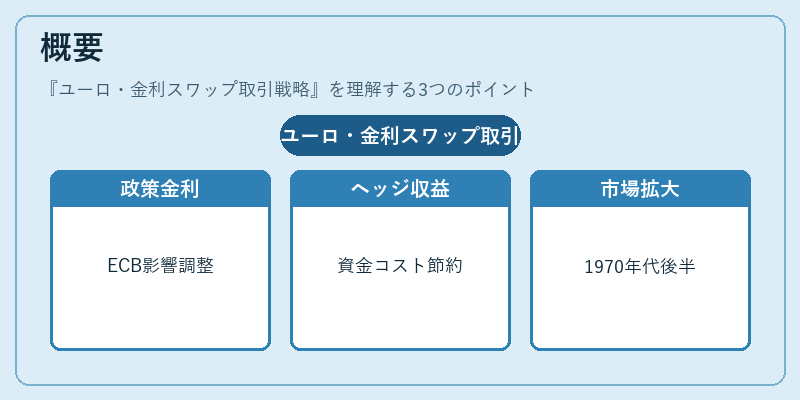
ユーロ・金利スワップ取引戦略は、欧州中央銀行(ECB)を中心とした政策金利環境に応じて設計される。スワップ市場は1970年代後半から拡大し、金融機関や企業が資金調達コストのヘッジや投資収益の最大化を図る主要手段となった。戦略は、固定利率と変動利率(通常はユーロ・スワップレート)を交換することで、金利差に対するエクスポージャーを調整し、マクロ経済指標や政策変更の影響を取り込むことができる。
役割と機能
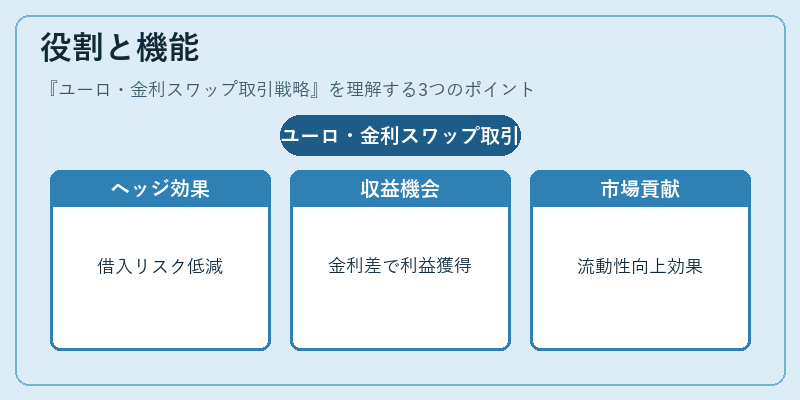
- ヘッジ:企業は将来の借入コスト上昇リスクを低減するために、固定金利で資金調達した際にスワップを利用して変動金利へ切り替える。
- 投資収益獲得:市場が予想する金利動向と実際の金利差が乖離するとき、戦略的に固定/変動側を選択し、キャッシュフローの差額から利益を得る。
- レバレッジ活用:スワップは通常担保付きで取引されるため、少ない自己資本で大規模な金利ポジションを構築できる。
- 市場流動性提供:戦略的取引により市場の深さが増し、他参加者のエントリーコストが低減する。
特徴
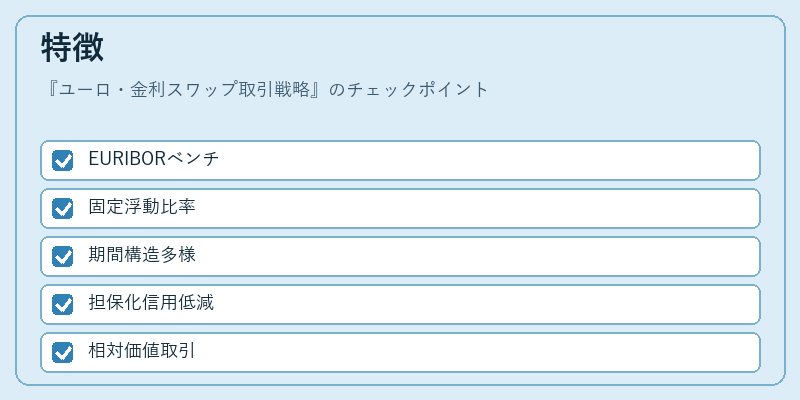
| 要素 | 説明 |
|---|---|
| 金利ベンチマーク | ユーロ・スワップレート(EURIBOR)を基準とした変動金利。ECBの政策金利に連動し、短期市場の期待値を反映する。 |
| 固定/浮動比率 | 固定側は事前に設定されたスプレッドで決まり、浮動側は日々調整される。戦略ではこの比率を市場環境に合わせて変更できる。 |
| 期間構造 | 1年から30年までの多様な満期が存在し、短期的な金利転換と長期的なヘッジを同時に行える。 |
| 担保化 | 通常、証拠金(コラテラル)で担保されるため、信用リスクは低減されるが、資本効率の向上が求められる。 |
| 相対価値取引 | 例えば、欧州と米国のスワップレート差を利用したクロスカレンシー戦略や、ECB政策金利変更に連動するアービトラージ。 |
現在の位置づけ
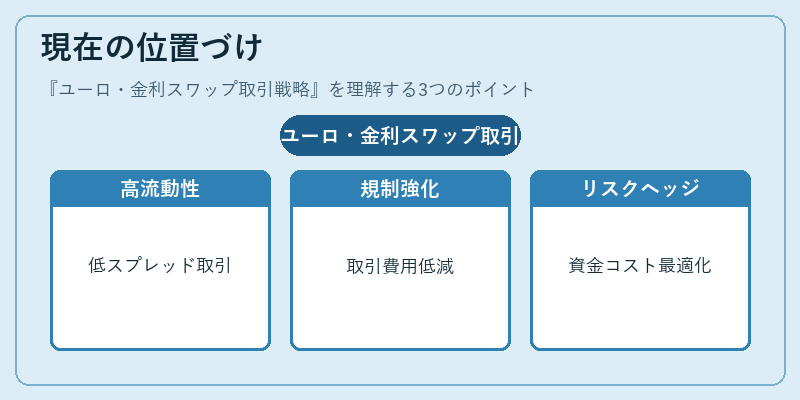
近年、ECBは長期的な低金利政策を継続しており、ユーロ・金利スワップ市場は高い流動性と低いスプレッドで取引されている。この環境下では、企業や金融機関が資本コストの削減を図るために固定金利への転換を選択するケースが増加しており、スワップ戦略は重要なヘッジツールとなっている。
同時に、規制強化(例えばバゼルIIIの担保要件)や市場構造変化(デジタルプラットフォームの普及)が取引コストを低減し、機関投資家がより積極的にスワップベースの戦略を採用する動きを後押ししている。
さらに、欧州経済全体の不確実性(貿易摩擦や政治リスク)が高まる中で、金利スワップはマクロヘッジとしてだけでなく、ポートフォリオのリスク管理手段としても位置づけられている。
総じて、ユーロ・金利スワップ取引戦略は、ECB政策金利と市場期待を結びつける重要な金融インフラであり、欧州経済における資金調達コストの最適化とリスク管理の中心的役割を担っている。
×
続きを読むには確認が必要です