積立投資の税制優遇対象とは、一定の条件を満たした個人が定期的に拠出する投資で、所得税・住民税等の負担を軽減または免除される制度を指す。
目次
概要
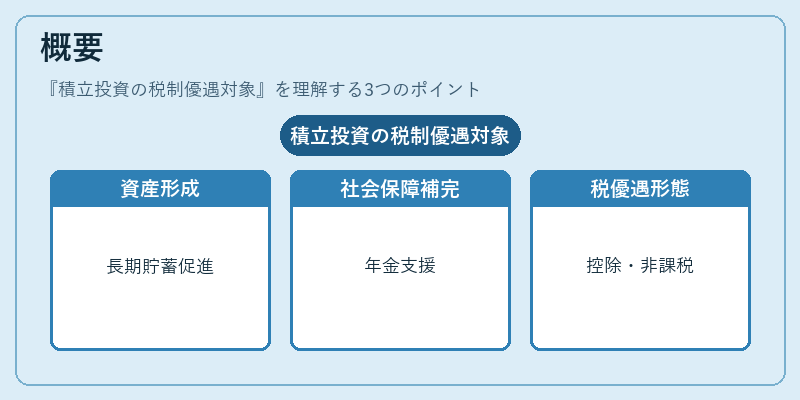
長期的な資産形成を促進するため、政府は個人投資家向けに税制上の優遇措置を設けてきた。主に、年金や退職後の生活資金確保といった社会保障機能を補完しつつ、国民全体の貯蓄率を引き上げることが目的である。税制優遇対象は、投資期間・拠出額・運用商品に応じて所得控除や非課税枠といった形態が異なる。
役割と機能
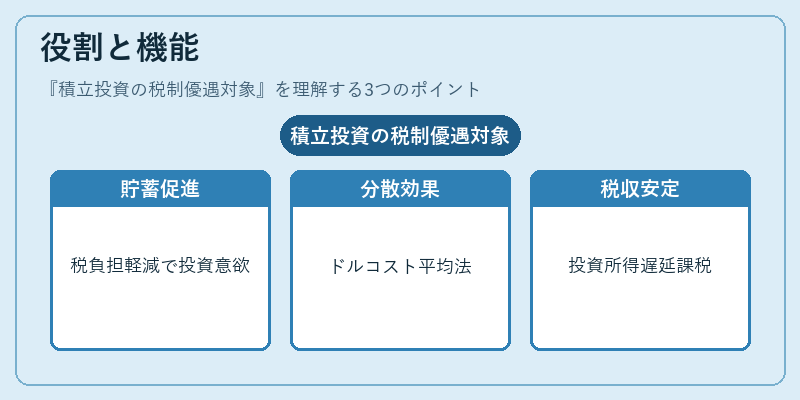
- 貯蓄誘導 – 投資によるリターンを期待しつつ、税負担を抑えることで投資意欲を高める。
- 資産分散の促進 – 積立方式は市場変動に対する平均取得価格効果(ドルコスト平均法)を享受でき、リスク管理が容易になる。
- 税収調整 – 投資所得の課税タイミングを遅延させることで、将来の税負担を分散し、歳入安定化に寄与する。
実務上は、個人型確定拠出年金(iDeCo)や一般NISA・つみたてNISAといった制度が代表例であり、投資対象は株式、債券、投資信託等多岐にわたる。
特徴
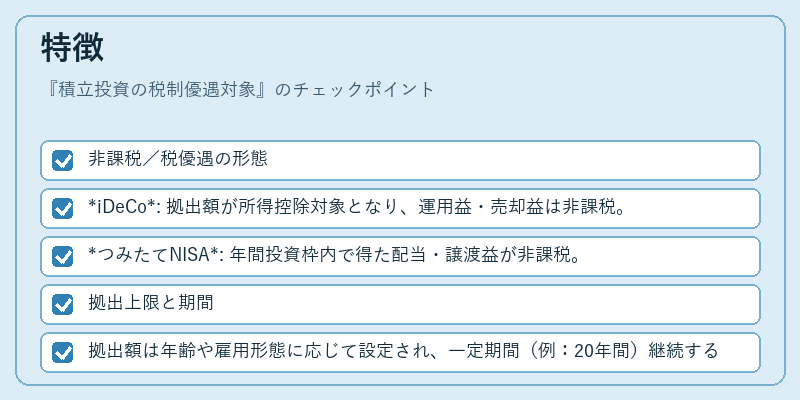
- 非課税/税優遇の形態
- iDeCo: 拠出額が所得控除対象となり、運用益・売却益は非課税。
- つみたてNISA: 年間投資枠内で得た配当・譲渡益が非課税。
- 拠出上限と期間
- 拠出額は年齢や雇用形態に応じて設定され、一定期間(例:20年間)継続することが必要。
- 商品選択の自由度
- 投資信託を中心に、ETFやREIT等も対象となる場合がある。
- 税制変更への柔軟性
- 政策改正時に拠出限度額や非課税期間が見直されることが多く、制度設計の適応力が高い。
これらは、単なる「投資」ではなく、個人年金形成を目的とした「貯蓄」として位置付けられる点で特徴的だ。
現在の位置づけ
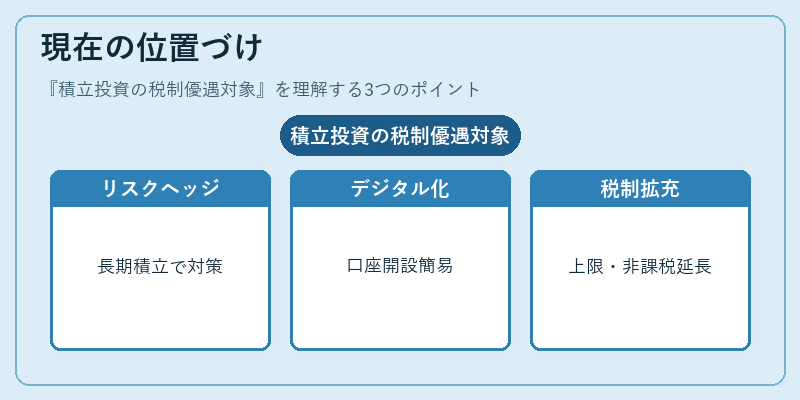
近年、低金利環境と不確実性増大に伴い、長期積立投資はリスクヘッジ手段として注目を集めている。デジタルバンキングやロボアドバイザーが普及し、口座開設・自動積立設定がスマートフォン一つで完結できるようになったため、利用障壁は大幅に低下している。また、税制改正では拠出上限の引き上げや非課税期間の延長といった拡充策が採られ、個人投資家の資産形成意欲をさらに刺激している。金融庁は制度の透明性確保と市場安定化を図るため、運用商品の適正性評価基準を厳格化しつつある。
×
続きを読むには確認が必要です