分離課税対象資産とは、所得税・住民税の計算上、総合課税ではなく別途で税率が定められた課税枠内で課税される資産を指す。
目次
概要
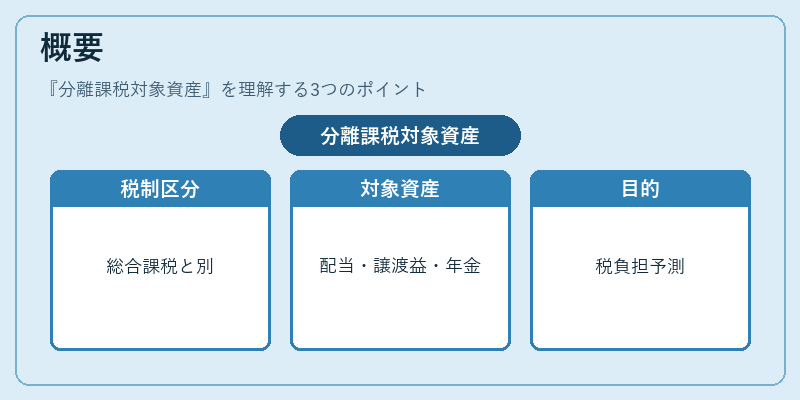
分離課税は、給与所得や事業所得といった通常の所得とは異なる税制上の取り扱いを受ける収入・資産に対して適用される制度である。主な背景として、投資利益や退職金など、一定期間保有した際の税負担を予測しやすくするために設けられた。分離課税対象となる資産は、株式・不動産等から得られる配当・譲渡益、年金受取額、退職所得など多岐にわたり、総合課税の累進税率とは別に固定または定められた税率が適用される。
役割と機能
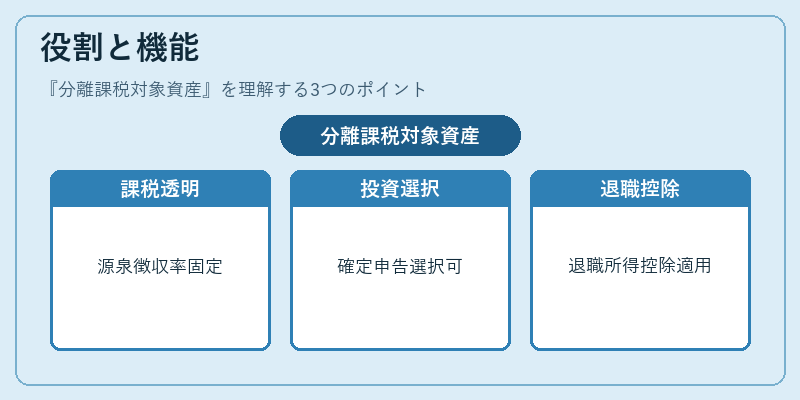
分離課税は、投資者や老後の収入を受け取る人々に対し、税負担の透明性を提供する。具体的には、株式配当金は源泉徴収で一定率が課税され、確定申告時に総合課税と分離課税の両方を選択できるようになっている。また、退職所得については退職所得控除後に別枠で税率が適用され、所得全体の累進性を緩和する役割も担う。これらは投資行動や老後設計における意思決定支援となり、個人の税負担予測を容易にしている。
特徴
- 税率の固定化:総合課税の累進性から離れ、一定または段階的な税率が設定されている。
- 申告義務の簡素化:源泉徴収済みの分離課税所得は確定申告での調整が限定的である。
- 投資行動への影響:長期保有を促進するインセンティブとして機能し、税制上の優遇措置と結びつく。
これらの特徴により、分離課税対象資産は個人投資家や退職者が税負担を予測しやすい環境を提供している。
現在の位置づけ
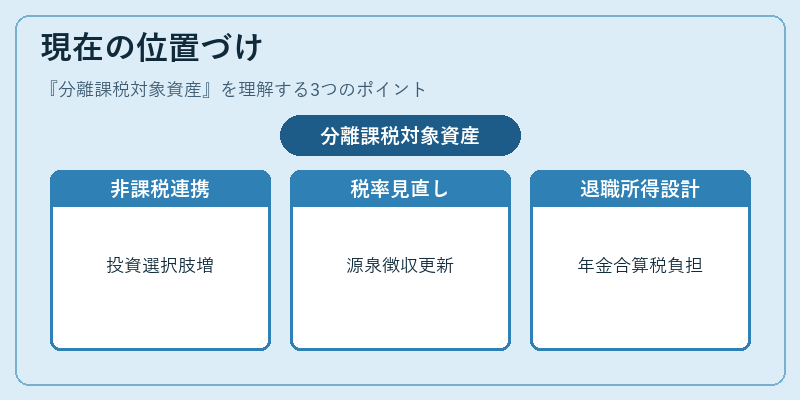
近年、NISA・iDeCoなどの非課税口座制度と並行して、分離課税対象資産は個人投資家にとって重要な選択肢となっている。金融商品ごとの税率設定や源泉徴収方法は定期的に見直されており、政府は投資環境の安定化を図るために分離課税制度の整備を継続している。また、退職所得については年金受給額と合わせた総合的な税負担設計が重要視され、地方自治体や企業もこの枠組みを踏まえた福利厚生策を検討している。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事