投資信託のリスク評価とは、投資対象や運用方針に基づき、資産価値変動の可能性を定量的・定性的に測定し、投資家がリスク許容度と照らし合わせて判断するプロセスである。
概要
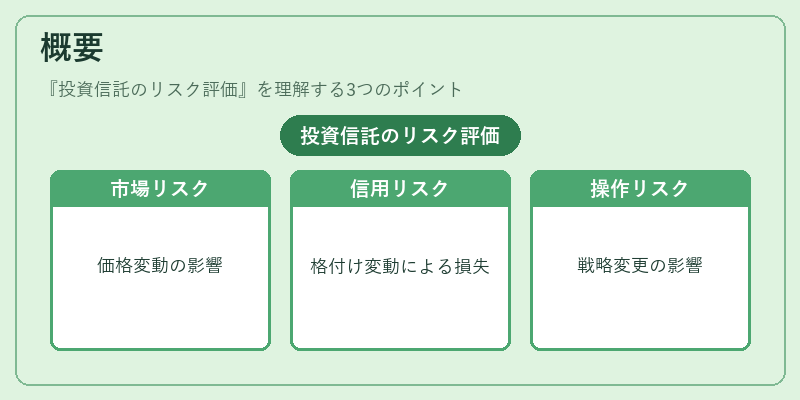
投資信託は多様な資産クラスへ分散投資できる一方で、市場環境やファンド運用の特性により、価格変動リスクが伴う。リスク評価は、こうした不確実性を体系的に把握するために設計された手法群である。主な評価項目には、マクロ経済・金利環境による市場リスク、債券や株式の信用格付け変動から生じるクレジットリスク、流動性不足時に発生する取引コスト増大を含む流動性リスクが挙げられる。さらに、アクティブ運用ファンドでは管理者の投資判断ミスや戦略変更による操作的リスク、パッシブ・インデックスファンドではベンチマークとの乖離(トラッキングエラー)が重要視される。近年はスマートベータ戦略により、因子重み付けの変動が追加リスクとして認識されている。
役割と機能
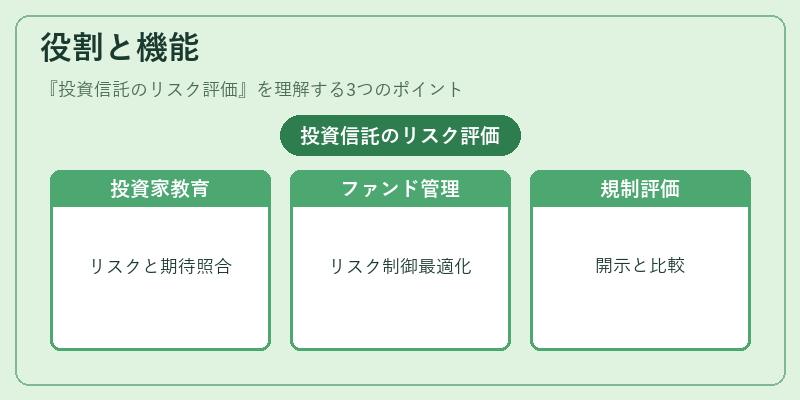
投資信託のリスク評価は、ファンド選択・ポートフォリオ構築に不可欠な情報源である。具体的には以下の場面で活用される。
1. 投資家教育 – リターン期待値とリスク許容度を照合し、適切な商品群を提示する。
2. ファンド管理 – 運用方針に沿ったリスク制御(例:バリュー・アロケーションの再調整)や資産配分の最適化に寄与する。
3. 規制遵守 – 金融庁等が定める投資家保護指標(例えば、リスク情報開示義務)を満たすための基礎資料となる。
4. パフォーマンス比較 – 同一カテゴリ内での相対評価を行い、運用成績の優劣を客観的に判断する。
特徴
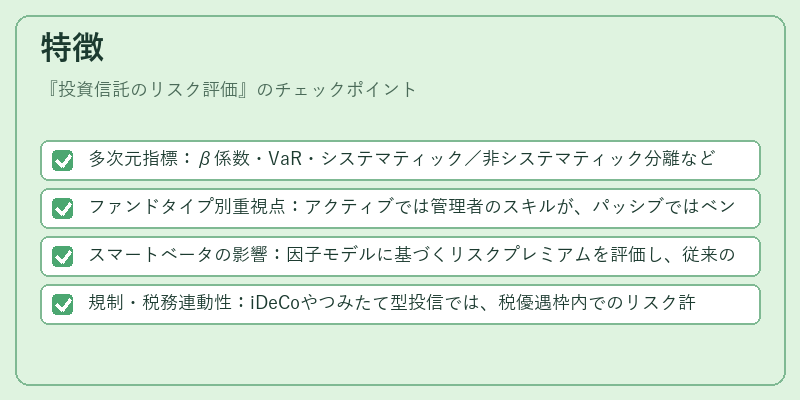
リスク評価は単なる数値化ではなく、ファンド特性と市場環境の交差点で解釈される。主な特徴は以下の通り。
- 多次元指標:β係数・VaR・システマティック/非システマティック分離など、多角的にリスクを測定する。
- ファンドタイプ別重視点:アクティブでは管理者のスキルが、パッシブではベンチマークとの乖離が中心となる。
- スマートベータの影響:因子モデルに基づくリスクプレミアムを評価し、従来の市場リスクと分離する試みが進む。
- 規制・税務連動性:iDeCoやつみたて型投信では、税優遇枠内でのリスク許容度が追加要因となる。
現在の位置づけ
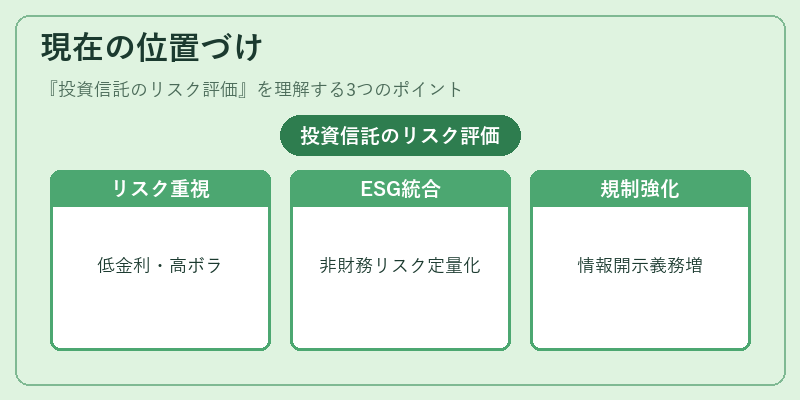
近年、低金利環境と高い市場ボラティリティにより、投資信託のリスク評価は一層重要性を増している。特に、ESG(環境・社会・ガバナンス)要因を組み込んだファンドが台頭する中で、非財務的リスクも定量化対象となりつつある。また、AIや機械学習の導入によって、過去データからパターン抽出し将来リスク予測の精度向上が期待される。規制面では、投資家保護を目的とした情報開示基準が強化され、ファンド運営者はより詳細なリスク説明義務を負うようになっている。さらに、市場参加者はスマートベータやヘッジファンド的戦略を組み込むことで、従来のインデックス追随型投資に対抗するポジションを取るケースが増えている。総じて、投資信託のリスク評価は、投資家保護と市場効率性の両立を図る上で不可欠な枠組みとなっている。
続きを読むには確認が必要です