フォワード取引マージンとは、FXフォワード契約において当事者が相手方の信用リスクを補償するために預ける担保金である。
概要
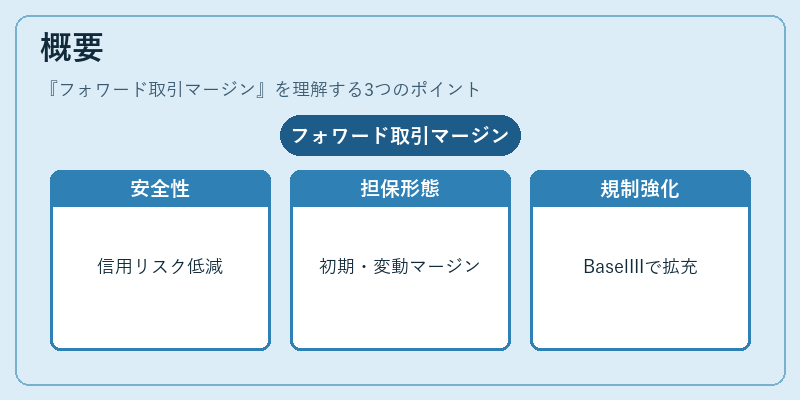
フォワード取引マージンは、為替市場におけるデリバティブ取引の安全性を確保するために設けられた仕組みである。FXフォワードは将来一定期日に決済されることから、契約時点では実際の資金移動が行われないため、相手方が履行不能になるリスクが存在する。この信用リスクを低減させる目的で、取引当事者はマージンとして担保を預ける。初期マージン(Initial Margin)と変動マージン(Variation Margin)が主に区別され、後者は市場価格の変動に応じて追加・返還が行われる。マージン制度は、金融危機以降の規制改革(Basel III、EMIR等)の一環として強化された。
役割と機能
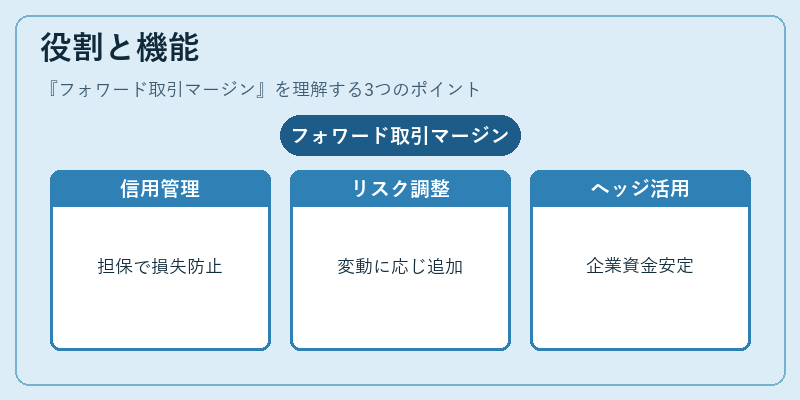
フォワード取引マージンは、FXフォワード契約における信用リスク管理を担う。具体的には以下の場面で活用される。
1. 初期マージン:契約締結時に預けられ、将来の損失に備える担保として機能する。
2. 変動マージン:市場レートが相手方に不利な方向へ動いた場合に追加で要求される。これにより、日々の価格変動を反映し、リスクをリアルタイムで調整できる。
3. 清算機関(CCP):多くのFXフォワードは中央クリーンセンターで処理され、マージンが自動的に管理・配分される。これにより、個別相手方リスクを排除し、市場全体の安定性を向上させる。
4. 企業ヘッジ:輸出入企業や多国籍企業は為替変動リスクをヘッジする際にフォワード取引を利用し、マージンを担保として設定することで資金調達コストの予測可能性を高める。
特徴
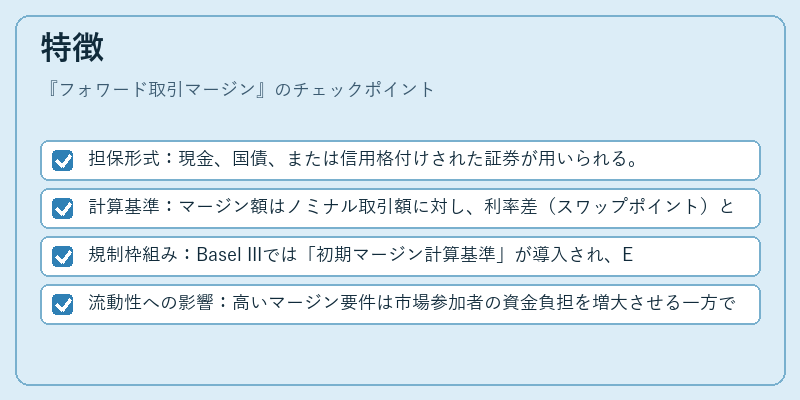
- 担保形式:現金、国債、または信用格付けされた証券が用いられる。
- 計算基準:マージン額はノミナル取引額に対し、利率差(スワップポイント)と信用リスクプレミアムを掛け合わせて算出される。
- 規制枠組み:Basel IIIでは「初期マージン計算基準」が導入され、EMIRでは“Variation Margin”の毎日清算が義務付けられた。
- 流動性への影響:高いマージン要件は市場参加者の資金負担を増大させる一方で、信用リスクを低減し、システミックリスクの拡散を抑制する。
現在の位置づけ
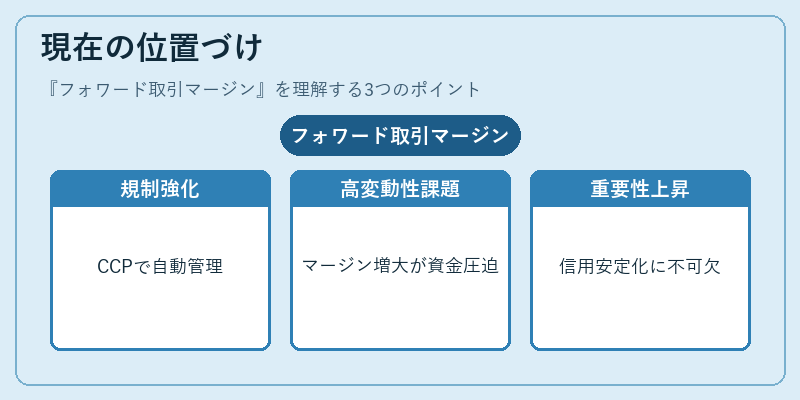
近年、FXフォワード取引におけるマージン制度はさらに厳格化されている。特に、中央クリーンセンター(CCP)による清算が普及し、初期マージンと変動マージンの両方が自動的かつリアルタイムで管理されるようになった。この流れは、金融システム全体の信用リスクを分散させ、規制当局による資本要件の削減にも寄与している。
一方で、新興国通貨やSDR(特別引出権)に関わるフォワード取引では、マージン設定が相対的に難しくなるケースもある。為替レートの変動性が高い市場では、マージン要件が過度に増大し、市場参加者の資金繰りを圧迫する懸念が指摘されている。
総じて、フォワード取引マージンはFX市場の信用安定化とリスク管理に不可欠な機構であり、規制環境や市場構造の変化に応じてその重要性は増している。
続きを読むには確認が必要です