キャッシュフロー計算誤差とは、会計上のキャッシュフロー計算において実際の現金流入・流出と報告された数値との乖離を示す指標である。
目次
概要
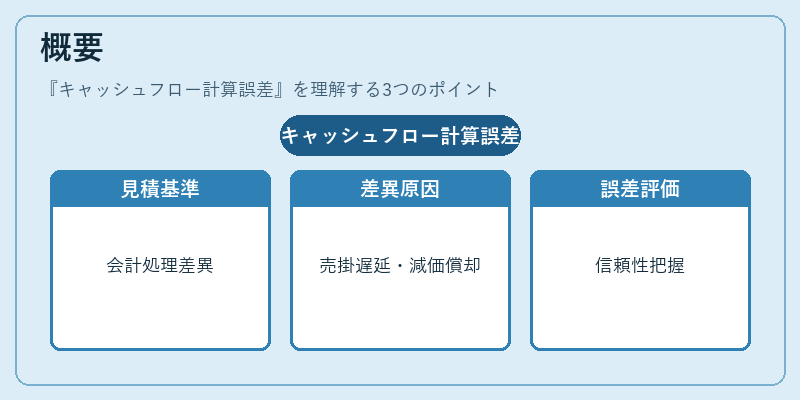
企業は利益計算と同様にキャッシュフロー計算も行うが、会計処理上の見積もりや認識基準によって実際の現金移動と差異が生じる。代表的な原因としては、売掛金・買掛金の回収遅延、減価償却の加速化、投資活動のタイミング調整などが挙げられる。キャッシュフロー計算誤差は、これらの差異を定量的に把握し、財務諸表の信頼性を評価するために設けられた概念である。
役割と機能
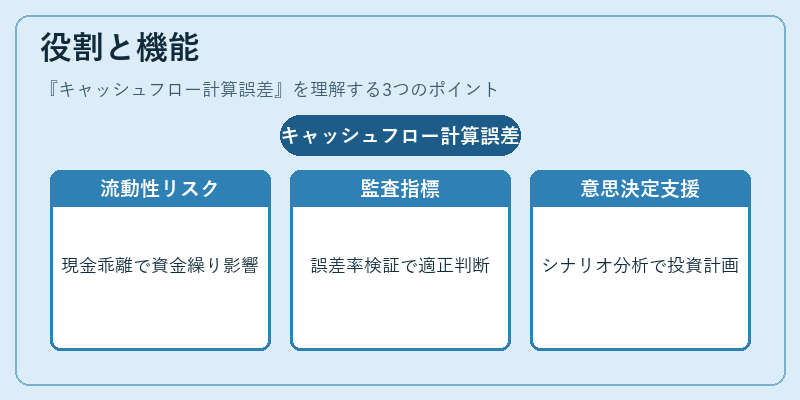
- 流動性リスク管理:実際の現金残高が報告値と大きく乖離している場合、短期的な資金繰りに支障を来す可能性が示唆される。
- 監査指標:外部監査人は誤差率を検証し、財務諸表の適正性を評価する際の重要性判断材料とする。
- 経営意思決定支援:投資・融資計画において実現可能なキャッシュフローを前提としたシナリオ分析が行える。
- 不正検知:過大な営業活動のキャッシュフロー誤差は、利益操作や内部統制上の欠陥の兆候として注目される。
特徴
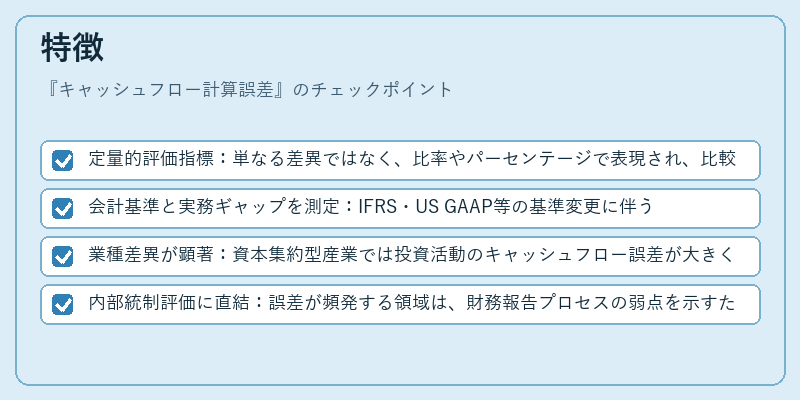
- 定量的評価指標:単なる差異ではなく、比率やパーセンテージで表現され、比較可能性が高い。
- 会計基準と実務ギャップを測定:IFRS・US GAAP等の基準変更に伴う影響を数値化できる。
- 業種差異が顕著:資本集約型産業では投資活動のキャッシュフロー誤差が大きく、サービス系企業では営業活動の誤差が重視される。
- 内部統制評価に直結:誤差が頻発する領域は、財務報告プロセスの弱点を示すため、SOX等のコンプライアンス対策と連動している。
現在の位置づけ
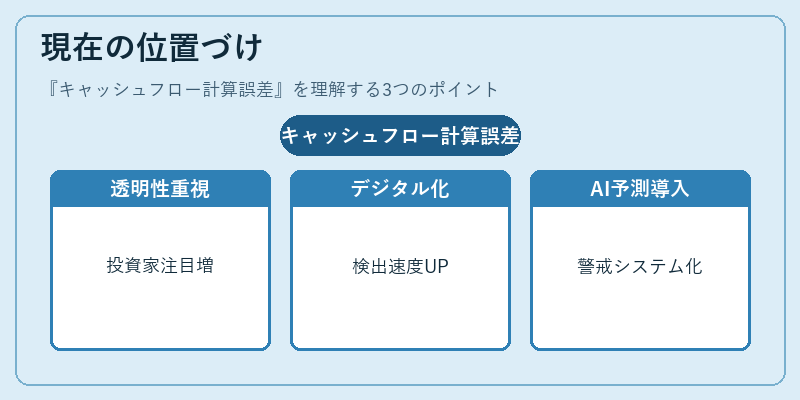
近年では企業価値評価やESG開示においてキャッシュフローの透明性が重視される中、誤差管理は投資家・規制機関からの注目度を増している。デジタル化によるリアルタイム財務情報取得が進むことで、誤差検出の精度と速度が向上し、経営層へのフィードバックサイクルが短縮されている。また、統合報告(Integrated Reporting)ではキャッシュフロー計算誤差を非財務指標と結びつけたリスク評価が推奨されるケースも増えている。将来的にはAI・機械学習による予測モデルの導入で、誤差の発生要因解析や事前警戒システム化が進む見込みである。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事