Emergency Lending Facility(緊急貸付施設)とは、金融機関が市場で資金調達できない状況に備えて中央銀行が提供する短期・長期の担保付き融資枠を指す。
概要
緊急貸付施設は、金融危機やシステミックショック時に市場の流動性が喪失した際に、中央銀行が一時的に資金供給を行う手段として設計された。 1970年代後半から2008年の世界金融危機、そして2020年のCOVID‑19パンデミックに伴う市場混乱により、多くの国で導入・拡充が進められた。 目的は、信用収縮を抑え、銀行間取引や企業融資の停止を防ぐことで経済全体へのショック伝播を最小限にすることにある。 緊急貸付は通常、既存の政策枠(例:FRBのオペレーション・バイ・デポジット)とは別に設置され、特定のリスク状況下でのみ適用される。
役割と機能
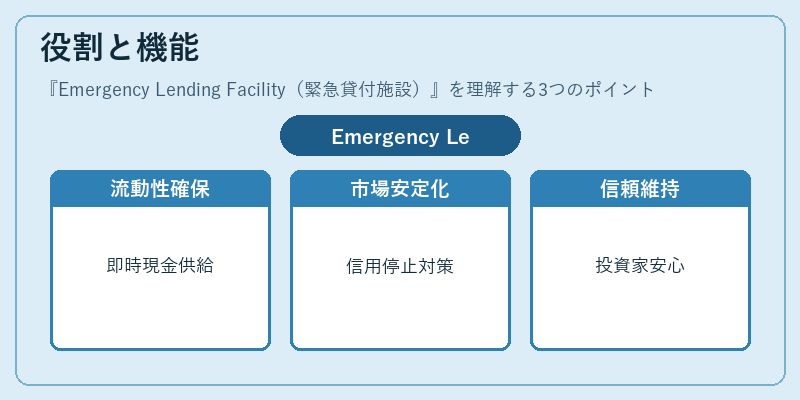
- 流動性供給 – 市場が正常な資金調達手段を失った際に、担保付き融資を通じて即時に現金を提供。
- 信用市場の安定化 – 銀行間取引(リポやオーバーナイト)や企業向けクレジットが停止した場合でも、中央銀行が代替的な資金源となる。
- 金融システムへの信頼維持 – 主要機関の流動性危機を未然に防ぐことで、投資家・預金者の信頼を保つ。
- 政策手段としての柔軟性 – 金融市場が正常化した後は、貸付枠を縮小し、金融政策の余地を確保できる。
実務上では、緊急貸付施設は「クレジットライン」として設定され、機関ごとに利用条件(担保種別・評価方法・金利)が明示される。 需要が高まれば、中央銀行は追加の担保を受け入れたり、金利を調整したりすることで市場へのシグナルを送る。
特徴
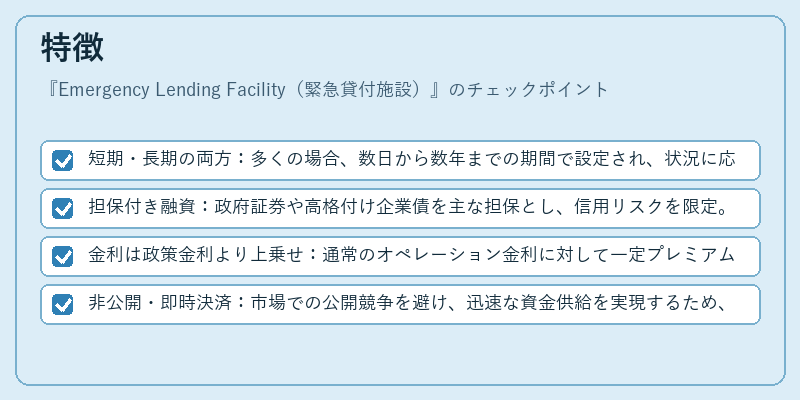
- 短期・長期の両方:多くの場合、数日から数年までの期間で設定され、状況に応じて柔軟に変更可能。
- 担保付き融資:政府証券や高格付け企業債を主な担保とし、信用リスクを限定。
- 金利は政策金利より上乗せ:通常のオペレーション金利に対して一定プレミアムが設定され、利用者の資金コストを抑制。
- 非公開・即時決済:市場での公開競争を避け、迅速な資金供給を実現するため、条件は事前に明示された上で即座に決済が行われる。
これらの特徴により、緊急貸付施設は「危機時の最後の砦」として機能し、金融市場全体の安定性を支える重要なインフラとなっている。
現在の位置づけ
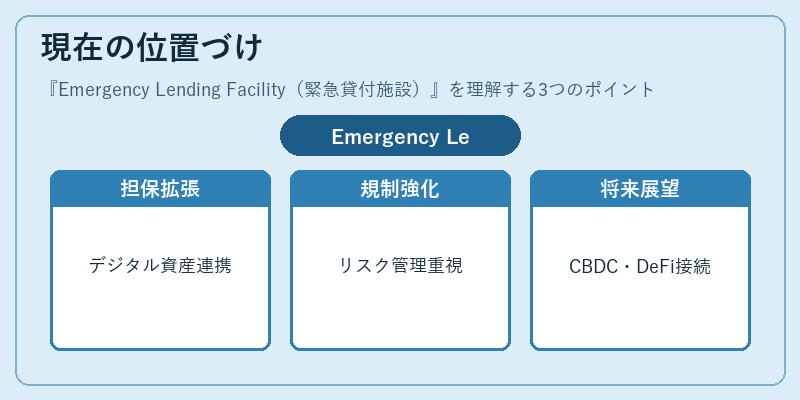
近年、デジタル資産やレポ市場の拡大に伴い、緊急貸付施設はより多様化した担保範囲と連携して運用されるようになった。 例えば、ECBはSecuritisation Market Program(SMCP)を通じて不動産担保証券も対象に含め、金融機関の資金調達手段を拡充している。
また、国際的な規制枠組み(Basel III・CRD IVなど)の下で、緊急貸付はリスク管理と監督の観点からも重要視される。 具体的には、金融機関が利用する際に担保評価や金利設定を厳格化し、過度な依存を防ぐ措置が講じられている。
将来的には、中央銀行デジタル通貨(CBDC)の導入や分散型金融(DeFi)との接続が検討される中で、緊急貸付施設の運用方法も進化する可能性が高い。 その結果、金融システム全体の耐久性と柔軟性をさらに強化する役割を担うことになるだろう。
続きを読むには確認が必要です