新興国金融包摂率とは、特定の新興市場における個人・企業が正式な金融サービス(預金口座、融資、保険等)を利用できる割合を示す指標である。
概要
金融包摂は「誰もが必要とする金融サービスへアクセスできる状態」を意味し、新興国においては経済成長や貧困削減の鍵となる概念である。新興国金融包摂率は、従来の金融包摂指数を特定地域・時期に限定して算出することで、政策立案者が対象市場の進捗状況を把握しやすくした結果として生まれた指標である。
この指標は、国際通貨基金(IMF)や世界銀行などの多国籍機関、また各国中央銀行が統計データを基に算出し、年次報告書や政策シナリオで引用されることが一般的である。新興国特有の課題―金融インフラ不足、情報格差、規制環境の未整備―を考慮した上で設計されたため、先進国と比較してより実務的な指標となっている。
役割と機能
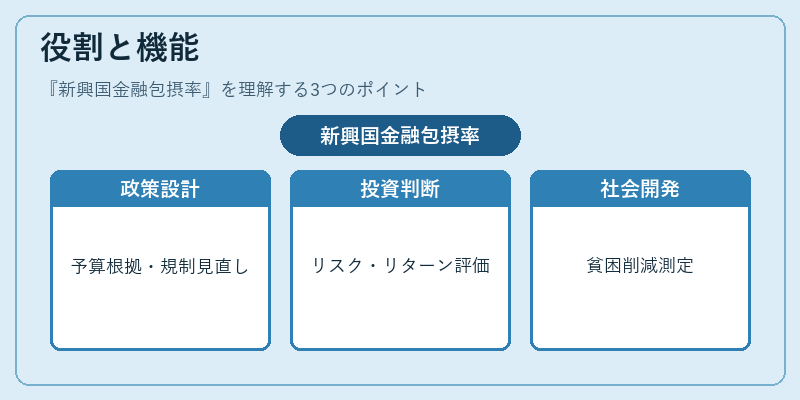
新興国金融包摂率は、以下のような場面で重要な役割を果たす。
1. 政策評価:政府や中央銀行が金融インフラ整備プロジェクト(ATM設置、モバイルバンキング展開等)の効果を数値化し、次期予算配分の根拠とする。
2. 投資判断:国際的な投資家や多国籍金融機関が市場参入リスク・リターンを評価する際に、現地の利用率を重要指標として採用。
3. 社会開発指標:貧困削減プログラムやマイクロファイナンス事業の成果測定に利用され、SDGs(持続可能な開発目標)達成状況と連動。
4. 規制設計:金融庁・中央銀行が、消費者保護やリスク管理を含む規制フレームワークの見直しに活用。
このように、新興国金融包摂率は単なる統計値ではなく、政策形成と実務運営の両面で不可欠な指標として機能する。
特徴
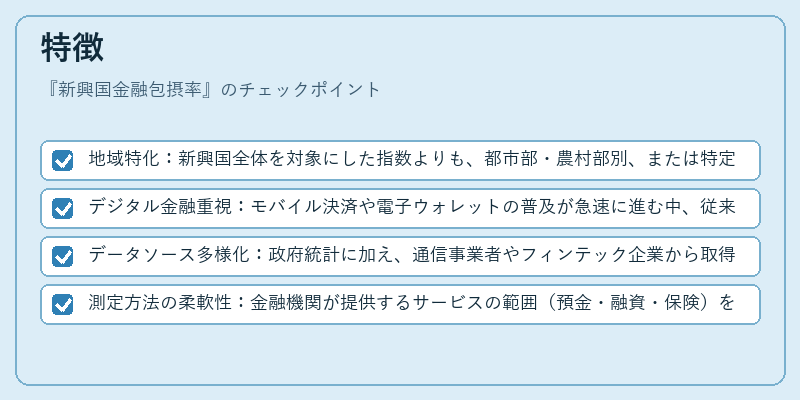
- 地域特化:新興国全体を対象にした指数よりも、都市部・農村部別、または特定産業圏(製造業、サービス業)を区分して算出される。
- デジタル金融重視:モバイル決済や電子ウォレットの普及が急速に進む中、従来型預金口座だけでなくデジタルアカウントの利用率も含めるケースが増加。
- データソース多様化:政府統計に加え、通信事業者やフィンテック企業から取得した匿名化トランザクションデータを補完的に活用。
- 測定方法の柔軟性:金融機関が提供するサービスの範囲(預金・融資・保険)を選択でき、国際比較時には調整係数を適用して統一性を確保。
これらの特徴により、新興国金融包摂率は先進国で使われる「金融包摂指数」と比べて、実務上の柔軟性と地域密着性が高い点が際立つ。
現在の位置づけ
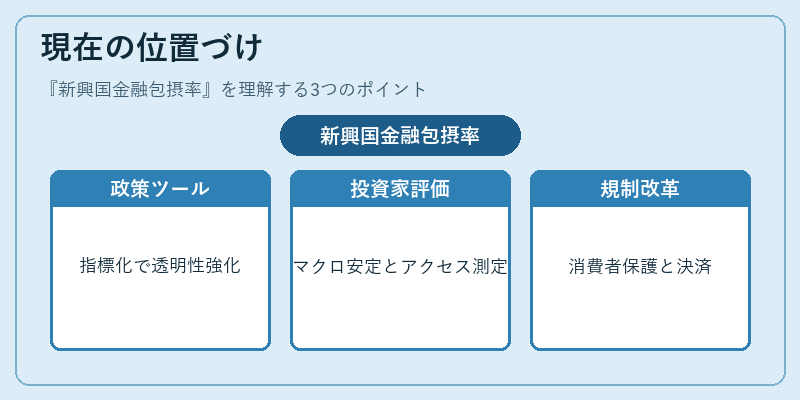
近年、デジタル化とグローバル資金フローの拡大に伴い、新興国金融包摂率は国際的な注目度を増している。
- 政策ツールとしての成熟:多くの新興国中央銀行が「金融包摂戦略」を策定し、年次報告書で指標化することで透明性と説明責任を強化。
- 投資家のリスク評価基準:マクロ経済的安定性と金融サービスへのアクセス度合いを同時に測るため、国際機関が投資ガイドラインに組み込むケースが増加。
- 規制改革の牽引役:消費者保護法やデジタル決済規制の整備が進められ、新興国金融包摂率はその効果検証に不可欠な指標として位置づけられる。
- 課題と展望:データ品質のばらつき、非公式経済活動の測定困難さ、規制環境の不安定性が依然として残る。一方で、AI・ブロックチェーン技術を活用した新たな金融サービスの登場により、包摂率の向上が期待されている。
総じて、新興国金融包摂率は経済発展と社会的包摂を両立させるための重要指標であり、政策立案・投資判断・規制設計において不可欠な役割を担っている。
続きを読むには確認が必要です
関連記事