フェデラルリザーブ・マクロプルーデンシャル・スクリーニング・スクレポとは、連邦準備制度が金融機関に対して行う、システミックリスク低減を目的とした条件付き資金調達手段である。
目次
概要
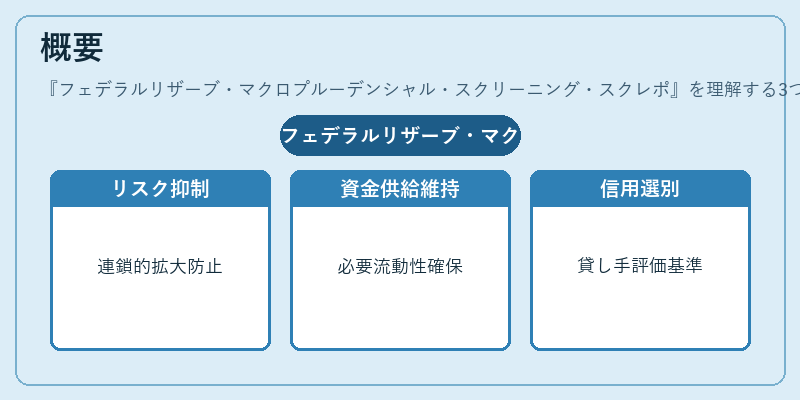
フェデラルリザーブ・マクロプルーデンシャル・スクリーニング・スクレポ(以下MSR)は、米国の金融システム全体に対する潜在的な脆弱性を緩和するために設計された。従来のリポ取引は流動性供給を主眼とするが、MSRでは貸し手側の信用度や資本構成などマクロプルーデンシャル指標を用いて相手方を選別する仕組みが導入されている。これにより、過剰なレバレッジ化やシステム内での連鎖的リスク拡大を抑制しつつ、必要資金の供給を維持することが可能となる。
役割と機能
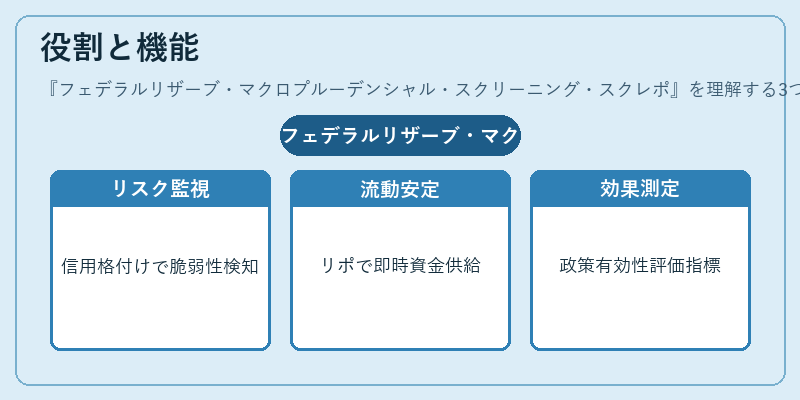
MSRは金融機関に対して短期資金を提供すると同時に、以下の機能を果たす。
1. システミックリスク監視:信用格付けや資本比率などマクロプルーデンシャル基準を適用し、潜在的な脆弱性を早期発見する。
2. 流動性安定化:市場が逼迫した際に安全資産を担保としたリポ取引で即時資金供給を行い、金融機関の破綻リスクを低減する。
3. 政策効果測定:MSRの実施状況や金利動向を監視し、マクロプルーデンシャル政策の有効性を評価する指標となる。
特徴
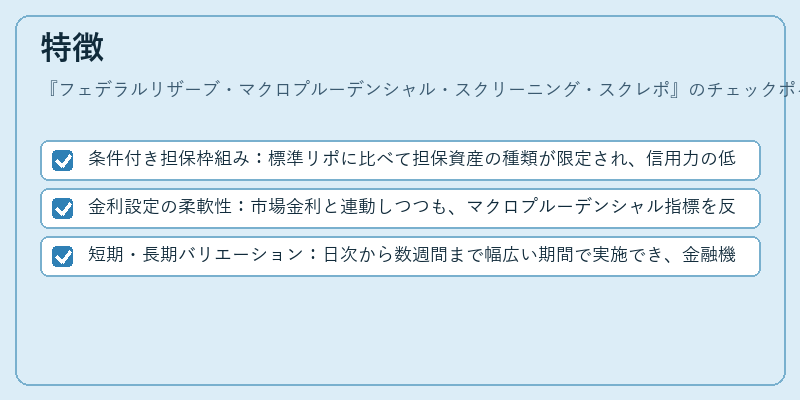
- 条件付き担保枠組み:標準リポに比べて担保資産の種類が限定され、信用力の低い機関は除外対象になる。
- 金利設定の柔軟性:市場金利と連動しつつも、マクロプルーデンシャル指標を反映したプレミアムを上乗せすることが可能。
- 短期・長期バリエーション:日次から数週間まで幅広い期間で実施でき、金融機関の資金需要に応じた調整が行える。
現在の位置づけ
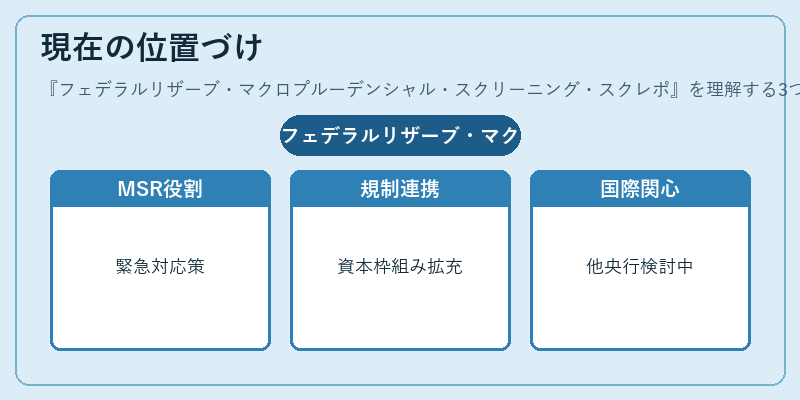
近年の市場不安定化(例えばパンデミック時の流動性危機)を受けて、MSRは米国金融システムにおける重要な緊急対応ツールとして位置付けられている。規制当局は Basel III の資本・リスク管理枠組みと連携し、マクロプルーデンシャル指標を拡充している。また、米国以外の中央銀行も類似機能を検討する動きが見られ、国際的な金融安定策としての関心が高まっている。
×
続きを読むには確認が必要です