Fed Funds Swap Dynamicsとは、米国金融市場における連邦準備制度(FRB)と他中央銀行との金利スワップ取引の動向を示す指標である。
目次
概要
金利スワップは固定金利と変動金利を交換するデリバティブで、米国では主にFed Funds Rate(フェドファンド金利)を基準とした取引が行われる。Fed Funds Swap Dynamics は、そのスワップレートの変化や市場参加者のポジション構成を時系列で追跡し、FRB の金融政策転換点や市場期待を把握するために使用される。
役割と機能
- FRB が金利政策を提示した際、スワップ市場は即座にその影響を吸収し、短期金利の変動を反映する。
- 投資家や金融機関は Fed Funds Swap Dynamics を参照して、将来の金利予測とリスク管理戦略を策定する。
- 国際的には、米国以外の中央銀行が同様のスワップ取引に参入することで、ドル建て資産の金利感応度を測る手段として機能する。
特徴
- 即時性:市場で取引されるため政策発表直後から変動を観察できる。
- 流動性指標:スワップレートが極端に変動すると、金利の流動性不足を示唆する。
- ヘッジ効率:固定金利資産と変動金利負債との間でリスク転嫁が可能。
現在の位置づけ
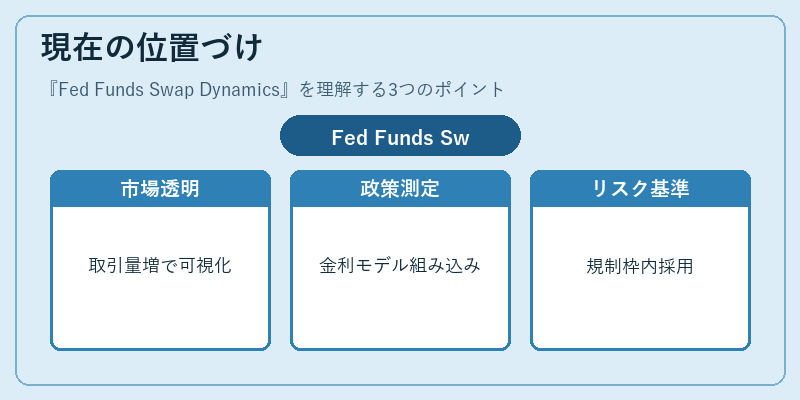
Fed Funds Swap Dynamics は、米国金融市場の透明性向上と政策効果測定に不可欠なツールとなっている。近年はデジタル通貨や量的緩和策の影響でスワップ取引量が増加し、金利予想モデルへの組み込みが進む。また、国際金融規制の枠内で市場参加者がリスクを適切に評価するための基準としても採用されている。
×
続きを読むには確認が必要です