返済金利優遇方法とは、借入金の返済に際して、通常よりも低い金利を適用させるための手法や条件である。
目次
概要
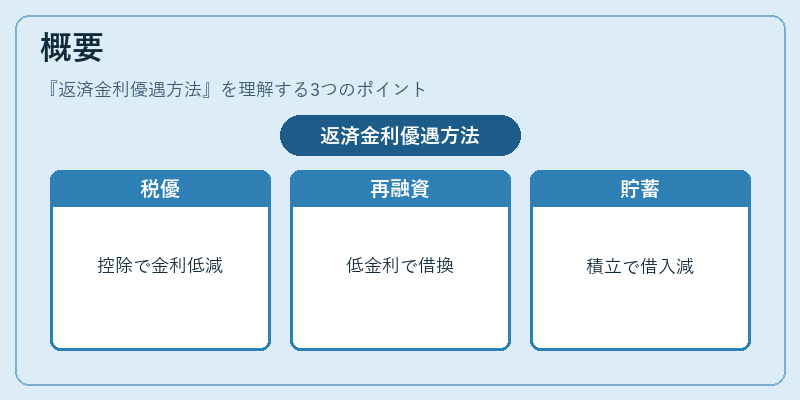
個人が住宅ローンやカードローン等の負債を抱える際、金利は総支払額に大きく影響する。返済金利優遇方法は、金融機関が提供する各種特典や政策的措置を活用し、借入コストを削減する仕組みである。主な背景には、住宅ローン控除のような税制優遇や、低金利環境下での再融資・繰上げ返済制度が挙げられる。また、家計管理アプリや自動積立サービスを通じて、定期的に貯蓄を行うことで借入金額を減少させる手段も含まれる。
役割と機能
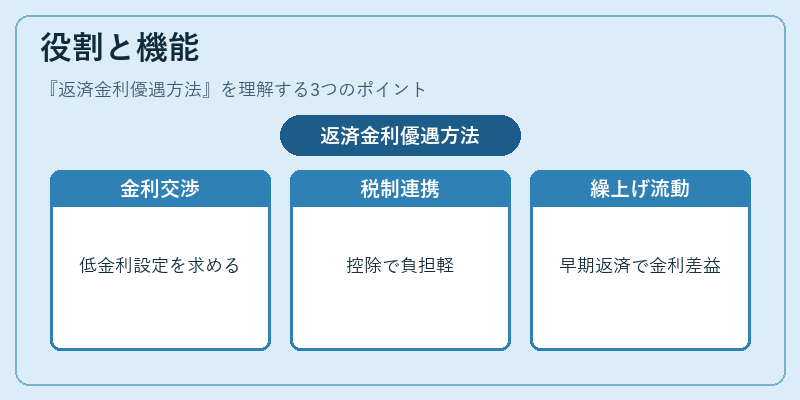
- 金利交渉の基盤 – 借り手は返済計画や信用情報を提示し、金融機関に対して低金利設定を求める。
- 税制優遇との連携 – 住宅ローン控除等の制度と組み合わせることで、実質負担率をさらに下げる。
- 繰上げ返済の促進 – 早期返済に伴う金利差益を最大化し、長期的な支払総額を削減する。
- 流動性比率の改善 – 短期負債(カードローン・リボ払い等)を低金利枠へ転換し、家計の安定性を高める。
特徴
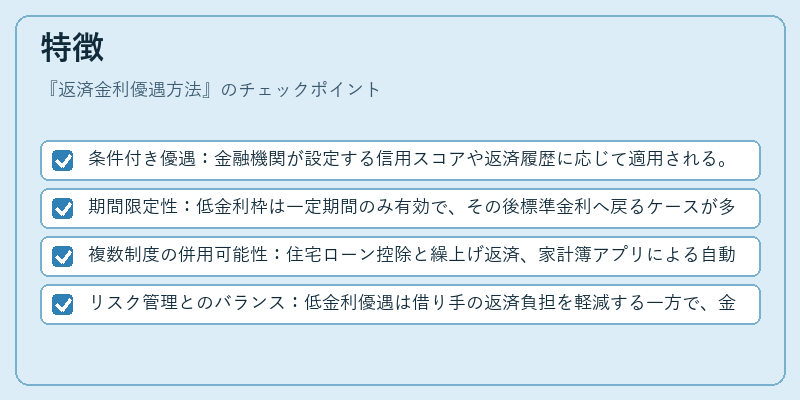
- 条件付き優遇:金融機関が設定する信用スコアや返済履歴に応じて適用される。
- 期間限定性:低金利枠は一定期間のみ有効で、その後標準金利へ戻るケースが多い。
- 複数制度の併用可能性:住宅ローン控除と繰上げ返済、家計簿アプリによる自動積立を組み合わせることでシナジー効果が得られる。
- リスク管理とのバランス:低金利優遇は借り手の返済負担を軽減する一方で、金融機関側の信用リスク評価が厳格化される。
現在の位置づけ
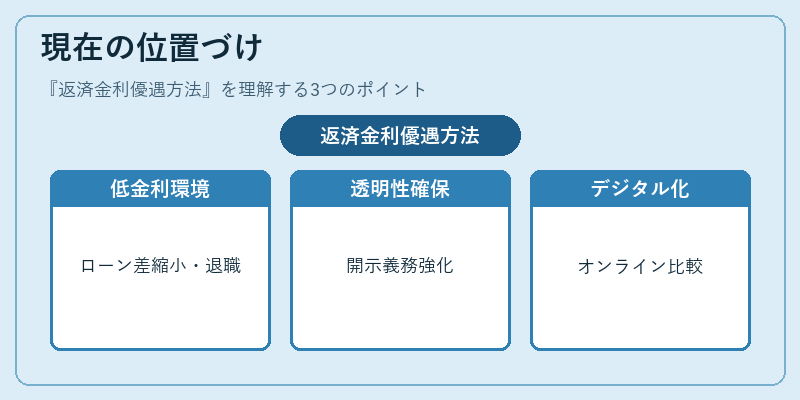
近年の超低金利環境下では、住宅ローンやカードローンの金利差は縮小傾向にある。これを受けて、返済金利優遇方法は「FIRE(Financial Independence, Retire Early)」志向者や教育費負担が重い世代にとって重要な資産運用・家計管理ツールとなっている。また、金融庁等の監督機関は透明性確保を目的に優遇条件の開示義務を強化しており、消費者保護と市場公正性の両立が図られている。デジタルバンキングやフィンテックサービスの普及により、返済金利優遇方法はオンライン上で簡易に比較・申請できるようになっており、家計管理アプリとの連携も進展している。
×
続きを読むには確認が必要です