統合報告サイクルとは、企業が財務情報と非財務情報を一体化し、持続可能な価値創造に関する包括的な情報開示を行うためのプロセス全体である。
目次
概要
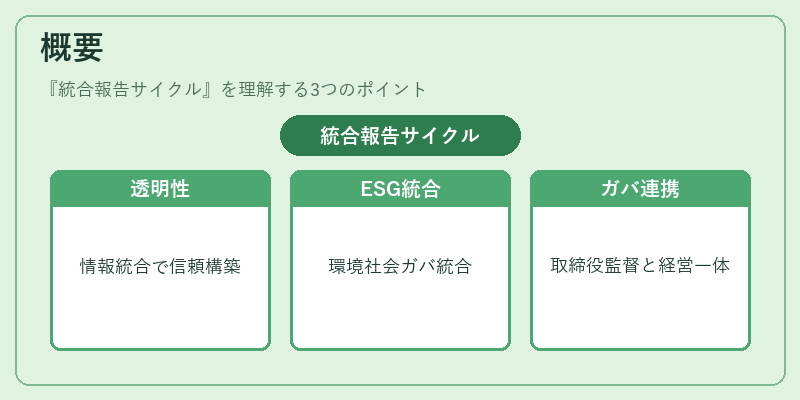
統合報告サイクルは、企業活動の透明性向上とステークホルダー間の信頼構築を目的として設計された。従来の財務報告に加え、環境・社会・ガバナンス(ESG)情報を統合することで、投資家や規制当局が企業価値を総合的に評価できるようになった。特に、社外取締役や指名委員会の監督機能と連動し、経営層とガバナンス体制が一体化した形で実施される。
役割と機能
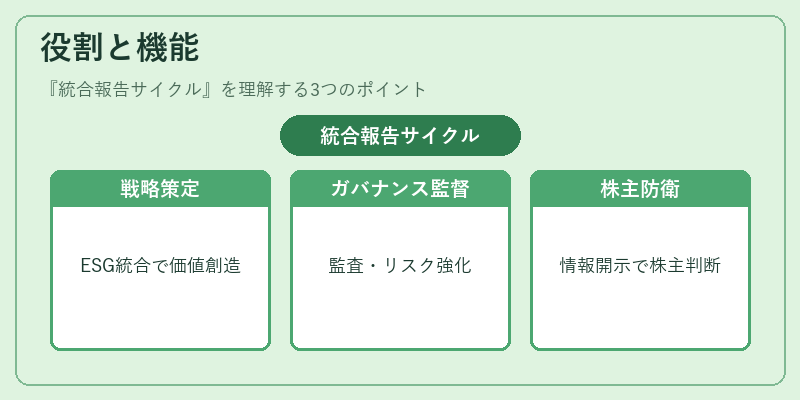
統合報告サイクルは以下のような場面で活用される。
- 戦略策定:長期的価値創造を図るため、経営陣が資源配分やリスク管理方針を決定する際にESG要因を組み込む。
- ガバナンス監督:監査役会や指名委員会が報告内容の妥当性を評価し、内部統制・コンプライアンス体制と連携してリスク管理を強化する。
- 投資家関係:株主提案権行使前に情報開示が十分かどうか判断できるよう、透明性の高い報告が求められる。
- 敵対的買収防衛策:統合報告を通じて企業価値とリスクプロファイルを明確化し、潜在的買収者に対する情報提供や防御戦略の検討に役立つ。
特徴
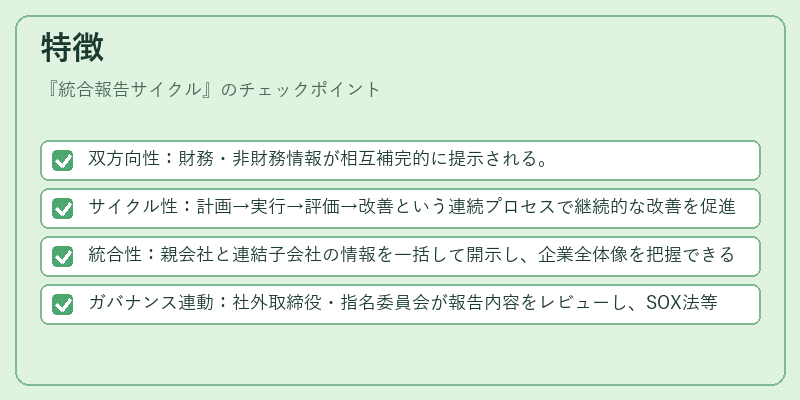
- 双方向性:財務・非財務情報が相互補完的に提示される。
- サイクル性:計画→実行→評価→改善という連続プロセスで継続的な改善を促進する。
- 統合性:親会社と連結子会社の情報を一括して開示し、企業全体像を把握できる。
- ガバナンス連動:社外取締役・指名委員会が報告内容をレビューし、SOX法等の内部統制要件と整合性を確保する。
現在の位置づけ
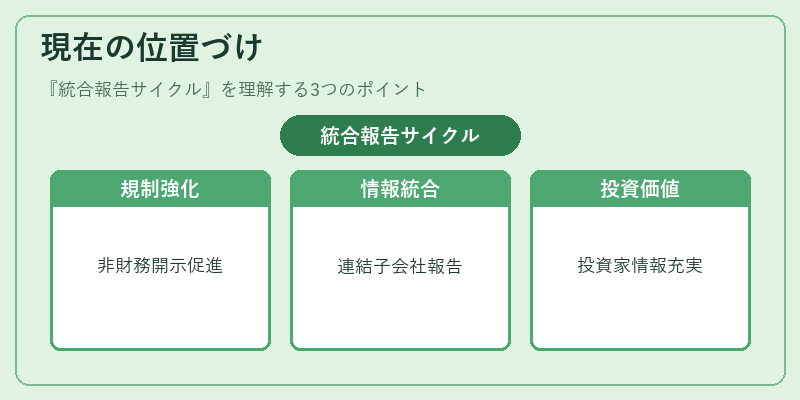
近年、国際的なサステナビリティ基準(GRI、SASBなど)やスチュワードシップコードとの連携が進む中で、統合報告は企業価値評価の必須要素となっている。規制当局は内部統制・コンプライアンスを重視しつつ、非財務情報の開示を促す方針を強化しており、監査役会や委任状勧誘プロセスに組み込まれるケースが増えている。連結子会社レベルでの統合報告は、親会社のガバナンス体制と整合性を保ちつつ、投資家への情報提供を一層充実させる重要な手段として位置付けられている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事