報酬支払監査とは、企業が取締役や経営陣に対して行う報酬の決定・支払い過程を独立した第三者が検証し、法令・ガイドラインに適合しているか確認する手続きである。
目次
概要
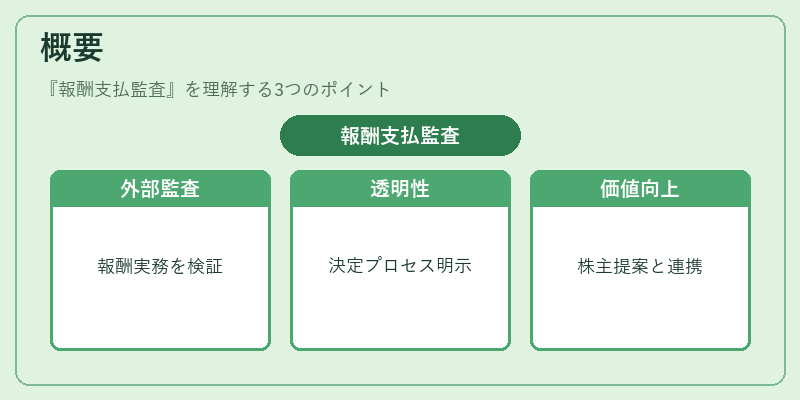
報酬支払監査は、企業統治(コーポレートガバナンス)の一環として位置付けられ、取締役会や指名委員会が設定した報酬方針の実務執行を外部から検証する仕組みである。日本においては、SOX法(サーベンス・オックスリー法)や金融商品取引法の開示義務、さらに国際的なガイドライン(GRI、Sustainability Accounting Standards Boardなど)の影響を受けて発展した。報酬支払監査は、社外取締役が独立性を保ちつつ報酬決定プロセスに透明性を持たせるための重要手段であり、株主提案権や委任状勧誘と連携して企業価値向上に寄与する。
役割と機能
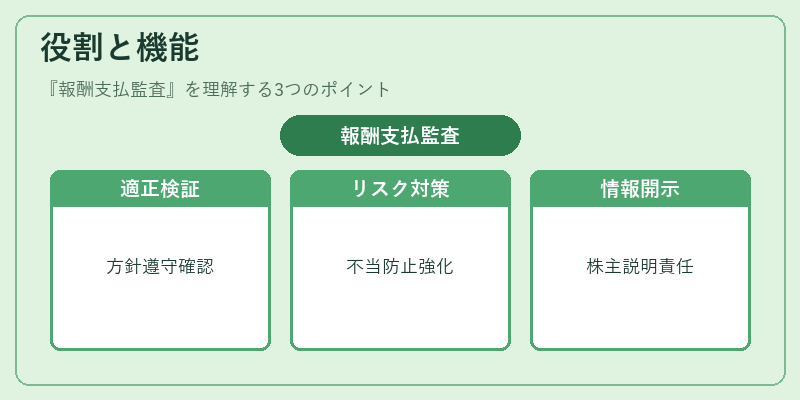
- 適正性検証:報酬決定が取締役会・指名委員会の方針、業績連動要件、法令規制を遵守しているかを確認する。
- リスク管理:不当な報酬支払や利益相反行為を未然に防止し、企業のコンプライアンス体制を強化する。
- 情報開示:監査結果は統合報告書や年次報告書で開示され、株主・投資家への説明責任を果たす。
- ガバナンス評価:監査の質と頻度は、取締役会の独立性や委員会機能の成熟度を測る指標となる。
特徴
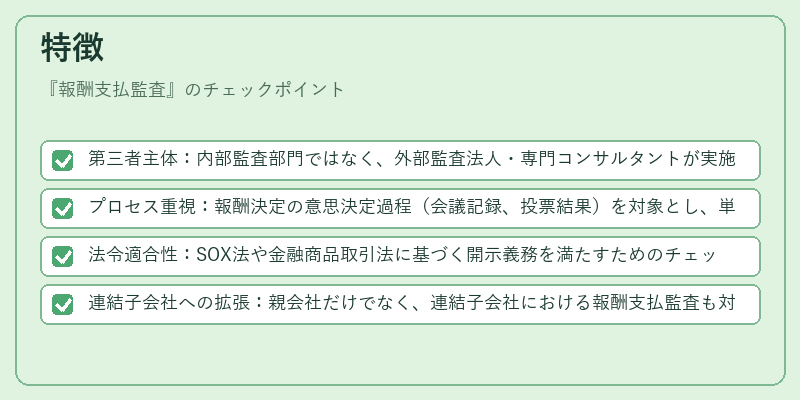
- 第三者主体:内部監査部門ではなく、外部監査法人・専門コンサルタントが実施するため、客観性が高い。
- プロセス重視:報酬決定の意思決定過程(会議記録、投票結果)を対象とし、単なる金額だけでなく手続き自体を検証する。
- 法令適合性:SOX法や金融商品取引法に基づく開示義務を満たすためのチェックリストが組み込まれている。
- 連結子会社への拡張:親会社だけでなく、連結子会社における報酬支払監査も対象とし、グループ全体のガバナンスを統括する。
現在の位置づけ
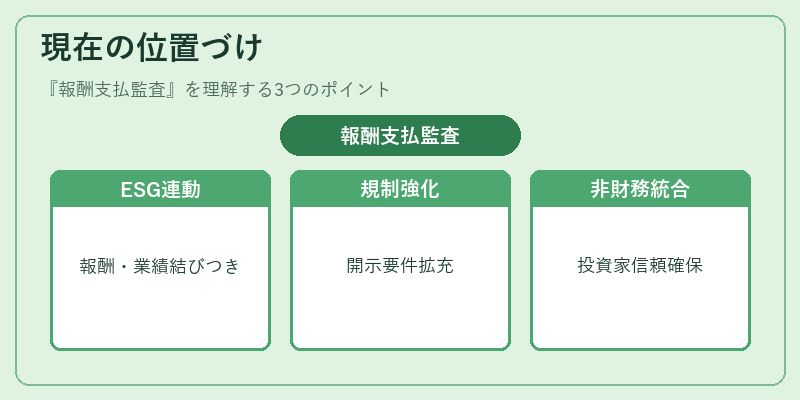
近年、ESG(環境・社会・ガバナンス)への関心が高まる中で、報酬支払監査は企業価値評価に不可欠な要素となっている。投資家は報酬と業績の連動性や透明性を重視し、監査結果の質が株主還元策としても重要視されている。規制面では、金融商品取引法改正で報酬決定プロセスの開示要件が強化され、監査機能の拡充が求められている。また、国際的な統合報告書(GRI)やSustainability Accounting Standards Board(SASB)の採用により、非財務情報と連動した報酬支払監査の重要性が増している。総じて、企業は内部統制・コンプライアンス強化と投資家信頼確保を両立させるために、報酬支払監査を戦略的ツールとして位置付けている。
×
続きを読むには確認が必要です