内部統制自己評価指標レポートとは、企業が自らの内部統制システムを定量的に測定し、その結果を報告書としてまとめる文書である。主に経営層・監査役会・取締役会へ提出され、内部統制の有効性や改善点を可視化するために用いられる。
概要
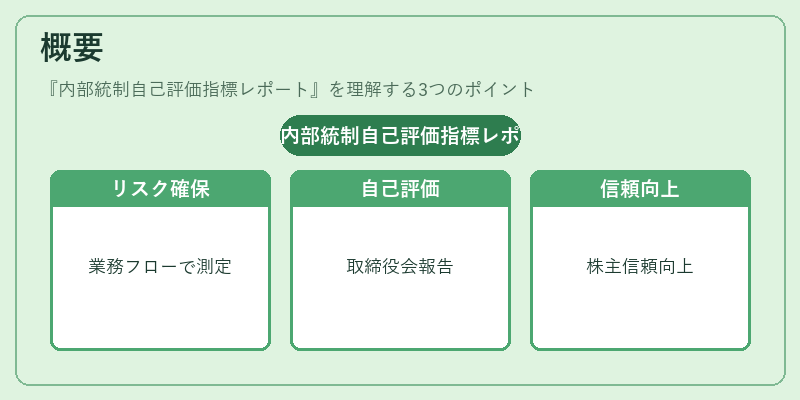
企業が業務遂行上のリスク管理とコンプライアンス遵守を確保するため、内部統制は不可欠な枠組みである。内部統制自己評価指標レポート(ICSA Report)は、その枠組み内で「自己評価」を行い、定量的・定性的に統制の実効性を測る手段として発展した。企業はリスクマネジメントプロセスや業務フローを基に指標を設定し、年次または四半期ごとに評価結果をまとめることで、取締役会・監査役会への報告責任を果たす。また、外部ステークホルダー(株主・投資家)からの信頼性向上や、規制当局へのコンプライアンス証明にも寄与する。
役割と機能
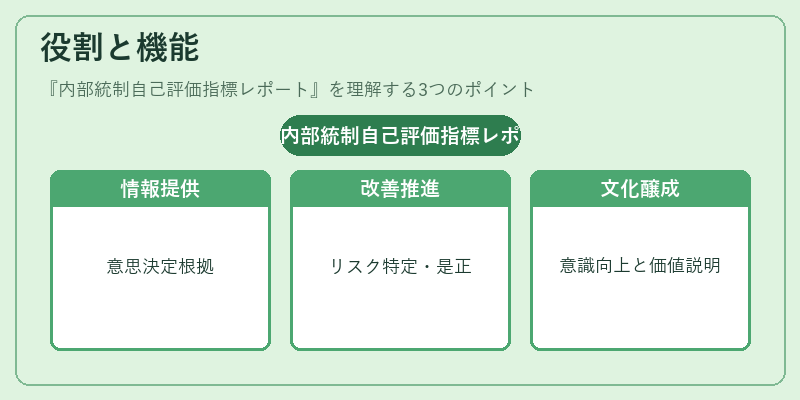
内部統制自己評価指標レポートは、以下のような機能を担う。
- 情報提供:取締役会・監査役会へ内部統制の現状を数値化して提示し、意思決定の根拠となる。
- 改善推進:指標の偏差や低スコアにより、リスク領域やプロセス上の欠陥を特定し、是正策を立案・実施する。
- 統制文化醸成:従業員が自己評価に参加することで、内部統制への意識と責任感を高める。
- 外部報告補完:SOX法やスチュワードシップコード等の規制要件に対応し、投資家向け情報開示の一環として機能する。
- 統合報告書連携:財務・非財務情報を結びつける統合報告書作成時に、内部統制レポートから得たリスク評価を活用し、企業価値創造の説明力を強化する。
特徴
| 項目 | 内容 | 説明 |
|---|---|---|
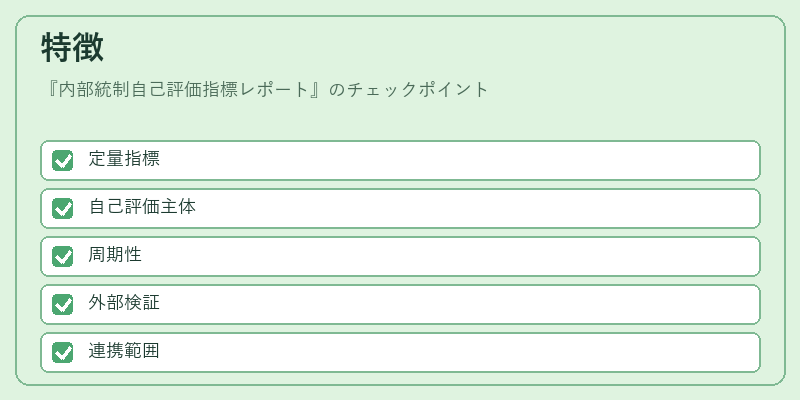
| 定量指標 | KPI・バランスシート項目 | 内部統制に対する数値的評価基準を設け、客観性を確保。 |
| 自己評価主体 | 経営層・業務担当者 | 上位管理職が自らの業務プロセスをレビューし、内部監査と連携して実施。 |
| 周期性 | 年次/四半期 | 業績サイクルや規制要件に合わせて定期的に更新。 |
| 外部検証 | 監査役会・独立監査法人 | レポートの信頼性を確保するため、第三者によるレビューを実施。 |
| 連携範囲 | 内部統制+コンプライアンス | 法令遵守や倫理規程と統合し、総合的なリスク管理体制を形成。 |
内部統制自己評価指標レポートは、従来の「内部監査報告書」とは異なり、経営層自身が主体となって定量化した結果を提示する点が特徴である。また、外部取締役や指名委員会に対しても透明性を高めるための重要資料として位置付けられる。
現在の位置づけ
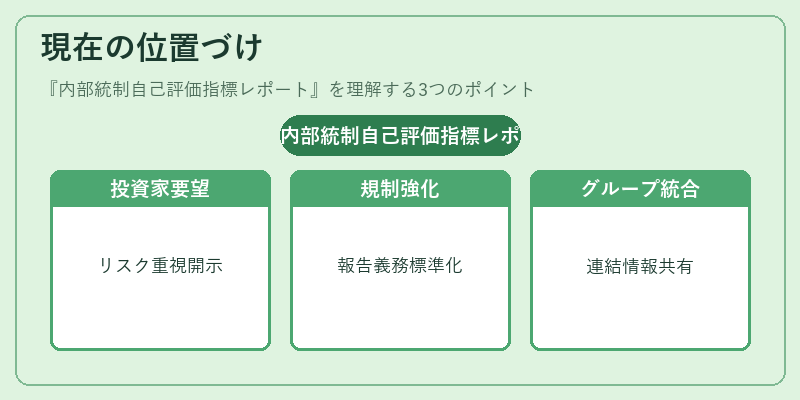
近年、企業統治の透明性と持続可能性への関心が高まる中、内部統制自己評価指標レポートは不可欠なツールとなっている。投資家は企業のリスク管理体制を重視し、スチュワードシップコードに基づく情報開示を求めるケースが増加している。その結果、多くの上場企業がICSA Reportを年次報告書や統合報告書と連携させて公開する傾向が見られる。さらに、SOX法等の規制強化に伴い、内部統制レポートは監査役会・取締役会への定期的な報告義務として位置づけられ、企業間で標準化された指標体系を採用する動きが進行中である。親会社と連結子会社間の情報共有も重要視されており、統制レポートはグループ全体のリスク管理に統合的に利用されるケースが増えている。
続きを読むには確認が必要です