先物取引保証金とは、先物市場においてポジションを開設または維持する際に証拠金として預ける資金のことである。
この保証金は、相手方が履行不能に陥った場合に備えたリスク管理手段であり、取引所や清算機関によって管理される。
概要
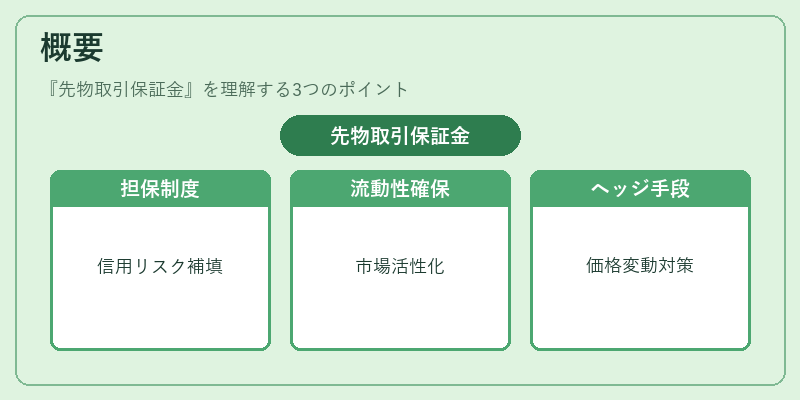
先物取引保証金制度は、先物市場の成立と発展を支える基盤として位置付けられる。
初期には商品取引所が各種コモディティ(原油・金属・農産物等)の価格変動リスクを相互にヘッジする手段として導入された。
市場参加者は、実際の現物資産を保有せずとも将来の価格差で利益または損失を確定できるため、取引所は清算機構を通じてポジション間の信用リスクを集約し、保証金という担保で補填する仕組みを整備した。
この制度により、先物市場は高い流動性と透明性を確保できるようになり、資本市場全体の安定化にも寄与している。
役割と機能
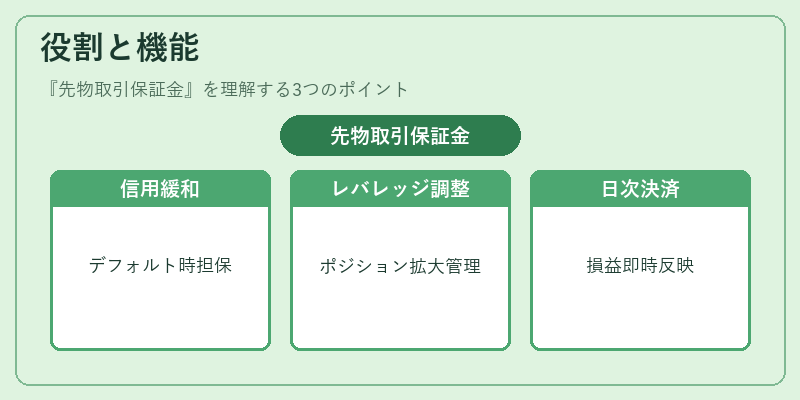
保証金は主に次の三つの機能を果たす。
1. 信用リスクの緩和:清算機関が各ポジションの損失を吸収できるよう、初期証拠金(Initial Margin)を預かり、相手方がデフォルトした際にその担保で補填する。
2. レバレッジ調整:投資家は少額の保証金で大きなポジションを取ることができるため、市場全体のレバレッジ比率を管理し、過度なリスク集中を防ぐ。
3. 日次決済(Variation Margin):価格変動に応じて毎日清算され、保有ポジションの損益が即時反映されることで、マージン維持基準(Maintenance Margin)を超えるリスクを抑制する。
これらは取引所規則と国際的な監督指針により定められ、各市場で統一されたルールの下で運用される。
特徴
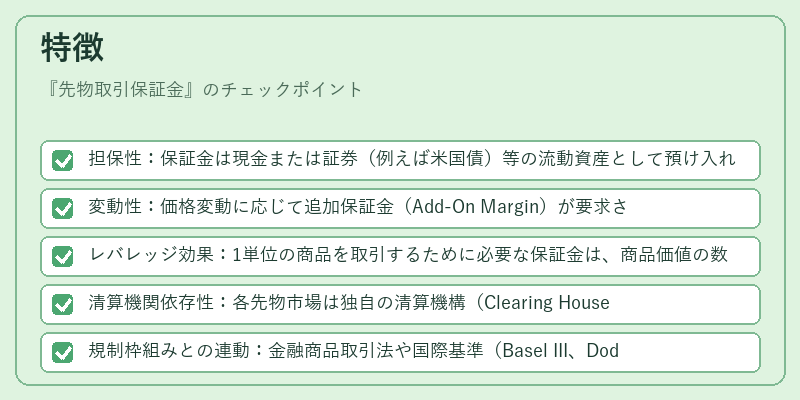
- 担保性:保証金は現金または証券(例えば米国債)等の流動資産として預け入れる。
- 変動性:価格変動に応じて追加保証金(Add‑On Margin)が要求される場合がある。
- レバレッジ効果:1単位の商品を取引するために必要な保証金は、商品価値の数パーセント程度で済むことが多い。
- 清算機関依存性:各先物市場は独自の清算機構(Clearing House)を持ち、保証金管理はその機能に委ねられる。
- 規制枠組みとの連動:金融商品取引法や国際基準(Basel III、Dodd‑Frank Act 等)が保証金レベルを定める上で重要な役割を果たす。
現在の位置づけ
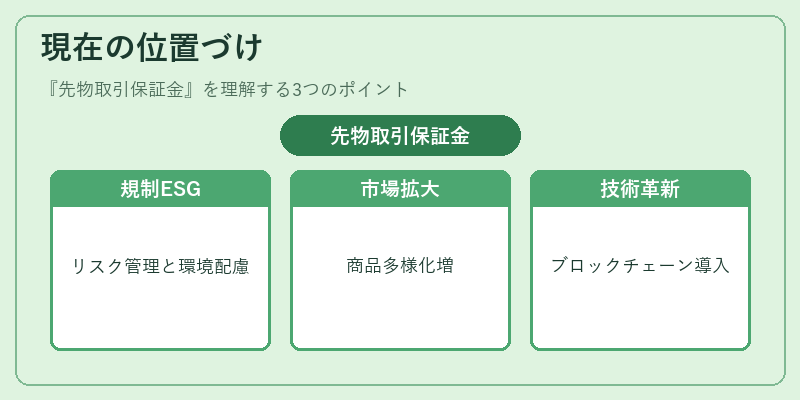
近年、先物市場はデジタル化とグローバリゼーションが進展し、保証金制度もそれに伴い高度化している。
- 規制強化:2008 年以降の金融危機を受け、各国でマージン要件の見直しや追加担保要求が実施され、リスク管理基準は厳格化された。
- 市場拡大と多様化:原油・金属だけでなく、希少金属やエネルギー指数、農産物など新たな商品カテゴリが増加し、それぞれに適した保証金設定が求められる。
- テクノロジーの導入:自動化された清算システムやブロックチェーン技術を用いたトークン化保証金など、効率性と透明性向上への試みが進行中。
- 環境・社会的要因(ESG)との結合:サステナブルファイナンスの観点から、特定商品に対する保証金比率を調整し、投資家のリスク許容度と市場安定性を両立させる動きが見られる。
先物取引保証金は、金融市場全体の信用構造を支える不可欠な要素であり、今後も規制・技術の変化に応じて進化し続けることが予想される。
続きを読むには確認が必要です