SASB指標とは、企業の財務情報に持続可能性要素を組み込むために開発された業界別基準であり、投資家が環境・社会・ガバナンス(ESG)リスクと機会を定量的に評価できるよう設計されている。
概要
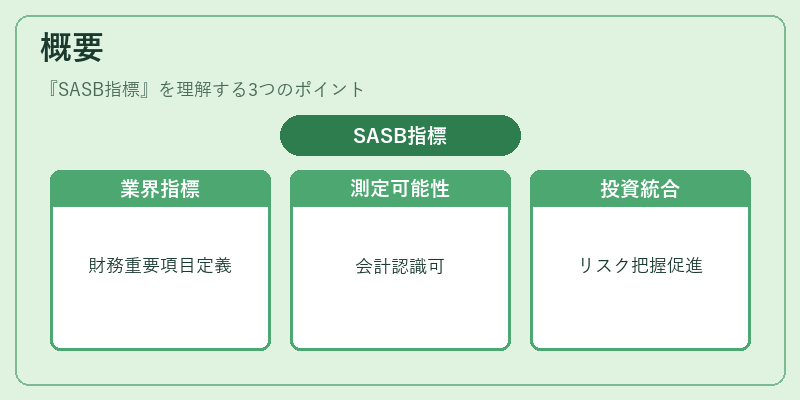
企業の持続可能性情報は、従来の財務報告とは別枠で扱われがちだった。SASB(Sustainability Accounting Standards Board)は、こうした情報を投資判断に組み込むため、業界ごとに「財務的に重要なESG項目」を定義し標準化した。基準は企業活動の実態に即し、会計上認識可能で測定可能な指標を重視している。SASBの設立背景には、投資家が持続可能性リスクを財務的観点から把握できるようにすることで、コーポレートガバナンス全体の透明性と説明責任を高めたいという需要があった。
役割と機能
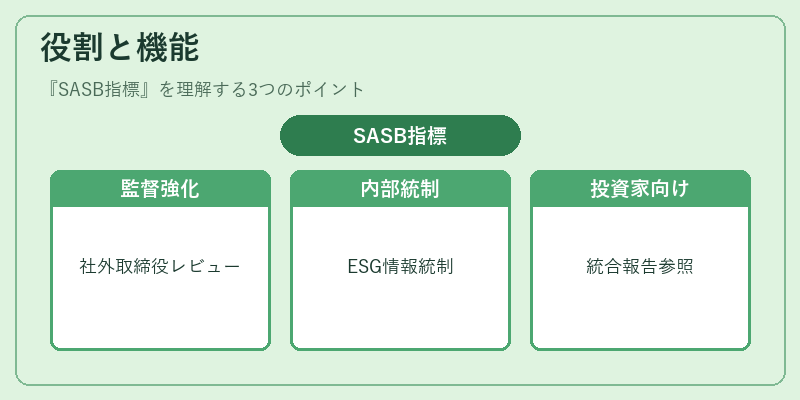
SASB指標は、取締役会や監査役会が企業のESGリスク管理プロセスを評価する際の基盤となる。具体的には、以下の場面で活用される。
- 社外取締役・指名委員会:業界別に設定された指標をレビューし、経営陣への監督を強化。
- 内部統制・コンプライアンス:ESG関連情報の収集・報告プロセスが統制対象となり、リスク管理体制と連動。
- 統合報告書:財務情報と非財務情報を一元化する際にSASB指標を参照し、投資家への説明の質を向上。
- 株主提案権・委任状勧誘:ESG関連議題が提案される際、SASB基準に沿ったデータが根拠となり、株主間での合意形成を円滑化。
特徴
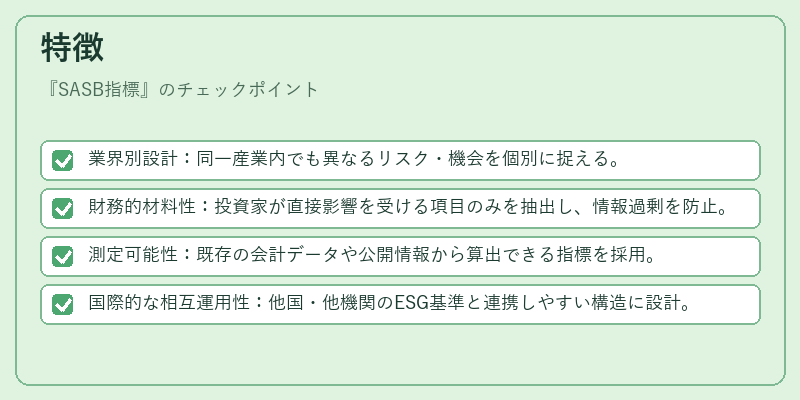
- 業界別設計:同一産業内でも異なるリスク・機会を個別に捉える。
- 財務的材料性:投資家が直接影響を受ける項目のみを抽出し、情報過剰を防止。
- 測定可能性:既存の会計データや公開情報から算出できる指標を採用。
- 国際的な相互運用性:他国・他機関のESG基準と連携しやすい構造に設計。
現在の位置づけ
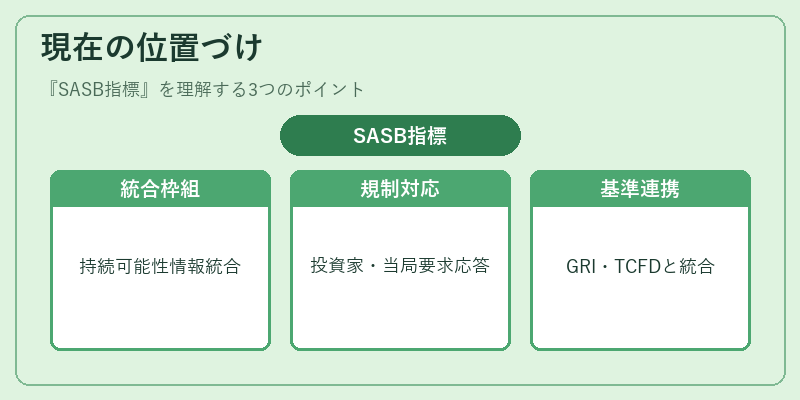
SASB指標は、企業が持続可能性情報を財務報告に統合する際の主要な枠組みとして広く採用されている。多くの上場企業が統合報告書でSASB基準を参照し、投資家や規制当局からの説明責任要求に応えている。また、国際的なESG情報開示基準(GRI、TCFD)と組み合わせて使用されるケースも増加しており、企業ガバナンス全体の質を高める重要なツールとなっている。さらに、規制当局はSASB指標を参考にしたESG開示要件を検討・導入する動きを見せており、今後も金融市場におけるコーポレートガバナンスの一翼を担う存在として位置づけられる。
続きを読むには確認が必要です