投資信託投資家税控除対象物件とは、投資信託の投資家が取得した不動産に対して税務上の優遇措置(減税・控除)が適用される対象となる物件である。
概要
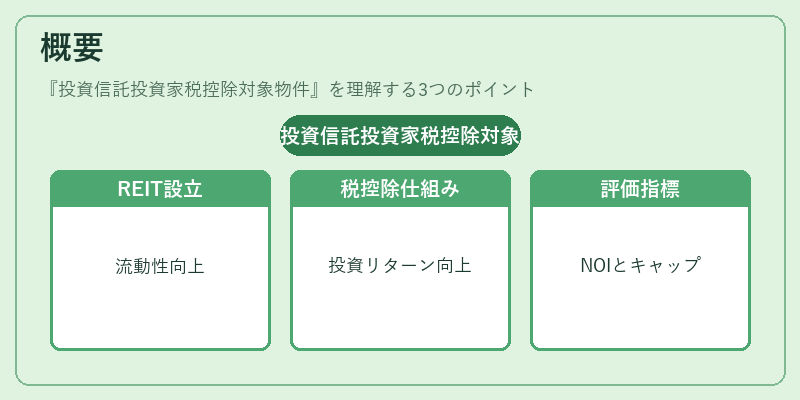
日本における不動産投資信託(REIT)の設立は、民間資金を有効活用し不動産市場への流動性を高める目的から始まった。税制優遇措置の導入は、その誘因として不可欠である。税控除対象物件という概念は、投資家に対して所得税や法人税の軽減を通じて投資リターンを向上させるために設けられた。実務上は、路線価・公示地価・実勢価格といった評価基準が用いられ、物件の時価に対して一定割合の控除が認められる。さらに、収益性を測る指標としてNOI(Net Operating Income)やキャップレートが重要視され、これらが税控除対象とみなすか否かに大きく影響する。
役割と機能
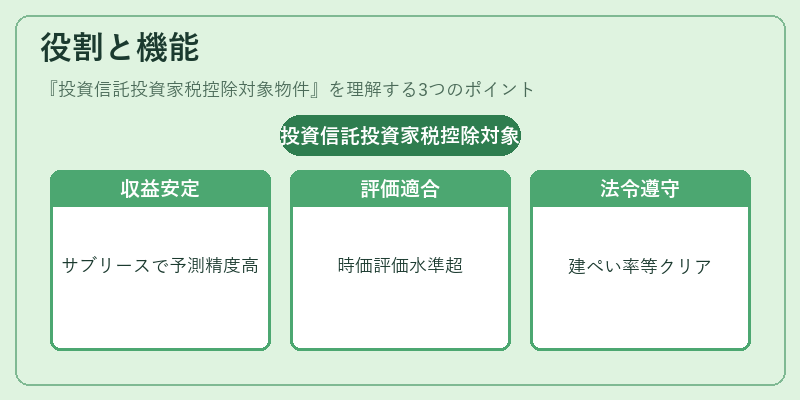
投資家税控除対象物件は、REITの投資判断基準となる。投資信託管理会社は、対象物件を選定する際に以下の要素を考慮する。
- 収益安定性:長期サブリース契約が結ばれた物件は、キャッシュフローの予測精度が高く、税控除適用の根拠となる。
- 評価基準への適合:路線価や公示地価に照らし合わせて時価評価を行い、一定水準以上であることが必要。
- 法令遵守:建ぺい率・容積率の制限をクリアしているか、宅地建物取引業者による適正な媒介契約が結ばれているかなど、行政手続き上の整合性も重視される。
投資家はこれらの情報を基に、税控除メリットと実質リターンを比較し、ポートフォリオ構築に反映させる。
特徴
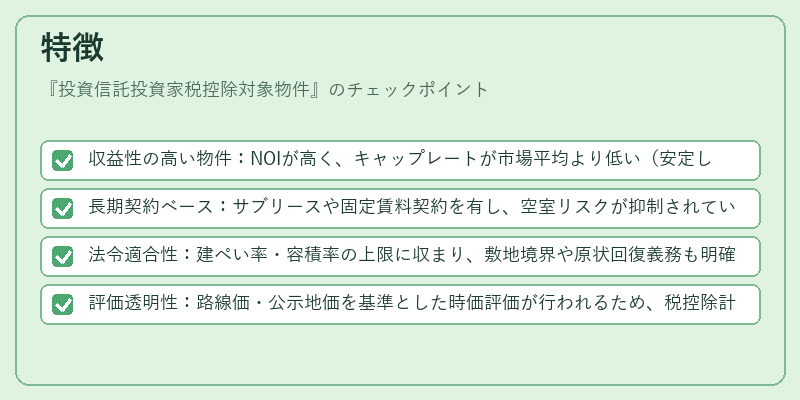
- 収益性の高い物件:NOIが高く、キャップレートが市場平均より低い(安定した利回り)ことが多い。
- 長期契約ベース:サブリースや固定賃料契約を有し、空室リスクが抑制されている。
- 法令適合性:建ぺい率・容積率の上限に収まり、敷地境界や原状回復義務も明確化されている。
- 評価透明性:路線価・公示地価を基準とした時価評価が行われるため、税控除計算の根拠が客観的に提示できる。
これらは一般的な不動産投資物件とは異なり、税制上の優遇を受けるためには厳格な条件が課されている点で特徴づけられる。
現在の位置づけ
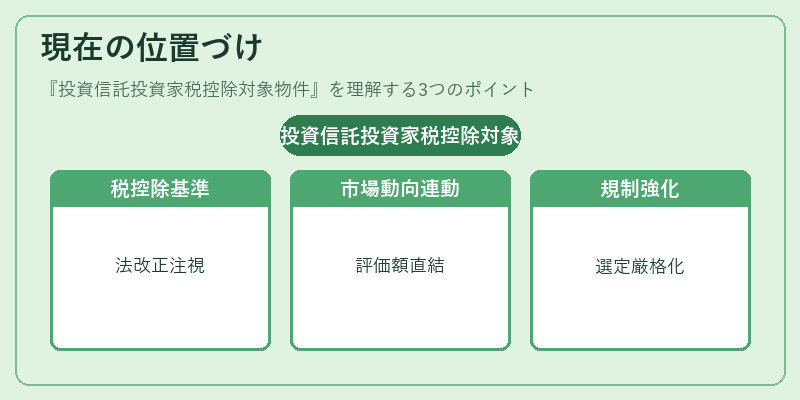
近年、REIT市場は国内外の資金流入により拡大傾向にある。投資家税控除対象物件は、その成長を支える重要な要素として位置付けられている。JREITインデックスへの組み入れや、プライベートREITでの活用が進む中、税控除対象となる基準も微調整されており、投資家は最新の法改正を注視する必要がある。また、市場全体のキャップレート動向と連動して、物件評価額やNOIの変化が税控除額に直結するため、定期的な再評価が不可欠である。さらに、建ぺい率・容積率の規制強化や環境配慮要件(原状回復義務の拡充)が進むことで、税控除対象物件の選定基準もより厳格化される傾向にある。
続きを読むには確認が必要です