自己資本増加率とは、企業が一定期間において自己資本(株主資本)がどれだけ増加したかを示す指標である。
自己資本は株主が会社に投入した資金と、企業が稼いだ利益の蓄積から構成されるため、増加率は企業の財務健全性や成長性を測る重要な尺度となる。
概要
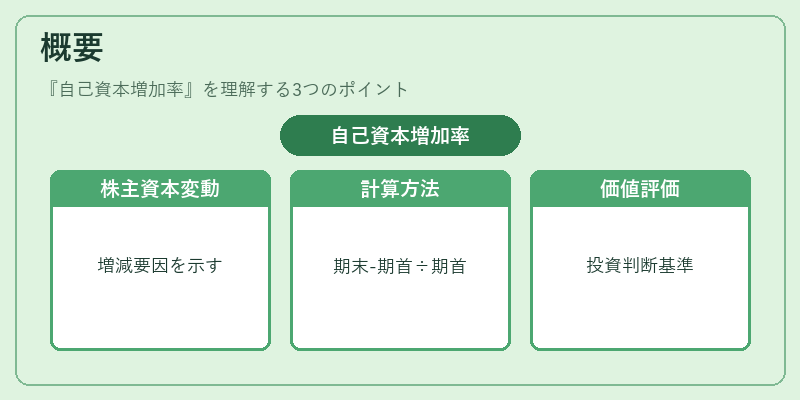
自己資本増加率は、企業の財務諸表に基づき計算される。
計算式は
[
\text{自己資本増加率}= \frac{\text{期末自己資本}-\text{期首自己資本}}{\text{期首自己資本}}
]
であり、株主資本の増減を純粋に表す。
この指標は、株主資本の増減要因(利益剰余金の増加、株主からの資本増資、株式分割による資本構成の変化など)を反映し、株式市場における企業価値評価の基礎データとして活用される。
自己資本増加率は、企業の内部留保政策や資本政策の効果を定量化するため、投資家やアナリストが企業の財務戦略を分析する際に不可欠な指標である。
役割と機能
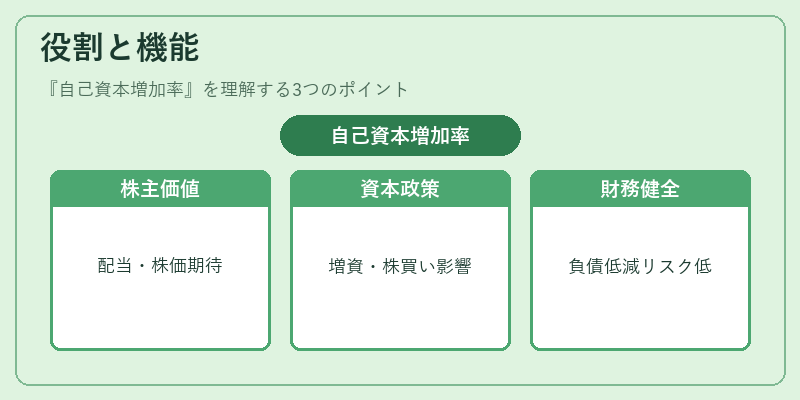
自己資本増加率は、以下のような場面で重要な役割を果たす。
- 株主価値評価:株主資本が増加している企業は、将来の配当や株価上昇の可能性が高いと判断される。
- 資本政策の評価:増資や自社株買い、株式分割などの資本政策が株主資本に与える影響を定量的に把握できる。
- 財務健全性の指標:自己資本増加率が高い企業は、負債比率が低く、経営リスクが低いとみなされる。
- 投資判断の材料:PERやPBRと併用して、株価の割安・割高を判断する際に、企業の資本構成の変化を考慮できる。
- 上場企業の開示義務:上場企業は四半期ごとに自己資本増加率を開示し、投資家に対して透明性を確保する。
特徴
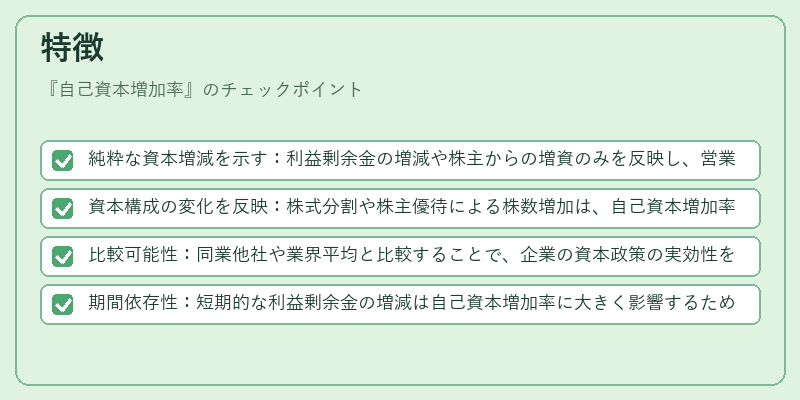
- 純粋な資本増減を示す:利益剰余金の増減や株主からの増資のみを反映し、営業利益やキャッシュフローの変動は含まない。
- 資本構成の変化を反映:株式分割や株主優待による株数増加は、自己資本増加率に直接影響しないが、株主資本の総額に変化があれば計算に反映される。
- 比較可能性:同業他社や業界平均と比較することで、企業の資本政策の実効性を客観的に評価できる。
- 期間依存性:短期的な利益剰余金の増減は自己資本増加率に大きく影響するため、長期的なトレンドを把握するには複数期のデータが必要。
現在の位置づけ
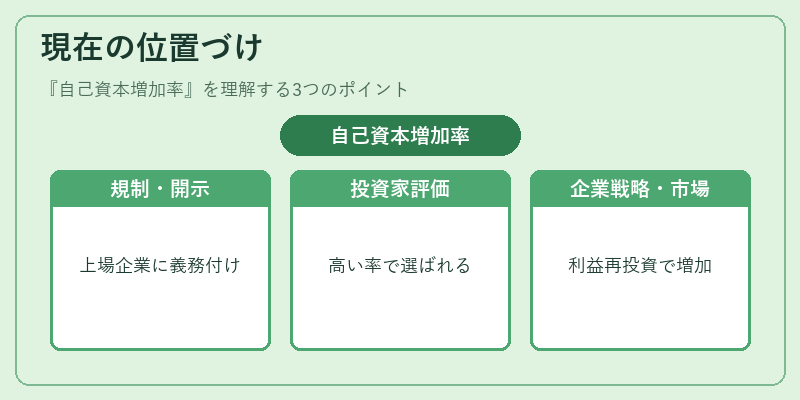
近年、企業の持続可能性やESG(環境・社会・ガバナンス)への関心が高まる中、自己資本増加率は単なる財務指標を超えて、企業の長期的な安定性を示す重要な指標として位置づけられている。
- 規制の強化:金融庁や証券取引所は、上場企業に対し自己資本増加率の開示を義務付け、投資家保護を図っている。
- 投資家の重視:インデックスファンドやETFの構成銘柄選定において、自己資本増加率が高い企業が選ばれやすく、資金流入の一因となっている。
- 企業戦略の一環:多くの企業が、自己資本増加率を上げるために、利益剰余金の再投資や株主還元策(配当増額や自社株買い)を積極的に実施している。
- 市場環境の変化:低金利環境下では、株主還元策が増え、自己資本増加率が一時的に低下するケースもあるため、投資家は市場動向と合わせて評価する必要がある。
以上のように、自己資本増加率は企業の財務健全性と資本政策の効果を測る上で不可欠な指標であり、株式市場における投資判断や企業評価の基礎データとして広く活用されている。
続きを読むには確認が必要です