オプション行使価格とは、FXオプション取引において、権利者が将来の指定日または期間内に通貨を購入または売却する際に設定される固定為替レートである。
目次
概要
オプション行使価格(ストライク)は、期先取引と異なり、権利行使時点で決定されたレートとして機能し、将来の市場レートとの比較を通じて利益または損失を測る基準となる。為替オプションはヘッジや投機に利用され、行使価格はそのリスク・リターン構造を決定する重要要素である。オプション市場の発展とともに、標準化された取引所上場商品(例:CME FXオプション)では、事前に設定された行使価格が主要な契約条件として掲示されるようになった。
役割と機能
- ペイオフ計算の基礎
行使価格は、オプションのインターナル価値(実質的利益)を算出する際に用いられ、現行スワップポイントやスポットレートとの差額で決定される。 - リスク管理指標としての活用
デルタヘッジやストラドル・ストラングル戦略において、行使価格を基準にポジションサイズを調整し、為替変動に対するリスク曝露を制御する。 - プレミアム決定要因
オプションの市場価値は、行使価格と市場レートの相対位置(ATM・ITM・OTM)に大きく左右される。行使価格が高いほど、購入権利を持つコールオプションはプレミアムが低下し、売却権利を持つプットオプションは逆に高くなる傾向にある。 - 規制・会計上の基準設定
EMIRやIFRS 9等の枠組みでは、行使価格を用いたフェアバリューモデルが要求されるため、正確な設定と記録が不可欠である。
特徴
- 固定レート性
行使価格は取引締結時に確定し、将来の市場変動によって変更されない。 - マネイビリティ判定基準
ATM(アット・ザ・マネー)=スポットレートに近いもの、ITM(イン・ザ・マネー)は実際に利益が出る可能性が高く、OTM(アウト・オブ・ザ・マネー)は即時行使で損失となりやすい。 - 市場流動性への影響
行使価格の設定は取引量を左右し、特に標準化された取引所商品では主要なストライクが流動性の中心になる。 - 金利差との連動
FXオプションは金利スワップポイントと密接に結びつき、行使価格はその金利差を反映したレートとして機能する。
現在の位置づけ
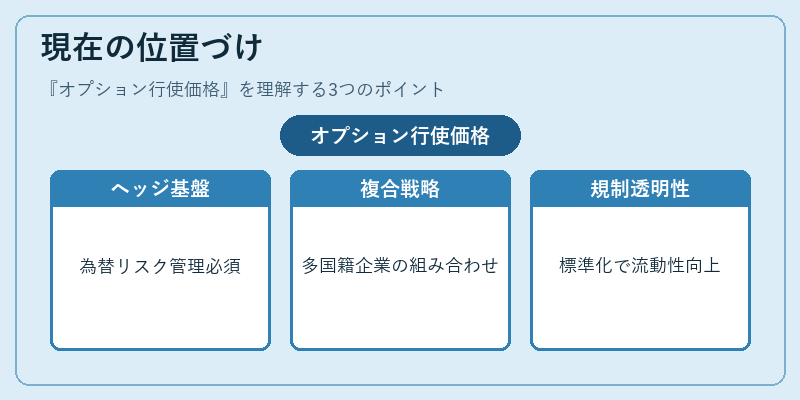
現代のFXデリバティブ市場では、行使価格は企業や金融機関が為替リスクをヘッジする際に不可欠なパラメータとなっている。特に多国籍企業は、取引通貨と自社通貨間で発生する為替変動を抑制するため、行使価格を設定したオプションポジションを組み合わせた複合ヘッジ戦略を採用している。また、規制強化の中で、取引所上場商品における標準化されたストライクが市場透明性と流動性向上に寄与し、投資家はより精緻なリスク管理を行えるようになっている。近年では低金利・高ボラティリティ環境下で、行使価格の設定がオプションプレミアムやヘッジコストに大きく影響し続けるため、市場参加者は継続的なモニタリングと最適化を図っている。
×
続きを読むには確認が必要です