スワップポイント取引戦略とは、スポット通貨取引に対してフォワードやスワップポイントを組み合わせて金利差や為替変動から利益を得る手法である。
概要
スワップポイント取引戦略は、各国の中央銀行が設定する政策金利と為替レートの関係を利用して生じる金利差(スワップポイント)を活用することで、スポットポジションに対して追加的なキャリーレターやヘッジ効果を得る目的で開発された。固定相場制や管理為替レートが導入されている市場では、フォワード価格と実際のスワップポイントが大きく乖離することが多く、これらの差異を利用した取引が盛んになる。
役割と機能
この戦略は主にキャリートレードやカバー取引で用いられ、投資家は低金利通貨を売り、高金利通貨を買うことでスワップポイント収益を確保しつつ為替変動リスクをヘッジできる。銀行等の金融機関は外貨預金や融資に伴う金利差を調整するため、また企業が海外取引で発生する為替リスクを回避する際にも利用される。
特徴
主な特徴
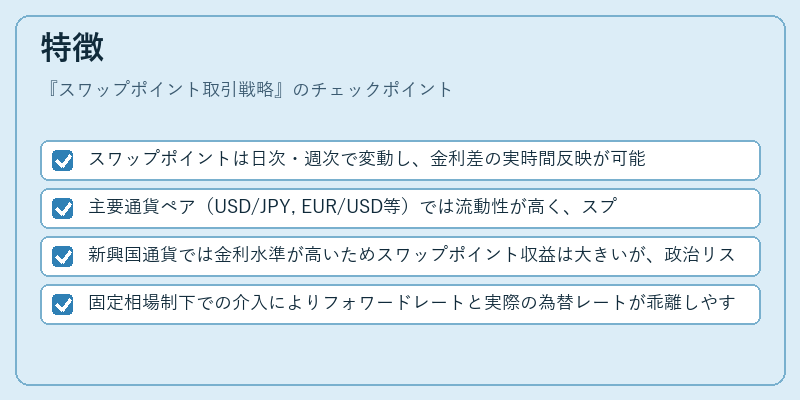
- スワップポイントは日次・週次で変動し、金利差の実時間反映が可能
- 主要通貨ペア(USD/JPY, EUR/USD等)では流動性が高く、スプレッドが狭い
- 新興国通貨では金利水準が高いためスワップポイント収益は大きいが、政治リスクや流動性リスクも併存
- 固定相場制下での介入によりフォワードレートと実際の為替レートが乖離しやすく、アービトラージ機会が増える
これらの特徴は、スワップポイント取引戦略を単なる金利差収益手段ではなく、為替ヘッジとキャリーレターの両立を図る総合的な投資・リスク管理ツールとして位置づけさせている。
現在の位置づけ
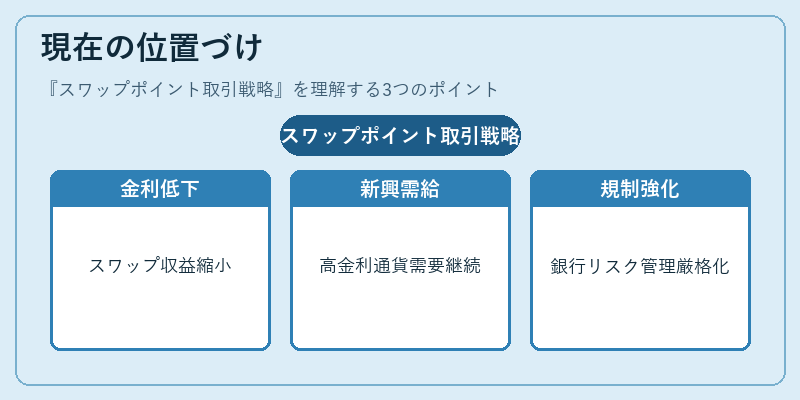
近年は主要国の金利が歴史的低水準にあり、スワップポイント収益は縮小傾向にある。一方で、新興市場では依然として高金利通貨の需要が続き、スワップポイント取引戦略は資金調達コスト削減やヘッジ手段として重要性を保っている。さらに、金融規制強化(Basel III等)により銀行は外貨リスク管理を厳格化しており、カバー取引と併用したスワップポイント戦略が採用されるケースが増えている。また、中央銀行の介入や固定相場制の維持によってフォワード市場の歪みが生じやすくなるため、アービトラージ機会は依然として存在する。
続きを読むには確認が必要です