ポンド・金利スワップリスクプレミアムとは、英国ポンドにおける金利スワップ市場で観測される、将来の金利変動リスクを反映した追加的なプレミアムである。
目次
概要
金利スワップは固定金利と浮動金利を交換するデリバティブ取引であり、その価格には基準金利(イングランド銀行の政策金利)に対する市場期待が組み込まれる。ポンド・金利スワップリスクプレミアムは、同一期間の固定金利スワップと実際の国債利回りとの差として表される。これは英国経済の金融環境や政策決定者(BoE)の姿勢を反映し、投資家がポンド資産に対するリスクプレミアムを評価する手段となっている。
役割と機能
- ヘッジ手段:企業や金融機関は、将来の金利上昇・下落に備えてスワップ取引を行い、ポンド建て資産や負債の価格変動リスクを抑制する。
- 価格設定指標:投資家はこのプレミアムを利用して、債券やその他金融商品の適正利回りを算定し、ポジションの相対価値を判断する。
- 政策シグナル:BoE の金利変更予想が市場に即座に反映されるため、プレミアムは金融政策の効果測定や期待感の把握に活用される。
特徴
- 通貨特異性:ポンド・スワップリスクプレミアムは英国国内の金利構造と経済指標に敏感で、他国通貨とは直接比較できない独自の動きを示す。
- 流動性指標:高いプレミアムは市場参加者がリスク回避を強めていることを示し、低いプレミアムはリスク許容度が上昇している兆候となる。
- 政策依存性:BoE の金融政策の変更や予測に対する市場反応が即座にプレミアムへ影響し、金利スワップ取引量と相関関係を持つ。
現在の位置づけ
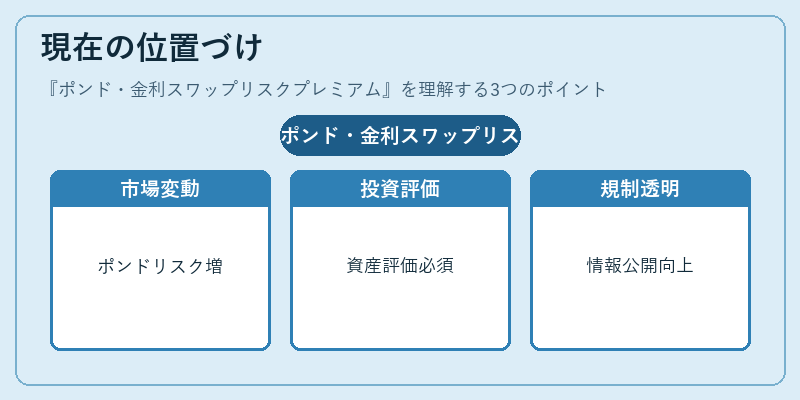
近年、英国経済の不確実性(例えば脱欧後の貿易・規制環境)やBoE の政策転換に伴い、ポンド・金利スワップリスクプレミアムは変動幅を拡大している。国際的な資本フローが英国市場へ流入する際には、このプレミアムが重要な指標となり、投資家はポンド建て資産のリスク評価に不可欠である。また、金融規制(例:バゼル協定)やデリバティブ取引の透明化策が進む中、スワップ市場の情報公開度が高まり、プレミアムの計測精度と信頼性が向上している。結果として、ポンド・金利スワップリスクプレミアムは英国金融市場における主要なマクロ経済指標の一つとして位置づけられている。
×
続きを読むには確認が必要です